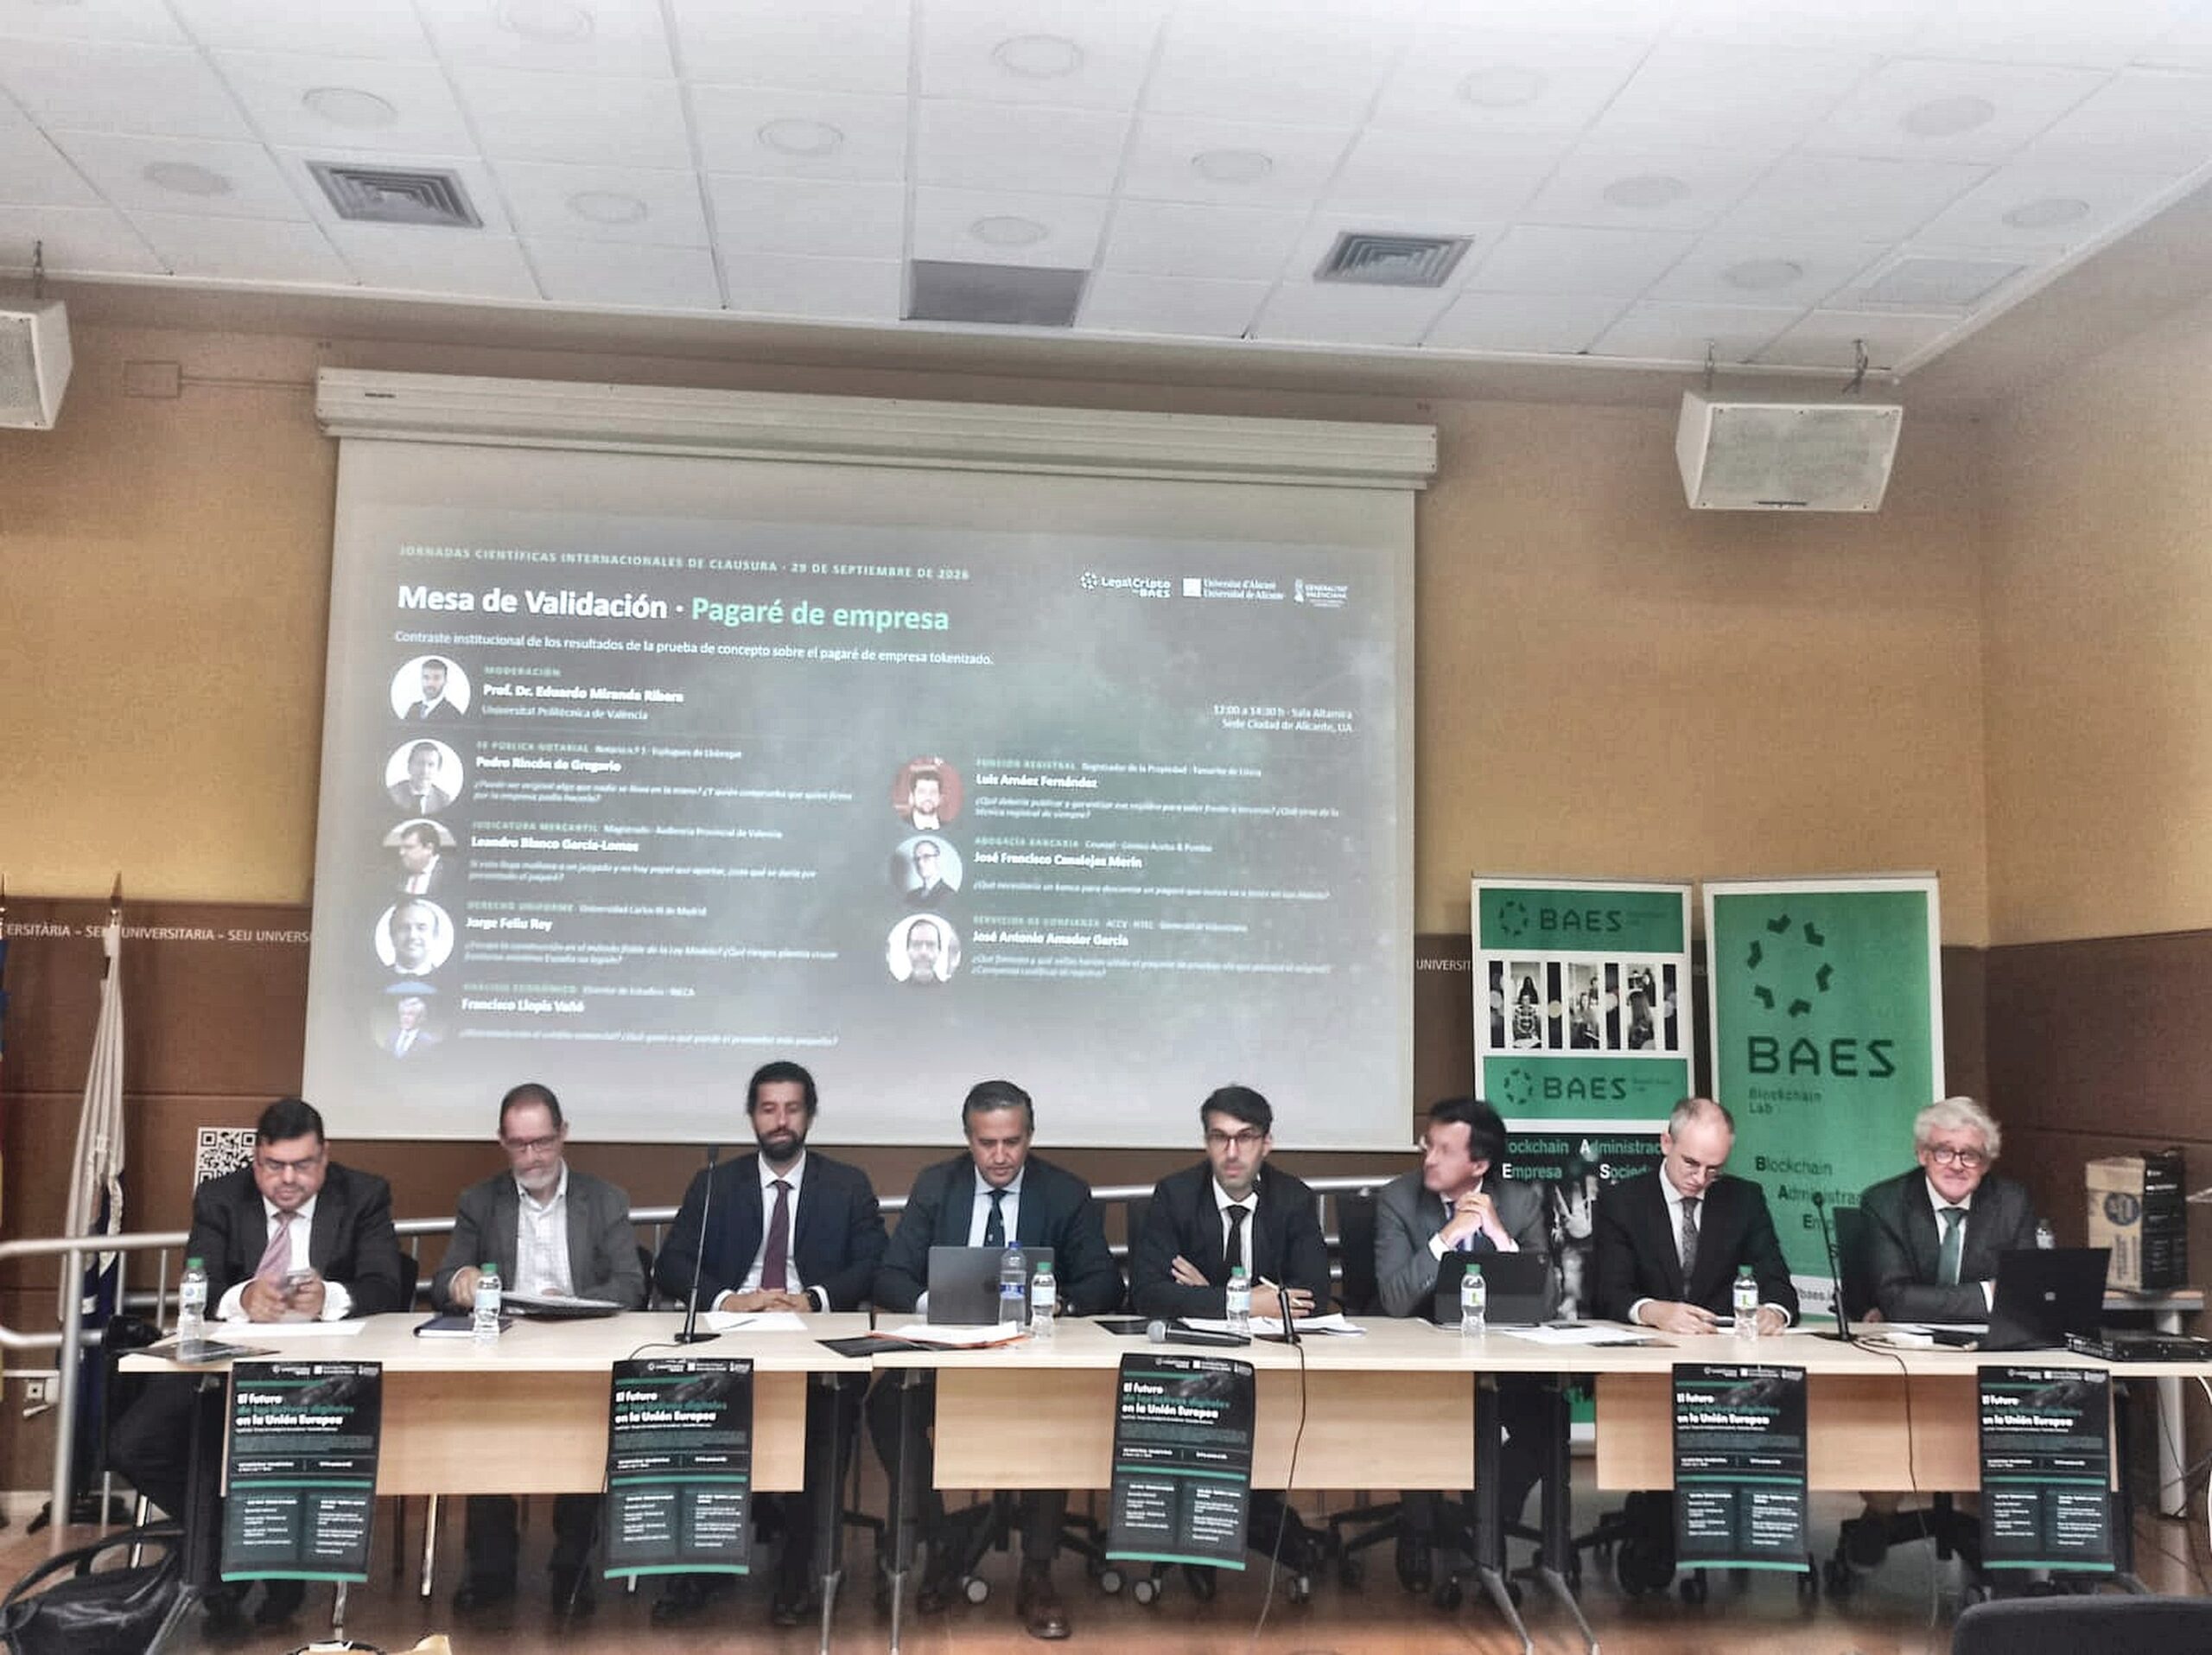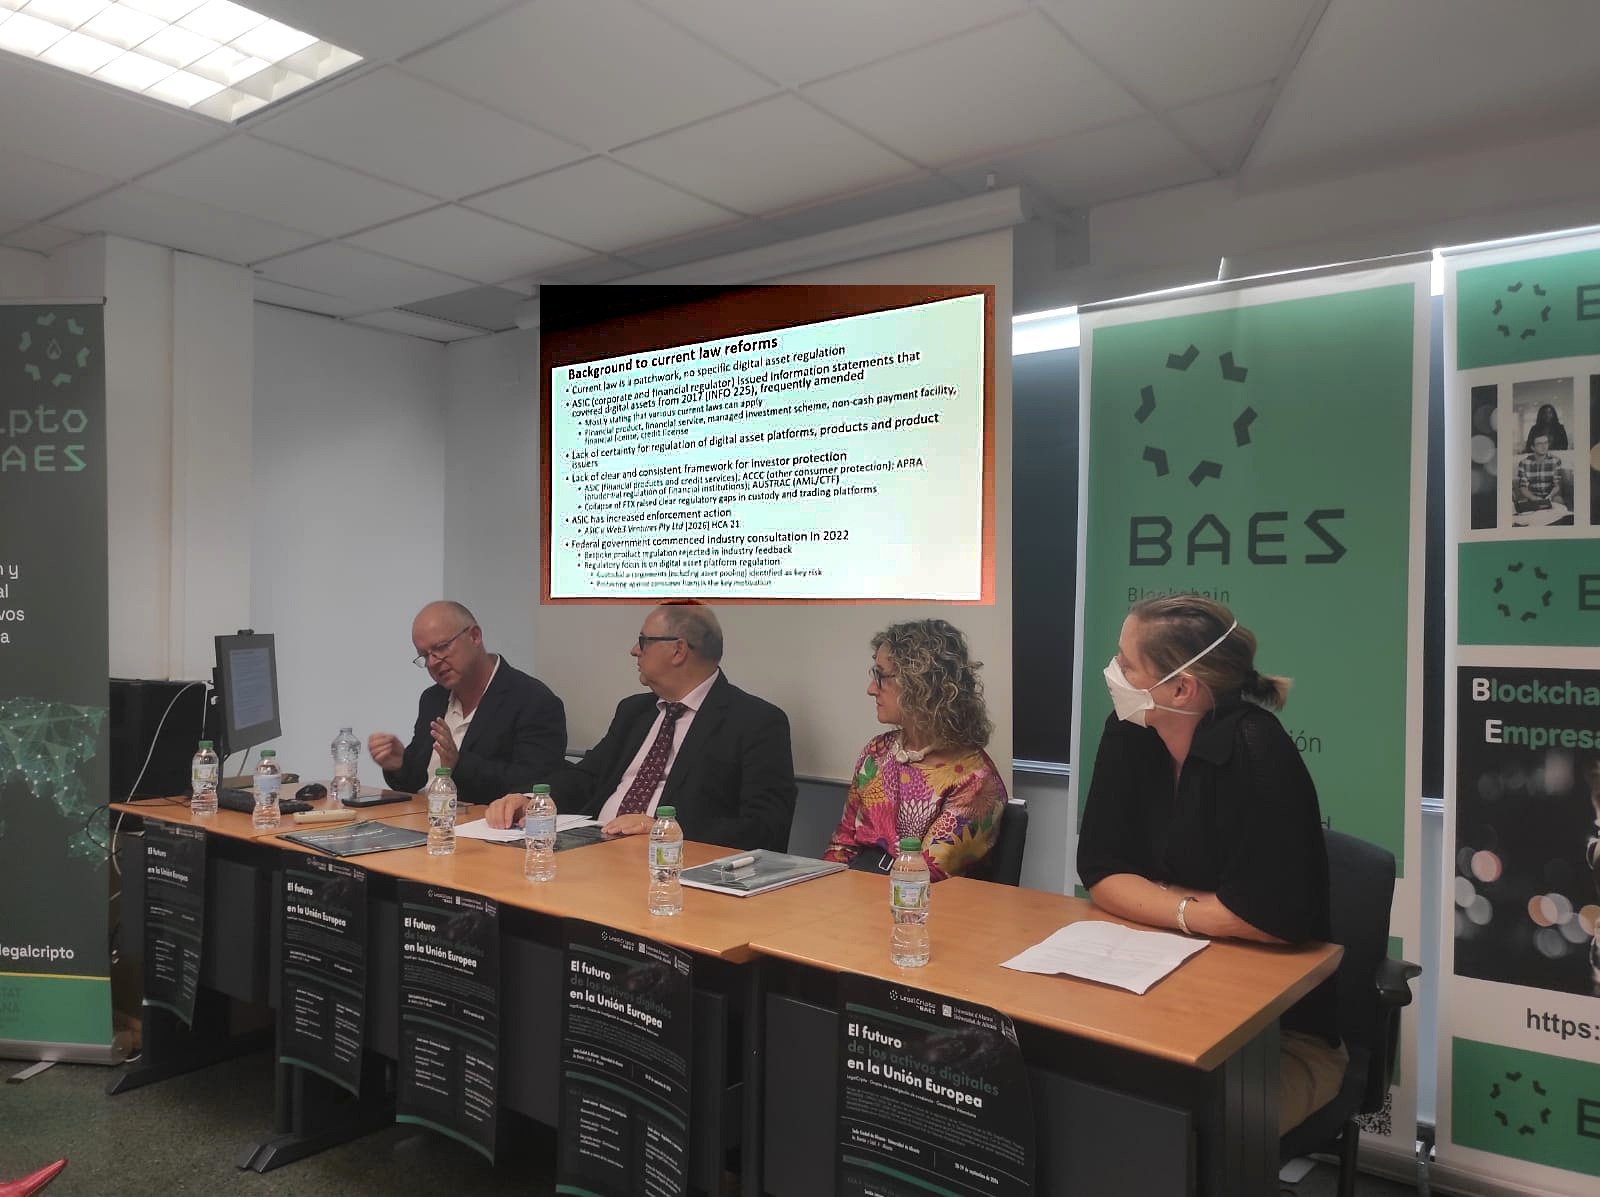
En la sesión abierta del 29 de septiembre de 2026 de las Jornadas Científicas Internacionales de clausura del proyecto PROMETEO LegalCripto (CIPROM/2022/26), celebradas en la Sede Ciudad de Alicante de la Universidad de Alicante, el profesor Jason Harris y la doctora Zofia Bednarz presentaron el nuevo marco australiano de los activos digitales. Publicamos a continuación su texto íntegro.

Los autores. Jason Harris es profesor de Derecho de sociedades (Professor in Corporate Law) en la Sydney Law School de la Universidad de Sídney. Zofia Bednarz es doctora e investigadora en Derecho mercantil y de sociedades, y firma este texto por la Universidad de Málaga.
La regulación de los activos digitales en Australia
Profesor Jason Harris, Universidad de Sídney, y Dra. Zofia Bednarz, Universidad de Málaga
Hasta ahora, Australia no contaba con un régimen específico para los activos digitales. El regulador, la Australian Securities and Investments Commission (ASIC), aplicaba el marco general de servicios financieros. La Information Sheet 225 (INFO 225) de ASIC explica que, dependiendo de su estructura, un token o una plataforma pueden constituir un producto financiero, un servicio financiero, un sistema de inversión colectiva (managed investment scheme, MIS), un mecanismo de pago distinto del efectivo o requerir una licencia australiana de servicios financieros (AFS) o de crédito. Esto generaba cierta incertidumbre para plataformas, productos y emisores y no existía un marco uniforme de protección de los inversores. Además, las competencias estaban repartidas: ASIC supervisaba los productos financieros y el crédito; la Australian Competition and Consumer Commission (ACCC), la protección de los consumidores; la Australian Prudential Regulation Authority (APRA), la solvencia de las entidades financieras; y AUSTRAC, las normas contra el blanqueo de capitales y la financiación del terrorismo (AML/CTF). La legislación australiana de servicios financieros se articula en torno al concepto de «producto financiero». Quien desarrolla una actividad de servicios financieros respecto de un producto financiero debe disponer de una licencia AFS (Corporations Act 2001 (Cth), s 911A), mientras que los emisores y vendedores están sujetos a obligaciones de información y conducta. Por ello, determinar si una determinada estructura relacionada con criptoactivos constituía un producto financiero era la cuestión fundamental para todo el sector.
Diversos escándalos, como el colapso de la plataforma de intercambio de criptomonedas FTX a finales de 2022, en el que numerosos inversores sufrieron importantes pérdidas, pusieron de manifiesto las deficiencias en la regulación de las plataformas de custodia y negociación y llevaron a ASIC a intensificar su actividad supervisora. El Gobierno federal inició consultas con el sector en 2022. La industria rechazó una regulación específica de los productos cripto, por lo que la reforma pasó a centrarse en las plataformas de activos digitales. Los principales riesgos identificados fueron los mecanismos de custodia, incluida la agrupación de los activos de los clientes, y la protección de los consumidores.
La jurisprudencia muestra la incertidumbre del régimen anterior. En ASIC v Finder Wallet Pty Ltd [2024] FCA 228, el Tribunal Federal consideró que un producto relacionado con criptoactivos no era una obligación de deuda (debenture) y, por tanto, no estaba sujeto a las obligaciones de licencia e información aplicables a esta. ASIC v Web3 Ventures Pty Ltd se refería al producto «Earner» de Block Earner, mediante el cual los clientes transferían criptomonedas a cambio de un rendimiento fijo. En primera instancia, el tribunal consideró que era un producto financiero que requería licencia ([2024] FCA 64). El Tribunal Federal en Pleno revocó esta decisión y calificó la operación como un préstamo conforme a las condiciones de uso ([2025] FCAFC 58). Posteriormente, el Tribunal Superior restableció por unanimidad la posición de ASIC ([2026] HCA 21), al considerar que el producto constituía tanto un mecanismo de inversión financiera como un derivado. El Tribunal atendió a la sustancia contractual de la operación y no a su denominación. La sentencia confirma que las definiciones existentes pueden abarcar productos cripto, aunque la cuestión debe resolverse producto por producto y no aborda las plataformas en las que estos se custodian y negocian.
Esta laguna ha sido abordada mediante la Corporations Amendment (Digital Assets Framework) Act 2026 (Cth), aprobada el 8 de abril de 2026 y cuya aplicación comenzará a finales de 2027. La ley modifica el capítulo 7 de la Corporations Act y la ASIC Act 2001 (Cth). Introduce el concepto de «digital token», definido como un registro electrónico susceptible de control fáctico (s 761GB), y dos tipos de plataformas. Una digital asset platform (DAP) es aquella en la que un operador mantiene tokens digitales para sí mismo o para otra persona, como un servicio de intercambio o un monedero de custodia (s 761GC). Una tokenised custody platform (TCP) es aquella en la que el operador identifica un activo subyacente distinto del dinero, crea un token que permite reclamarlo o disponer de él y mantiene dicho activo para su titular como fiduciario o depositario (s 761GD). Ambas se incorporan a la lista de productos financieros del s 764A(1), salvo que ya constituyan MIS. La ley distingue dos grandes categorías de tokens. Los tokens similares a materias primas o coleccionables son el propio activo y la plataforma que los custodia se regula como DAP, mientras que las transferencias entre particulares sin intermediario quedan fuera del régimen. Los tokens similares a títulos al portador representan derechos frente a un emisor; en ese caso, el emisor continúa sujeto a las normas del capítulo 7 y la plataforma se regula como TCP.
Los proveedores de servicios financieros relacionados con una DAP o TCP deben disponer de una licencia AFS. La ley adapta las normas sobre ofertas no solicitadas, información y captación de fondos y establece requisitos específicos para la custodia de activos (s 912BE) y las funciones de transacción y liquidación (s 912BF). También introduce normas de conducta para las plataformas y un documento informativo específico, la DAP/TCP Guide. Las facultades de ASIC, incluida su potestad de intervención sobre productos, se amplían a las DAP y TCP.
El alcance de la nueva regulación es limitado, ya que no determina los derechos sobre los propios activos digitales. Los derechos contractuales subyacentes siguen determinando si un producto o servicio es financiero. Existen exenciones para operaciones de bajo volumen y para empresas que utilizan una plataforma de forma meramente incidental, como un comercio que integra un monedero digital para pagos. La infraestructura pública de tokens y la custodia mediante staking quedan excluidas de las definiciones de MIS y producto financiero (ss 9E y 9F). Los wrapped tokens se valoran atendiendo a su sustancia y no a su forma.
En comparación con la Unión Europea, el modelo australiano presenta una arquitectura diferente. MiFID II (Directiva 2014/65/UE) define los instrumentos financieros mediante una lista cerrada, mientras que el concepto australiano de «producto financiero» es funcional y abierto. MiCA (Reglamento (UE) 2023/1114) actúa como régimen residual para los criptoactivos que quedan fuera de MiFID y establece una clasificación basada en asset-referenced tokens, e-money tokens y otros criptoactivos. Australia no cuenta con una clasificación equivalente y sus categorías dependen principalmente de la estructura de custodia. La licencia australiana para DAP y TCP se asemeja a la autorización de los proveedores de servicios de criptoactivos prevista en MiCA, y los ss 912BE y 912BF presentan similitudes con los requisitos europeos de custodia y funcionamiento. Sin embargo, MiCA establece obligaciones específicas para los emisores según la categoría del token, mientras que Australia regula principalmente las plataformas y deja a los emisores sujetos al análisis individual de cada producto. Ambos sistemas prevén períodos transitorios para los operadores existentes.
En definitiva, Australia ha optado por añadir una capa de regulación centrada en la custodia a su sistema de licencias existente, en lugar de crear un régimen específico para los tokens. La eficacia de la protección de los consumidores dependerá de los estándares que ASIC establezca al desarrollar la nueva legislación.