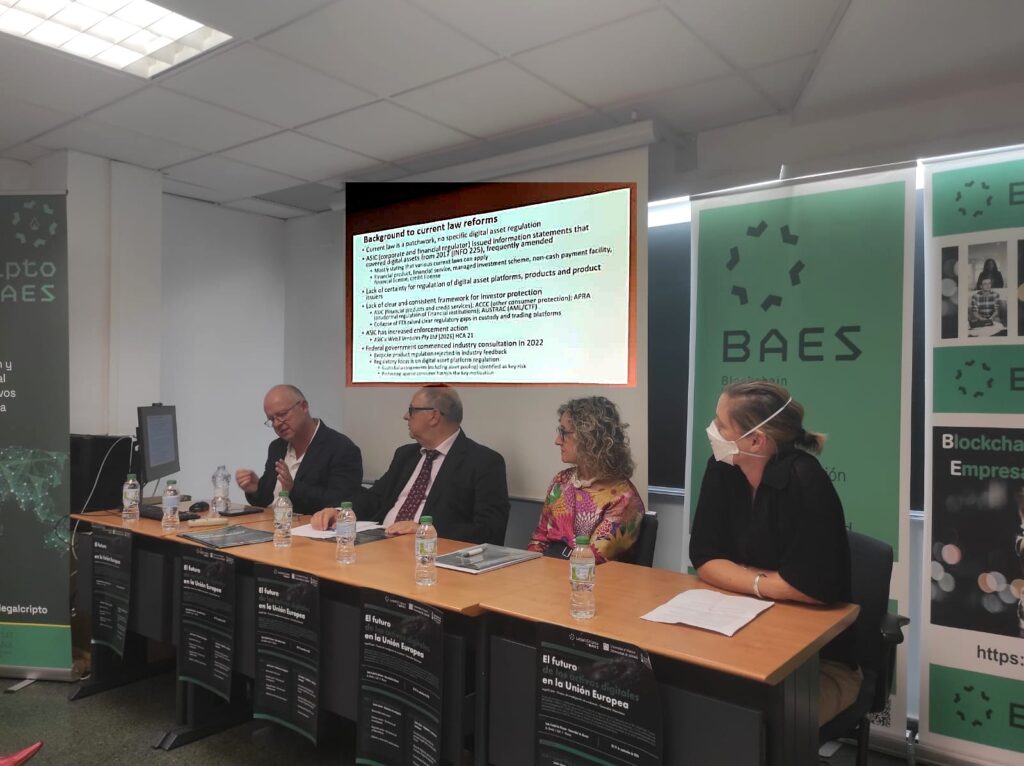

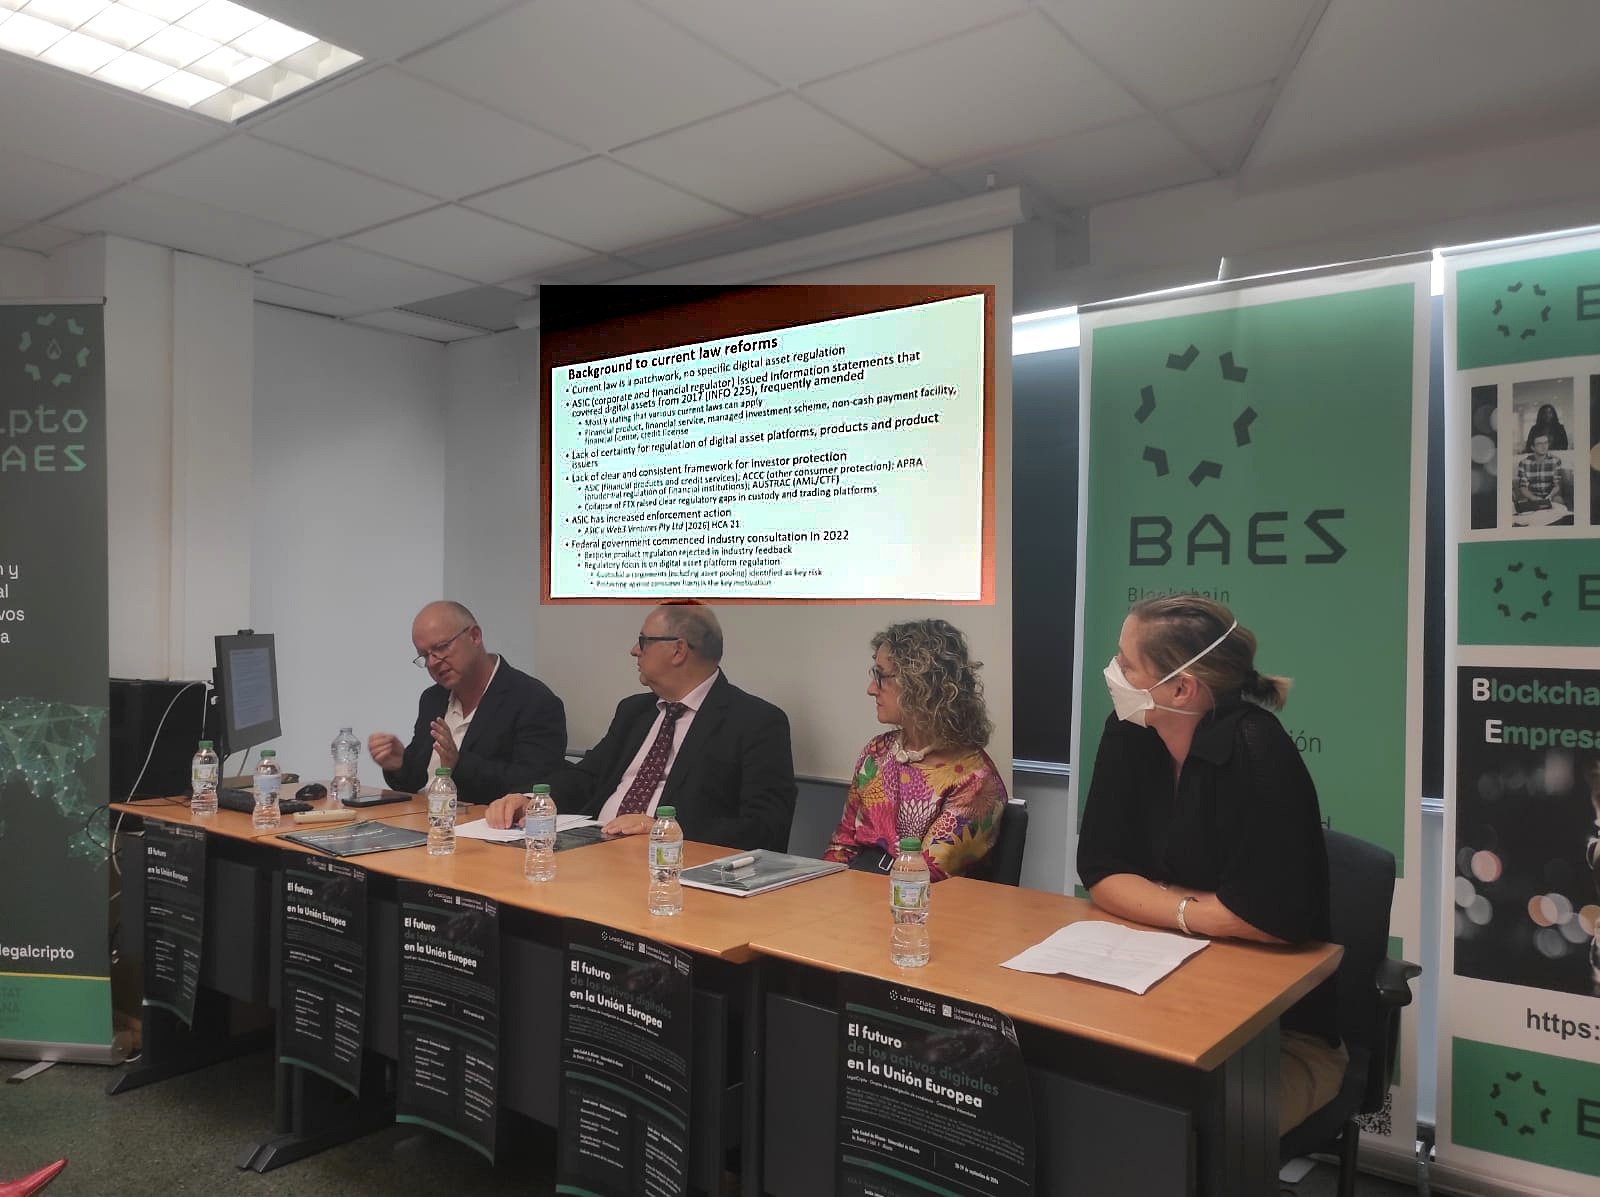
En la sesión abierta del 29 de septiembre de 2026 de las Jornadas Científicas Internacionales de clausura del proyecto PROMETEO LegalCripto (CIPROM/2022/26), celebradas en la Sede Ciudad de Alicante de la Universidad de Alicante, el profesor Jason Harris y la doctora Zofia Bednarz presentaron el nuevo marco australiano de los activos digitales. Publicamos a continuación su texto íntegro.

Los autores. Jason Harris es profesor de Derecho de sociedades (Professor in Corporate Law) en la Sydney Law School de la Universidad de Sídney. Zofia Bednarz es doctora e investigadora en Derecho mercantil y de sociedades, y firma este texto por la Universidad de Málaga.
La regulación de los activos digitales en Australia
Profesor Jason Harris, Universidad de Sídney, y Dra. Zofia Bednarz, Universidad de Málaga
Hasta ahora, Australia no contaba con un régimen específico para los activos digitales. El regulador, la Australian Securities and Investments Commission (ASIC), aplicaba el marco general de servicios financieros. La Information Sheet 225 (INFO 225) de ASIC explica que, dependiendo de su estructura, un token o una plataforma pueden constituir un producto financiero, un servicio financiero, un sistema de inversión colectiva (managed investment scheme, MIS), un mecanismo de pago distinto del efectivo o requerir una licencia australiana de servicios financieros (AFS) o de crédito. Esto generaba cierta incertidumbre para plataformas, productos y emisores y no existía un marco uniforme de protección de los inversores. Además, las competencias estaban repartidas: ASIC supervisaba los productos financieros y el crédito; la Australian Competition and Consumer Commission (ACCC), la protección de los consumidores; la Australian Prudential Regulation Authority (APRA), la solvencia de las entidades financieras; y AUSTRAC, las normas contra el blanqueo de capitales y la financiación del terrorismo (AML/CTF). La legislación australiana de servicios financieros se articula en torno al concepto de «producto financiero». Quien desarrolla una actividad de servicios financieros respecto de un producto financiero debe disponer de una licencia AFS (Corporations Act 2001 (Cth), s 911A), mientras que los emisores y vendedores están sujetos a obligaciones de información y conducta. Por ello, determinar si una determinada estructura relacionada con criptoactivos constituía un producto financiero era la cuestión fundamental para todo el sector.
Diversos escándalos, como el colapso de la plataforma de intercambio de criptomonedas FTX a finales de 2022, en el que numerosos inversores sufrieron importantes pérdidas, pusieron de manifiesto las deficiencias en la regulación de las plataformas de custodia y negociación y llevaron a ASIC a intensificar su actividad supervisora. El Gobierno federal inició consultas con el sector en 2022. La industria rechazó una regulación específica de los productos cripto, por lo que la reforma pasó a centrarse en las plataformas de activos digitales. Los principales riesgos identificados fueron los mecanismos de custodia, incluida la agrupación de los activos de los clientes, y la protección de los consumidores.
La jurisprudencia muestra la incertidumbre del régimen anterior. En ASIC v Finder Wallet Pty Ltd [2024] FCA 228, el Tribunal Federal consideró que un producto relacionado con criptoactivos no era una obligación de deuda (debenture) y, por tanto, no estaba sujeto a las obligaciones de licencia e información aplicables a esta. ASIC v Web3 Ventures Pty Ltd se refería al producto «Earner» de Block Earner, mediante el cual los clientes transferían criptomonedas a cambio de un rendimiento fijo. En primera instancia, el tribunal consideró que era un producto financiero que requería licencia ([2024] FCA 64). El Tribunal Federal en Pleno revocó esta decisión y calificó la operación como un préstamo conforme a las condiciones de uso ([2025] FCAFC 58). Posteriormente, el Tribunal Superior restableció por unanimidad la posición de ASIC ([2026] HCA 21), al considerar que el producto constituía tanto un mecanismo de inversión financiera como un derivado. El Tribunal atendió a la sustancia contractual de la operación y no a su denominación. La sentencia confirma que las definiciones existentes pueden abarcar productos cripto, aunque la cuestión debe resolverse producto por producto y no aborda las plataformas en las que estos se custodian y negocian.
Esta laguna ha sido abordada mediante la Corporations Amendment (Digital Assets Framework) Act 2026 (Cth), aprobada el 8 de abril de 2026 y cuya aplicación comenzará a finales de 2027. La ley modifica el capítulo 7 de la Corporations Act y la ASIC Act 2001 (Cth). Introduce el concepto de «digital token», definido como un registro electrónico susceptible de control fáctico (s 761GB), y dos tipos de plataformas. Una digital asset platform (DAP) es aquella en la que un operador mantiene tokens digitales para sí mismo o para otra persona, como un servicio de intercambio o un monedero de custodia (s 761GC). Una tokenised custody platform (TCP) es aquella en la que el operador identifica un activo subyacente distinto del dinero, crea un token que permite reclamarlo o disponer de él y mantiene dicho activo para su titular como fiduciario o depositario (s 761GD). Ambas se incorporan a la lista de productos financieros del s 764A(1), salvo que ya constituyan MIS. La ley distingue dos grandes categorías de tokens. Los tokens similares a materias primas o coleccionables son el propio activo y la plataforma que los custodia se regula como DAP, mientras que las transferencias entre particulares sin intermediario quedan fuera del régimen. Los tokens similares a títulos al portador representan derechos frente a un emisor; en ese caso, el emisor continúa sujeto a las normas del capítulo 7 y la plataforma se regula como TCP.
Los proveedores de servicios financieros relacionados con una DAP o TCP deben disponer de una licencia AFS. La ley adapta las normas sobre ofertas no solicitadas, información y captación de fondos y establece requisitos específicos para la custodia de activos (s 912BE) y las funciones de transacción y liquidación (s 912BF). También introduce normas de conducta para las plataformas y un documento informativo específico, la DAP/TCP Guide. Las facultades de ASIC, incluida su potestad de intervención sobre productos, se amplían a las DAP y TCP.
El alcance de la nueva regulación es limitado, ya que no determina los derechos sobre los propios activos digitales. Los derechos contractuales subyacentes siguen determinando si un producto o servicio es financiero. Existen exenciones para operaciones de bajo volumen y para empresas que utilizan una plataforma de forma meramente incidental, como un comercio que integra un monedero digital para pagos. La infraestructura pública de tokens y la custodia mediante staking quedan excluidas de las definiciones de MIS y producto financiero (ss 9E y 9F). Los wrapped tokens se valoran atendiendo a su sustancia y no a su forma.
En comparación con la Unión Europea, el modelo australiano presenta una arquitectura diferente. MiFID II (Directiva 2014/65/UE) define los instrumentos financieros mediante una lista cerrada, mientras que el concepto australiano de «producto financiero» es funcional y abierto. MiCA (Reglamento (UE) 2023/1114) actúa como régimen residual para los criptoactivos que quedan fuera de MiFID y establece una clasificación basada en asset-referenced tokens, e-money tokens y otros criptoactivos. Australia no cuenta con una clasificación equivalente y sus categorías dependen principalmente de la estructura de custodia. La licencia australiana para DAP y TCP se asemeja a la autorización de los proveedores de servicios de criptoactivos prevista en MiCA, y los ss 912BE y 912BF presentan similitudes con los requisitos europeos de custodia y funcionamiento. Sin embargo, MiCA establece obligaciones específicas para los emisores según la categoría del token, mientras que Australia regula principalmente las plataformas y deja a los emisores sujetos al análisis individual de cada producto. Ambos sistemas prevén períodos transitorios para los operadores existentes.
En definitiva, Australia ha optado por añadir una capa de regulación centrada en la custodia a su sistema de licencias existente, en lugar de crear un régimen específico para los tokens. La eficacia de la protección de los consumidores dependerá de los estándares que ASIC establezca al desarrollar la nueva legislación.
El ecosistema legal inteligente de pagos europeo, analizado desde el metamodelo WIT
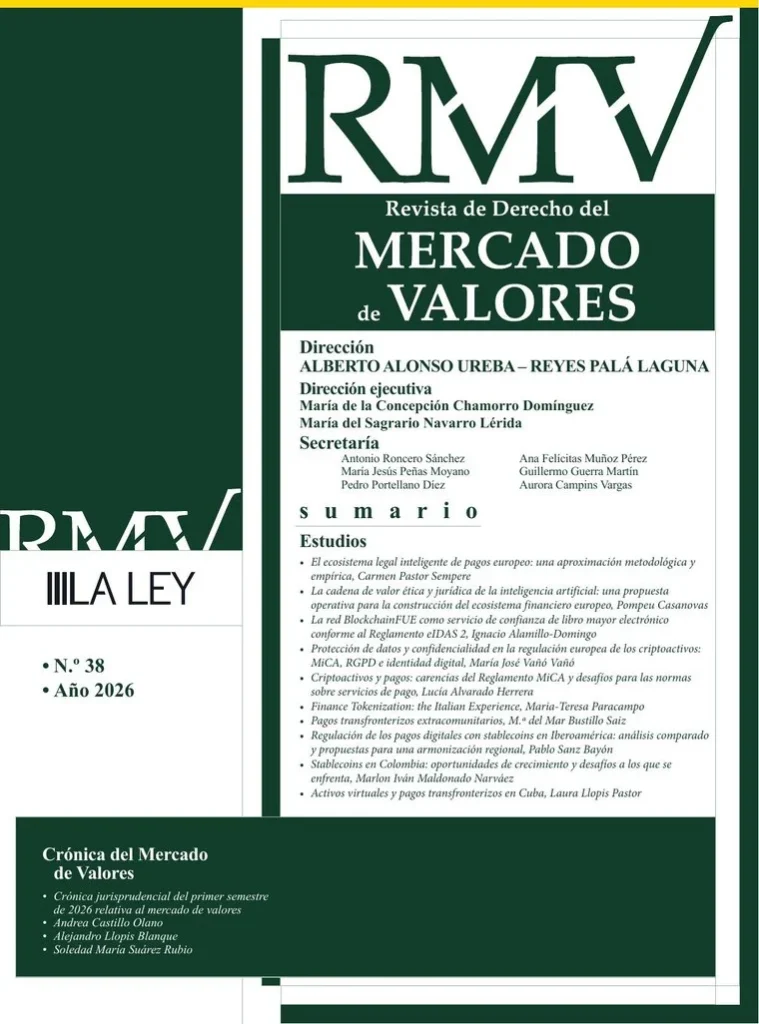
Un motivo de enorme satisfacción, personal y para el equipo de PROMETEO LegalCripto: el nº 38 de la Revista de Derecho del Mercado de Valores, monográfico sobre tecnología de registro distribuido, inteligencia artificial y el ecosistema de pagos, se publica íntegramente en acceso abierto.
Metamodelo WIT · World · Institution · Technology
El ecosistema legal inteligente de pagos europeo (smart legal ecosystem)
El monográfico analiza el ecosistema legal inteligente de pagos europeo desde una nueva aproximación metodológica y empírica articulada en torno al metamodelo WIT (World · Institution · Technology), que examina la interacción entre la regulación, la práctica económica y la tecnología.
Presentación del número
Este número monográfico de la Revista de Derecho del Mercado de Valores, dirigida por los catedráticos de Derecho Mercantil Alberto Alonso Ureba y Reyes Palá Laguna, y con la dirección ejecutiva de las profesoras de Derecho Mercantil María de la Concepción Chamorro Domínguez y María del Sagrario Navarro Lérida, recoge los resultados de investigación y las pruebas de concepto desarrollados en el marco del proyecto PROMETEO LegalCripto (IP Carmen Pastor Sempere) y materializa el cierre de los objetivos de su anualidad 2026. Los trabajos se centran en la incidencia de la tecnología de registro distribuido y de la inteligencia artificial en el sector financiero y, muy en particular, en el ecosistema de los pagos articulado en torno a las stablecoins, desde una perspectiva jurídica teórica y práctica que es europea, pero también iberoamericana.
El monográfico abre con una reconstrucción del ecosistema europeo de pagos como una arquitectura jurídico-tecnológica de capas funcionales —open banking, BaaS, embedded finance, MiCA, DORA, FIDA y las iniciativas del Eurosistema—, en la que se introduce la categoría del embedded finance público y se aporta evidencia empírica a partir de la prueba de concepto AL-COIN del Sandbox Urbano de Alcoi. A este marco se incorpora la cadena de valor ética y jurídica de la inteligencia artificial aplicada al ecosistema financiero, cuya consideración ha resultado necesaria para dar cuenta de la evolución del marco europeo desde el inicio del proyecto. Completan el bloque institucional los servicios de confianza de libro mayor electrónico previstos en eIDAS 2 y las exigencias de protección de datos y confidencialidad que pesan sobre los prestadores de servicios de criptoactivos.
El número aborda después el régimen del dinero electrónico tokenizado y su relación con los servicios de pago —incluida su proyección a los pagos internacionales extracomunitarios— y la experiencia italiana de tokenización financiera, antes de ofrecer una amplia proyección iberoamericana: el análisis comparado de las stablecoins en la región y sus propuestas de armonización, y los estudios sobre Colombia y Cuba.
Cierre de los objetivos del proyecto
Con estas aportaciones se completan los objetivos de investigación del proyecto PROMETEO CIPROM/2022/26 «LegalCripto»: cuatro años de investigación intensa, con un equipo internacional e interdisciplinar, publicada siempre en acceso abierto y en editoriales de prestigio:
Springer Law, G. Giappichelli Editore, Editorial Comares y Aranzadi LA LEY
Los resultados del proyecto se completarán a lo largo de 2026 con la publicación del trabajo derivado de su segunda prueba de concepto, relativa al pagaré electrónico sobre tecnología de registro distribuido. En breve se darán a conocer, igualmente en abierto, las conclusiones del proyecto.
Dirección de la revista
Dirección: Alberto Alonso Ureba y Reyes Palá Laguna, catedráticos de Derecho Mercantil. Dirección ejecutiva: María de la Concepción Chamorro Domínguez y María del Sagrario Navarro Lérida, profesoras de Derecho Mercantil.
Secretaría: Antonio Roncero Sánchez, María Jesús Peñas Moyano, Pedro Portellano Díez, Ana Felícitas Muñoz Pérez, Guillermo Guerra Martín y Aurora Campins Vargas.
Sumario del número · Estudios (acceso abierto)
El número 38 (enero-junio 2026) está disponible íntegramente en acceso abierto. Estos son sus estudios:
El ecosistema legal inteligente de pagos europeo: una aproximación
metodológica y empírica
Carmen Pastor Sempere
Catedrática de Derecho Mercantil, Universidad de Alicante; investigadora
principal del Proyecto PROMETEO CIPROM/2022/26 (LegalCripto); directora
de BAES Blockchain Lab.
La cadena de valor ética y jurídica de la inteligencia artificial: una
propuesta operativa para la construcción del ecosistema financiero europeo
Pompeu Casanovas
Profesor de investigación, Instituto de Investigación en Inteligencia
Artificial del CSIC (IIIA-CSIC, Barcelona); investigador vinculado al
Instituto de Derecho y Tecnología de la UAB (IDT-UAB); Adjunct Professor,
Law School, La Trobe University (Melbourne, Australia).
La red BlockchainFUE como servicio de confianza de libro mayor electrónico
conforme al Reglamento eIDAS 2
Ignacio Alamillo-Domingo
Grupo de investigación iDerTec, Universidad de Murcia.
Protección de datos y confidencialidad en la regulación europea de los
criptoactivos: MiCA, RGPD e identidad digital
María José Vañó Vañó
Profesora de Universidad acreditada a catedrática, Departamento de Derecho
Mercantil «Manuel Broseta Pont», Universitat de València.
Criptoactivos y pagos: carencias del Reglamento MiCA y desafíos para las
normas sobre servicios de pago
Lucía Alvarado Herrera
Profesora Titular de Derecho Mercantil, Universidad Pablo de Olavide de
Sevilla.
Finance Tokenization: the Italian Experience
Maria-Teresa Paracampo
Associate Professor in Financial Markets and Digital Innovation Law,
University of Bari.
Pagos transfronterizos extracomunitarios
M.ª del Mar Bustillo Saiz
Profesora Titular de Derecho Mercantil, Facultad de Derecho, Universidad
de Valladolid.
Regulación de los pagos digitales con stablecoins en Iberoamérica: análisis
comparado y propuestas para una armonización regional
Pablo Sanz Bayón
Profesor Permanente Laboral de Derecho Mercantil, Universidad Nacional de
Educación a Distancia (UNED).
Stablecoins en Colombia: oportunidades de crecimiento y desafíos a los
que se enfrenta
Marlon Iván Maldonado Narváez
Abogado; doctor en Derecho (Summa Cum Laude), Universidad Carlos III de
Madrid; Máster en Derecho Empresarial, Universidad Autónoma de Barcelona;
Especialista en Derecho de las Fintech, Universidad Externado de Colombia;
profesor investigador.
Activos virtuales y pagos transfronterizos en Cuba
Laura Llopis Pastor
Abogada; colaboradora del Proyecto PROMETEO CIPROM/2022/26 (LegalCripto).
max-width: 960px; margin: 40px auto; padding: 0 24px; color: var(–verde-oscuro); font-family: Arial, Helvetica, sans-serif; }
.publicaciones *, .publicaciones *::before, .publicaciones *::after { box-sizing: border-box; }
.publicaciones__item { position: relative; padding: 28px 0; border-bottom: 1px solid var(–borde); }
.publicaciones__item:first-child { border-top: 1px solid var(–borde); }
.publicaciones__item h3 { max-width: 850px; margin: 0 0 12px; color: var(–verde-oscuro); font-size: clamp(1.15rem, 2vw, 1.4rem); font-weight: 700; line-height: 1.4; }
.publicaciones__autor { margin: 0 0 8px; color: var(–verde-oscuro); font-size: 1rem; font-weight: 700; line-height: 1.5; }
.publicaciones__descripcion { max-width: 850px; margin: 0; color: rgba(0, 71, 55, 0.78); font-size: 0.95rem; line-height: 1.65; }
.publicaciones__etiqueta { display: inline-block; margin-bottom: 14px; padding: 6px 10px; color: var(–verde-oscuro); background: var(–verde-claro); border-radius: 999px; font-size: 0.75rem; font-weight: 700; letter-spacing: 0.04em; text-transform: uppercase; }
.publicaciones__item–destacado { margin: 12px 0; padding: 28px; background: var(–verde-suave); border: 1px solid var(–verde-claro); border-radius: 8px; }
.publicaciones__item–destacado + .publicaciones__item { border-top: 0; }
.publicaciones__item::before { position: absolute; top: 34px; left: -16px; width: 4px; height: 30px; background: var(–verde-claro); border-radius: 999px; content: «»; opacity: 0; transition: opacity 0.2s ease; }
.publicaciones__item:hover::before { opacity: 1; }
@media (max-width: 600px) { .publicaciones { margin: 24px auto; padding: 0 16px; }
.publicaciones__item { padding: 22px 0; }
.publicaciones__item–destacado { padding: 22px; }
.publicaciones__item h3 { font-size: 1.1rem; }
.publicaciones__descripcion { font-size: 0.92rem; }
.publicaciones__item::before { display: none; } }
Agradecimientos
Nuestro agradecimiento a la Revista de Derecho del Mercado de Valores y a su dirección, Alberto Alonso Ureba y Reyes Palá Laguna, así como a la dirección ejecutiva, María de la Concepción Chamorro Domínguez y María del Sagrario Navarro Lérida, y a quienes han hecho posible este número con sus trabajos. Gracias por seguir tendiendo puentes en el estudio de la regulación de los activos digitales, los pagos y la inteligencia artificial, con vocación europea e iberoamericana.

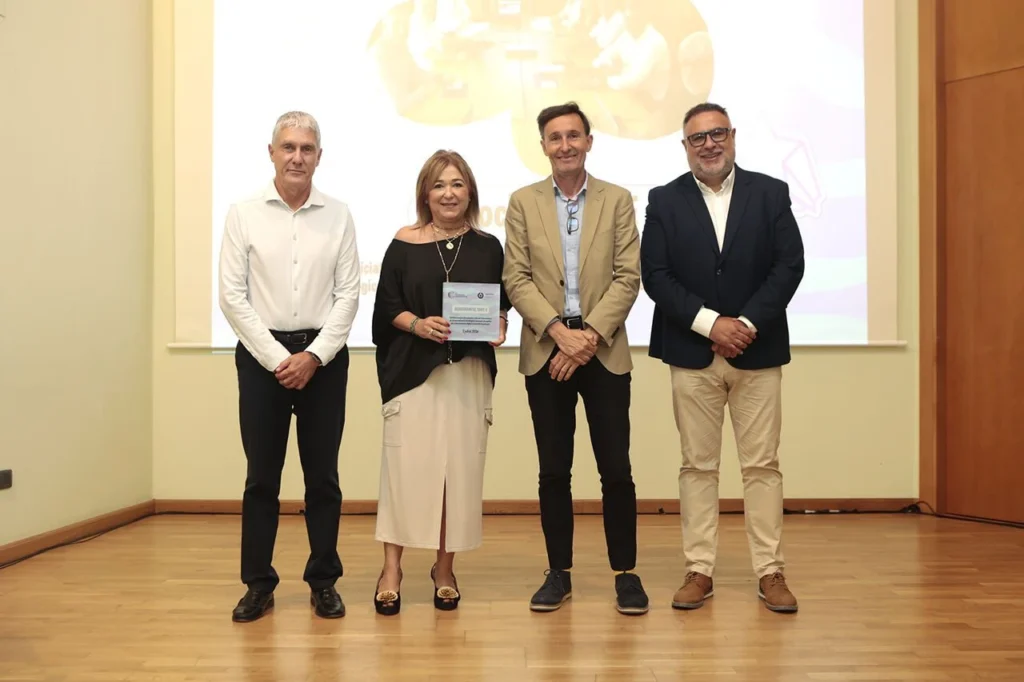
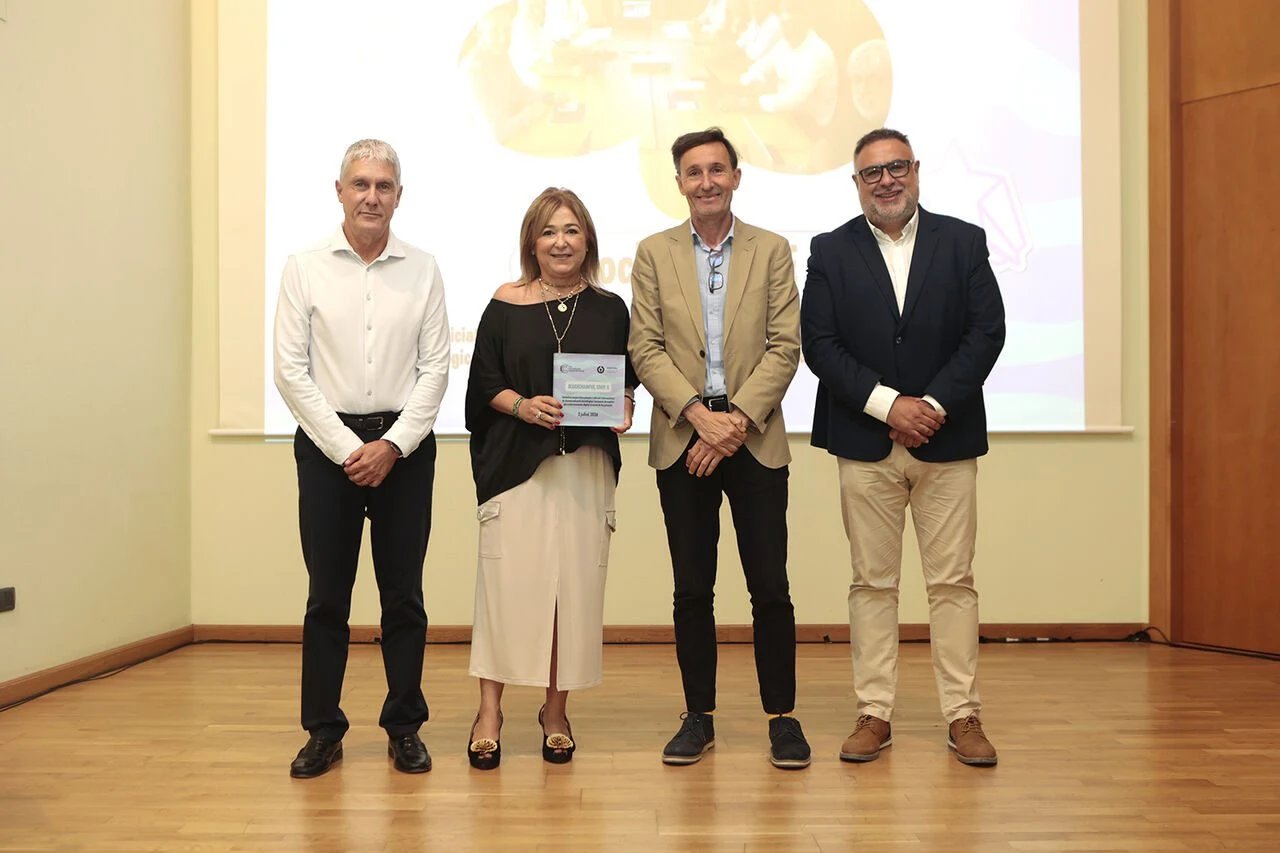
Un reconocimiento a la spin-off donde LegalCripto desarrolla sus pruebas de concepto
BlockchainFUE, cooperativa y spin-off del proyecto PROMETEO LegalCripto en la que se desarrollan sus pruebas de concepto, recibió el reconocimiento de CONCOVAL en la celebración del Día Mundial del Cooperativismo 2026, cuyo lema, «Cooperativas por un mundo en paz», sitúa a las cooperativas como constructoras de confianza y de convivencia, también en el ámbito digital.
Palabras de agradecimiento, en nombre de BlockchainFUE
En nombre de BlockchainFUE, quiero dar las gracias a CONCOVAL por este reconocimiento, que recibimos con enorme ilusión y responsabilidad. El lema de este año, «Cooperativas por un mundo en paz», nos interpela de forma muy directa. Porque no hay paz sin confianza, y no hay confianza sin instituciones sólidas ni sin que las personas puedan participar, en igualdad, de la vida económica y digital.
En BlockchainFUE trabajamos precisamente ahí: en poner la tecnología al servicio de las personas. Creemos que el acceso a las infraestructuras digitales debe ser democrático, transparente y seguro; que los datos de la ciudadanía deben estar protegidos; y que la innovación solo tiene sentido si fortalece la comunidad en lugar de dividirla.
Eso es, en el fondo, lo que hace el cooperativismo desde hace más de un siglo: repartir el poder de decidir, cuidar a las personas y construir arraigo en el territorio. Nosotros intentamos llevar ese mismo espíritu al mundo digital, para que nadie quede fuera de la economía del siglo XXI. Cooperar es confiar. Y confiar, también, es construir paz en el mundo digital. Muchas gracias.
Una jornada del cooperativismo valenciano
CONCOVAL cerró la celebración del Día Mundial del Cooperativismo 2026 reivindicando que las cooperativas también construyen paz. La jornada recordó que el cooperativismo valenciano forma parte de un movimiento internacional que comparte valores de cooperación, democracia, arraigo y compromiso con las personas, y sirvió para reconocer a las cooperativas homenajeadas —cooperativas que transforman el mundo a mejor— y para agradecer a Juanvi Moros toda una vida vinculada al cooperativismo.
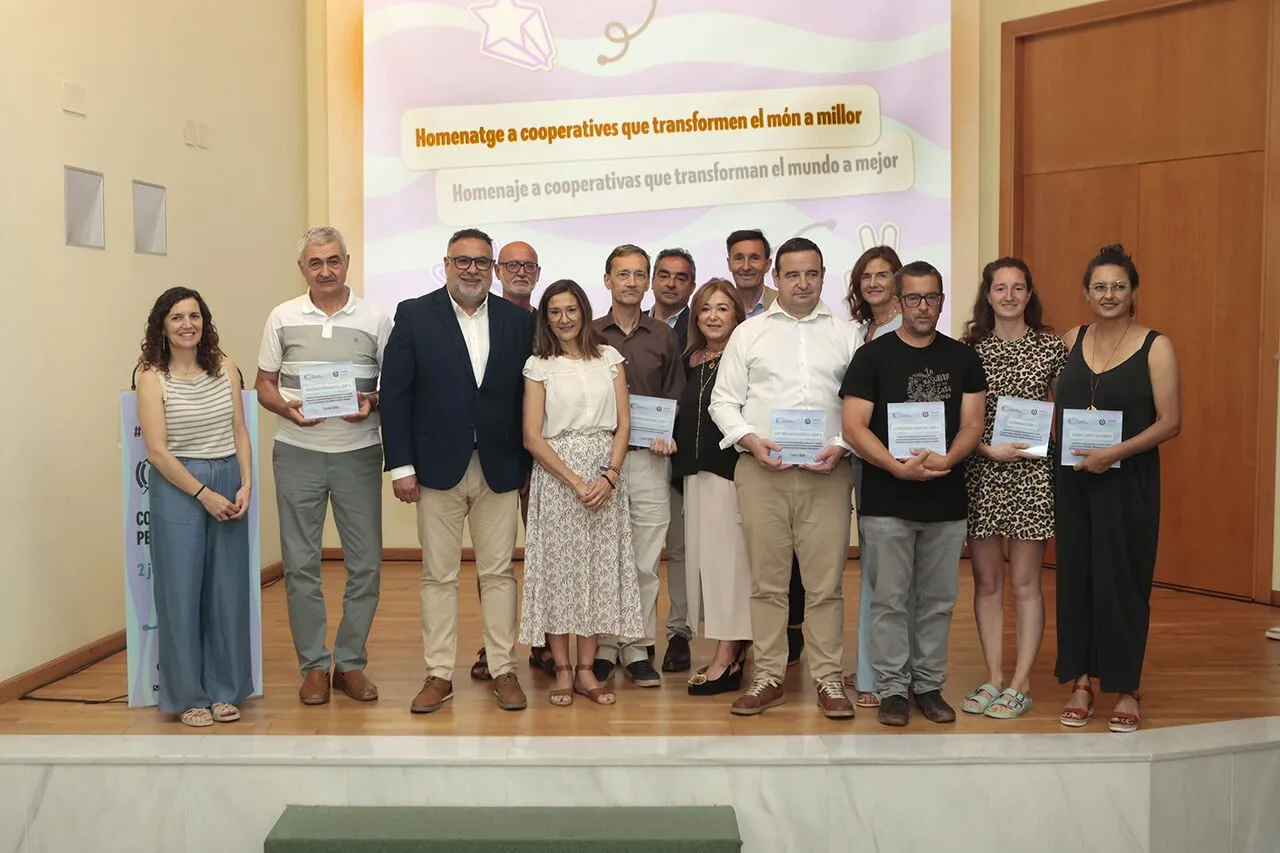
BlockchainFUE y LegalCripto
Como spin-off del proyecto PROMETEO LegalCripto (CIPROM/2022/26), BlockchainFUE es el entorno cooperativo en el que se implementan y ponen a prueba los resultados del proyecto, entre ellos la prueba de concepto AL-COIN sobre finanzas embebidas de iniciativa pública. Este reconocimiento refuerza su vocación de poner las infraestructuras digitales al servicio de las personas, desde los valores del cooperativismo.
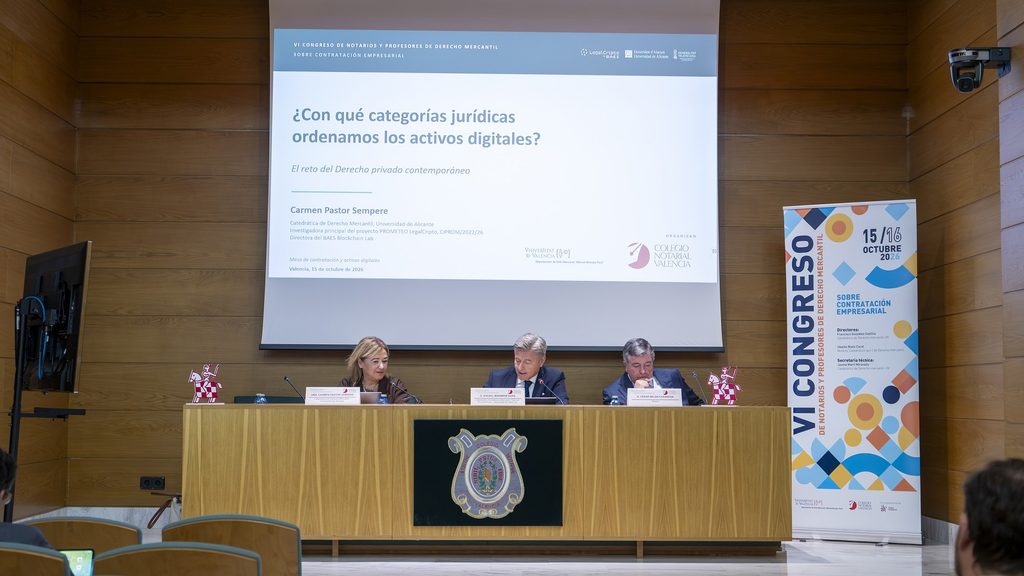

La investigadora principal del proyecto PROMETEO LegalCripto (CIPROM/2022/26) participó en Valencia en la mesa dedicada a la contratación y los activos digitales, con una ponencia sobre las categorías jurídicas con las que el Derecho privado debe ordenar estos activos.
Valencia acogió los días 15 y 16 de octubre de 2026 el VI Congreso de Notarios y Profesores de Derecho Mercantil sobre Contratación Empresarial. Lo organizaron el Colegio Notarial de Valencia y el Departamento de Derecho Mercantil «Manuel Broseta Pont» de la Universitat de València, y lo dirigieron Francisco González Castilla y Ubaldo Nieto Carol. Es un foro que reúne a la academia y al notariado en torno a los problemas actuales de la contratación entre empresas. En la inauguración intervinieron Juan Luis Gandía Cabedo, rector de la Universitat de València, Sofía Puente Santiago, secretaria general para la Innovación y Calidad de la Justicia, Francisco González Castilla, catedrático de Derecho mercantil de la Universitat de València, y el notario Ubaldo Nieto Carol, catedrático acreditado de Derecho mercantil.
La profesora Carmen Pastor Sempere, catedrática de Derecho mercantil de la Universidad de Alicante y directora del BAES Blockchain Lab, intervino el jueves 15 en la mesa «Contratación y activos digitales» con la ponencia «¿Con qué categorías jurídicas ordenamos los activos digitales? El reto del Derecho privado contemporáneo». Compartió mesa con el notario César Belda Casanova, que abordó la tokenización como nueva fórmula contractual y sus garantías y requisitos de buena fe. Moderó la sesión Rafael Marimón Durá, catedrático de Derecho mercantil y director del Departamento de Derecho mercantil «Manuel Broseta Pont» de la Universitat de València.
La ponencia se enmarca en las líneas de trabajo del proyecto PROMETEO LegalCripto. El proyecto estudia el régimen jurídico privado de los activos digitales a partir de instrumentos como los Principios UNIDROIT sobre activos digitales y Derecho privado (2023) y el Reglamento MiCA, y ha desarrollado una prueba de concepto de pagaré tokenizado.
La posición del proyecto en la consulta sobre la revisión de MiCA
La pregunta que planteaba la ponencia está también en el centro de la posición que el proyecto trasladó a la Comisión Europea en la consulta dirigida sobre la revisión del Reglamento (UE) 2023/1114 (MiCA), cerrada el 30 de septiembre de 2026. La respuesta al cuestionario de la consulta se presentó a nombre de la investigadora principal, junto con el documento de posición del grupo, centrado en el tratamiento jurídico de los tokens y en el conflicto de leyes.
MiCA es una norma de supervisión del mercado. Regula el acceso a la actividad y la conducta de los operadores, pero remite al Derecho nacional las cuestiones nucleares de Derecho privado, como la titularidad de los activos digitales, su transmisión, la custodia y la constitución de garantías. Para cubrir ese vacío, el proyecto propone una armonización parcial y funcional, que asocie efectos jurídicos concretos a hechos concretos, deje a cada ordenamiento la calificación dogmática y vaya acompañada de una norma de conflicto. Así se aparta de la armonización plena, que obligaría a la Unión a pronunciarse sobre el concepto de cosa y sobre los modos de adquirir, materias nucleares del Derecho civil de los Estados miembros. Y se aparta también de una respuesta solo supervisora, porque la seguridad de la operación se juega en el Derecho privado.
Otras respuestas a la consulta llegan al mismo diagnóstico por caminos distintos. El European Law Institute, cuya respuesta elaboró un equipo presidido por Teresa Rodríguez de las Heras Ballell, investigadora del proyecto, defiende un reglamento de armonización plena. La Autoridad Europea de Valores y Mercados contempla un vigésimo octavo régimen opcional, limitado a las materias esenciales para la actividad transfronteriza. Las tres respuestas coinciden en que el verdadero obstáculo son el título jurídico y la ejecutabilidad transfronteriza. Discrepan en el instrumento para resolverlo, no en el diagnóstico.
Los activos digitales en el resto del congreso
Los activos digitales también aparecieron en otras sesiones del congreso. En la mesa «Contratos en particular (II)», Mercedes Sánchez Ruiz, catedrática de Derecho mercantil de la Universidad de Murcia, trató la inversión tokenizada y el crowdfunding inmobiliario, y el notario Pedro Rincón de Gregorio habló de la emisión de acciones y deuda a través de sistemas de registro distribuido.
El programa abordó además la contratación en el Derecho de sociedades, la propiedad industrial como objeto del tráfico económico, el apoyo a las personas con discapacidad en el ámbito empresarial y societario, y la contratación en situaciones de crisis de la empresa. La conferencia de clausura, el viernes 16, corrió a cargo de Carlos Lema Devesa, catedrático de Derecho mercantil de la Universidad Complutense de Madrid, que habló de la incidencia de la publicidad en la contratación.
Descargas

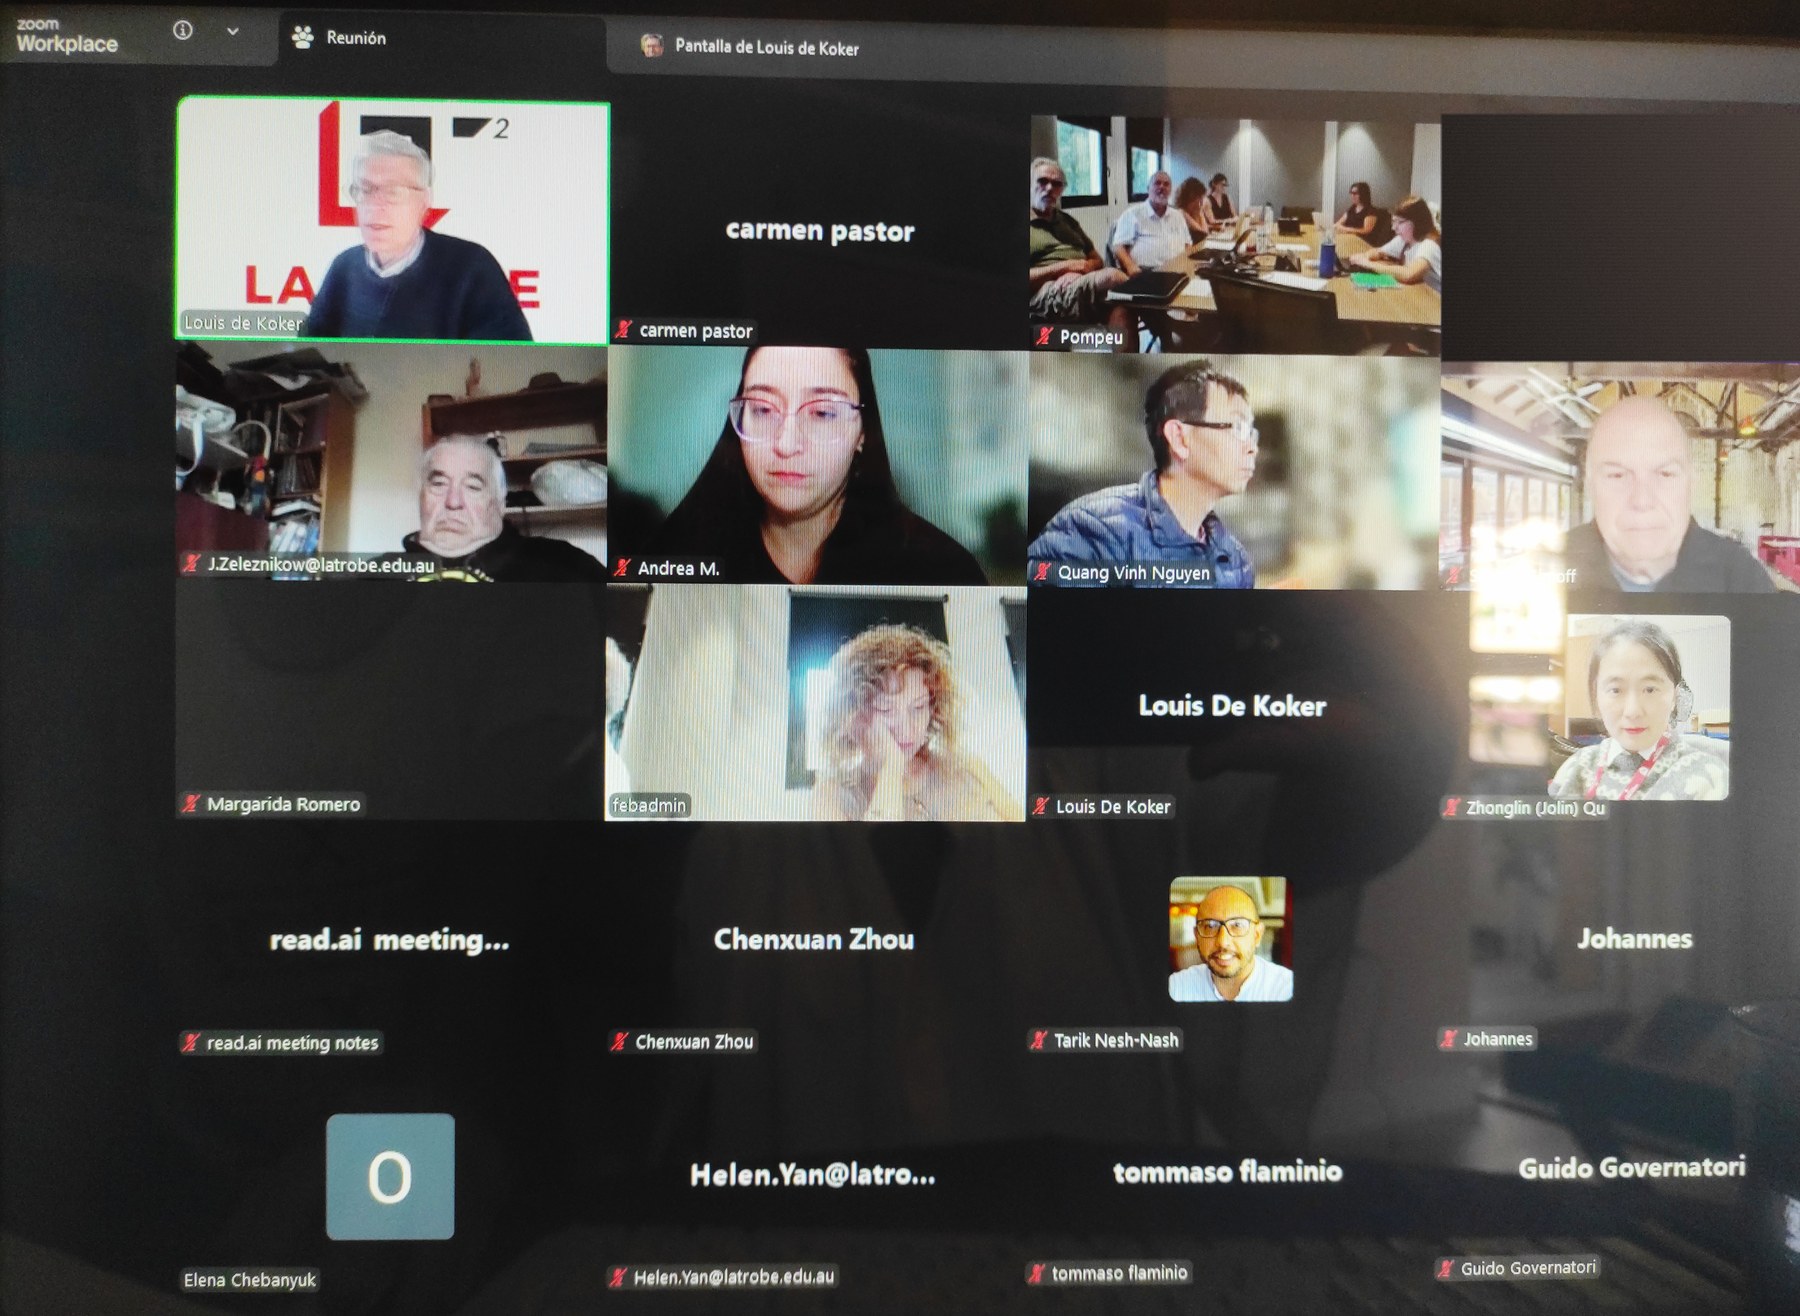
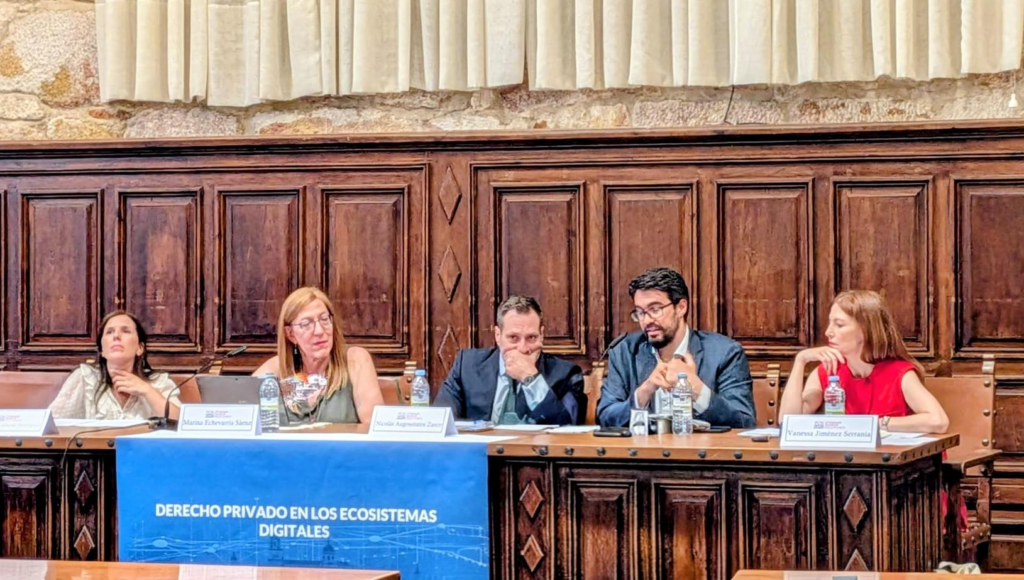
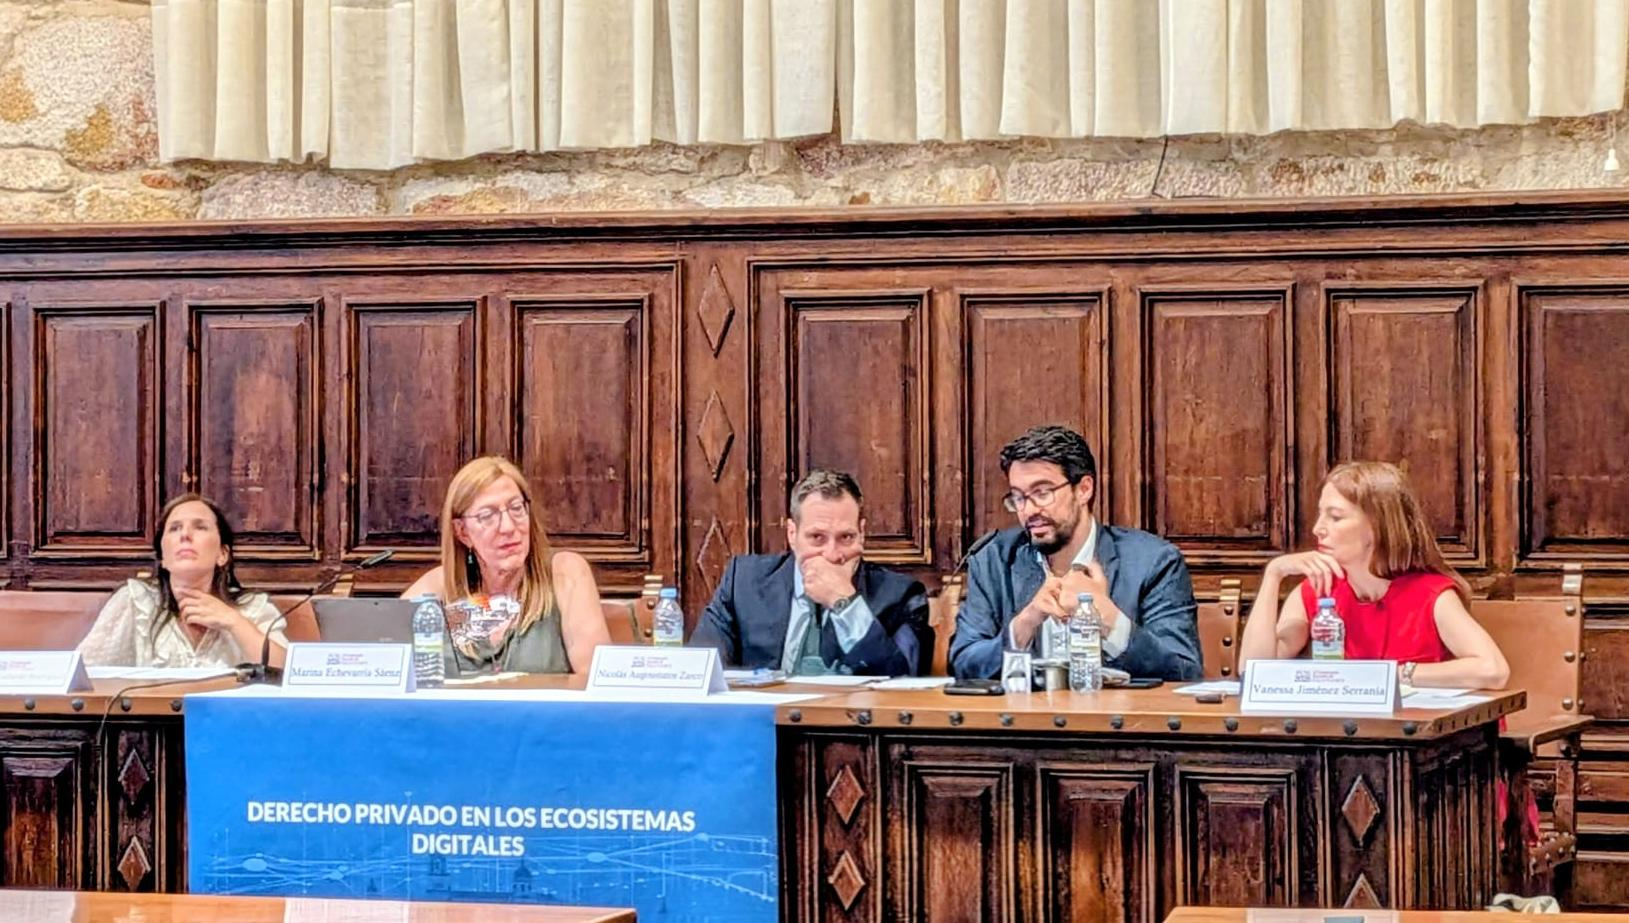
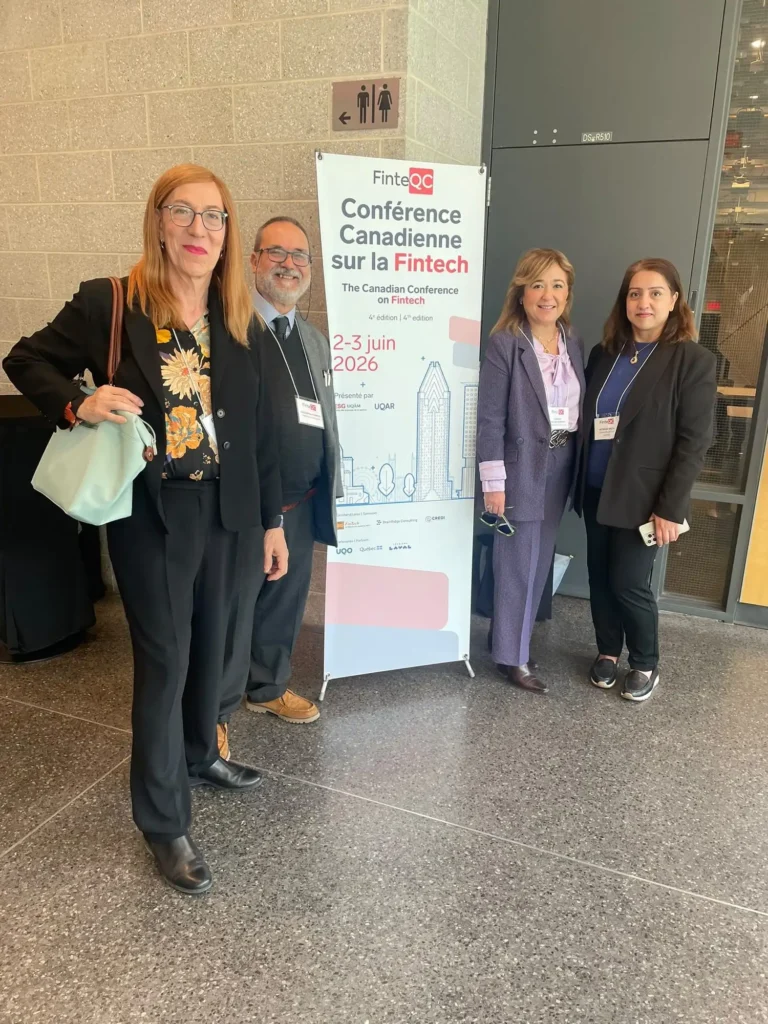
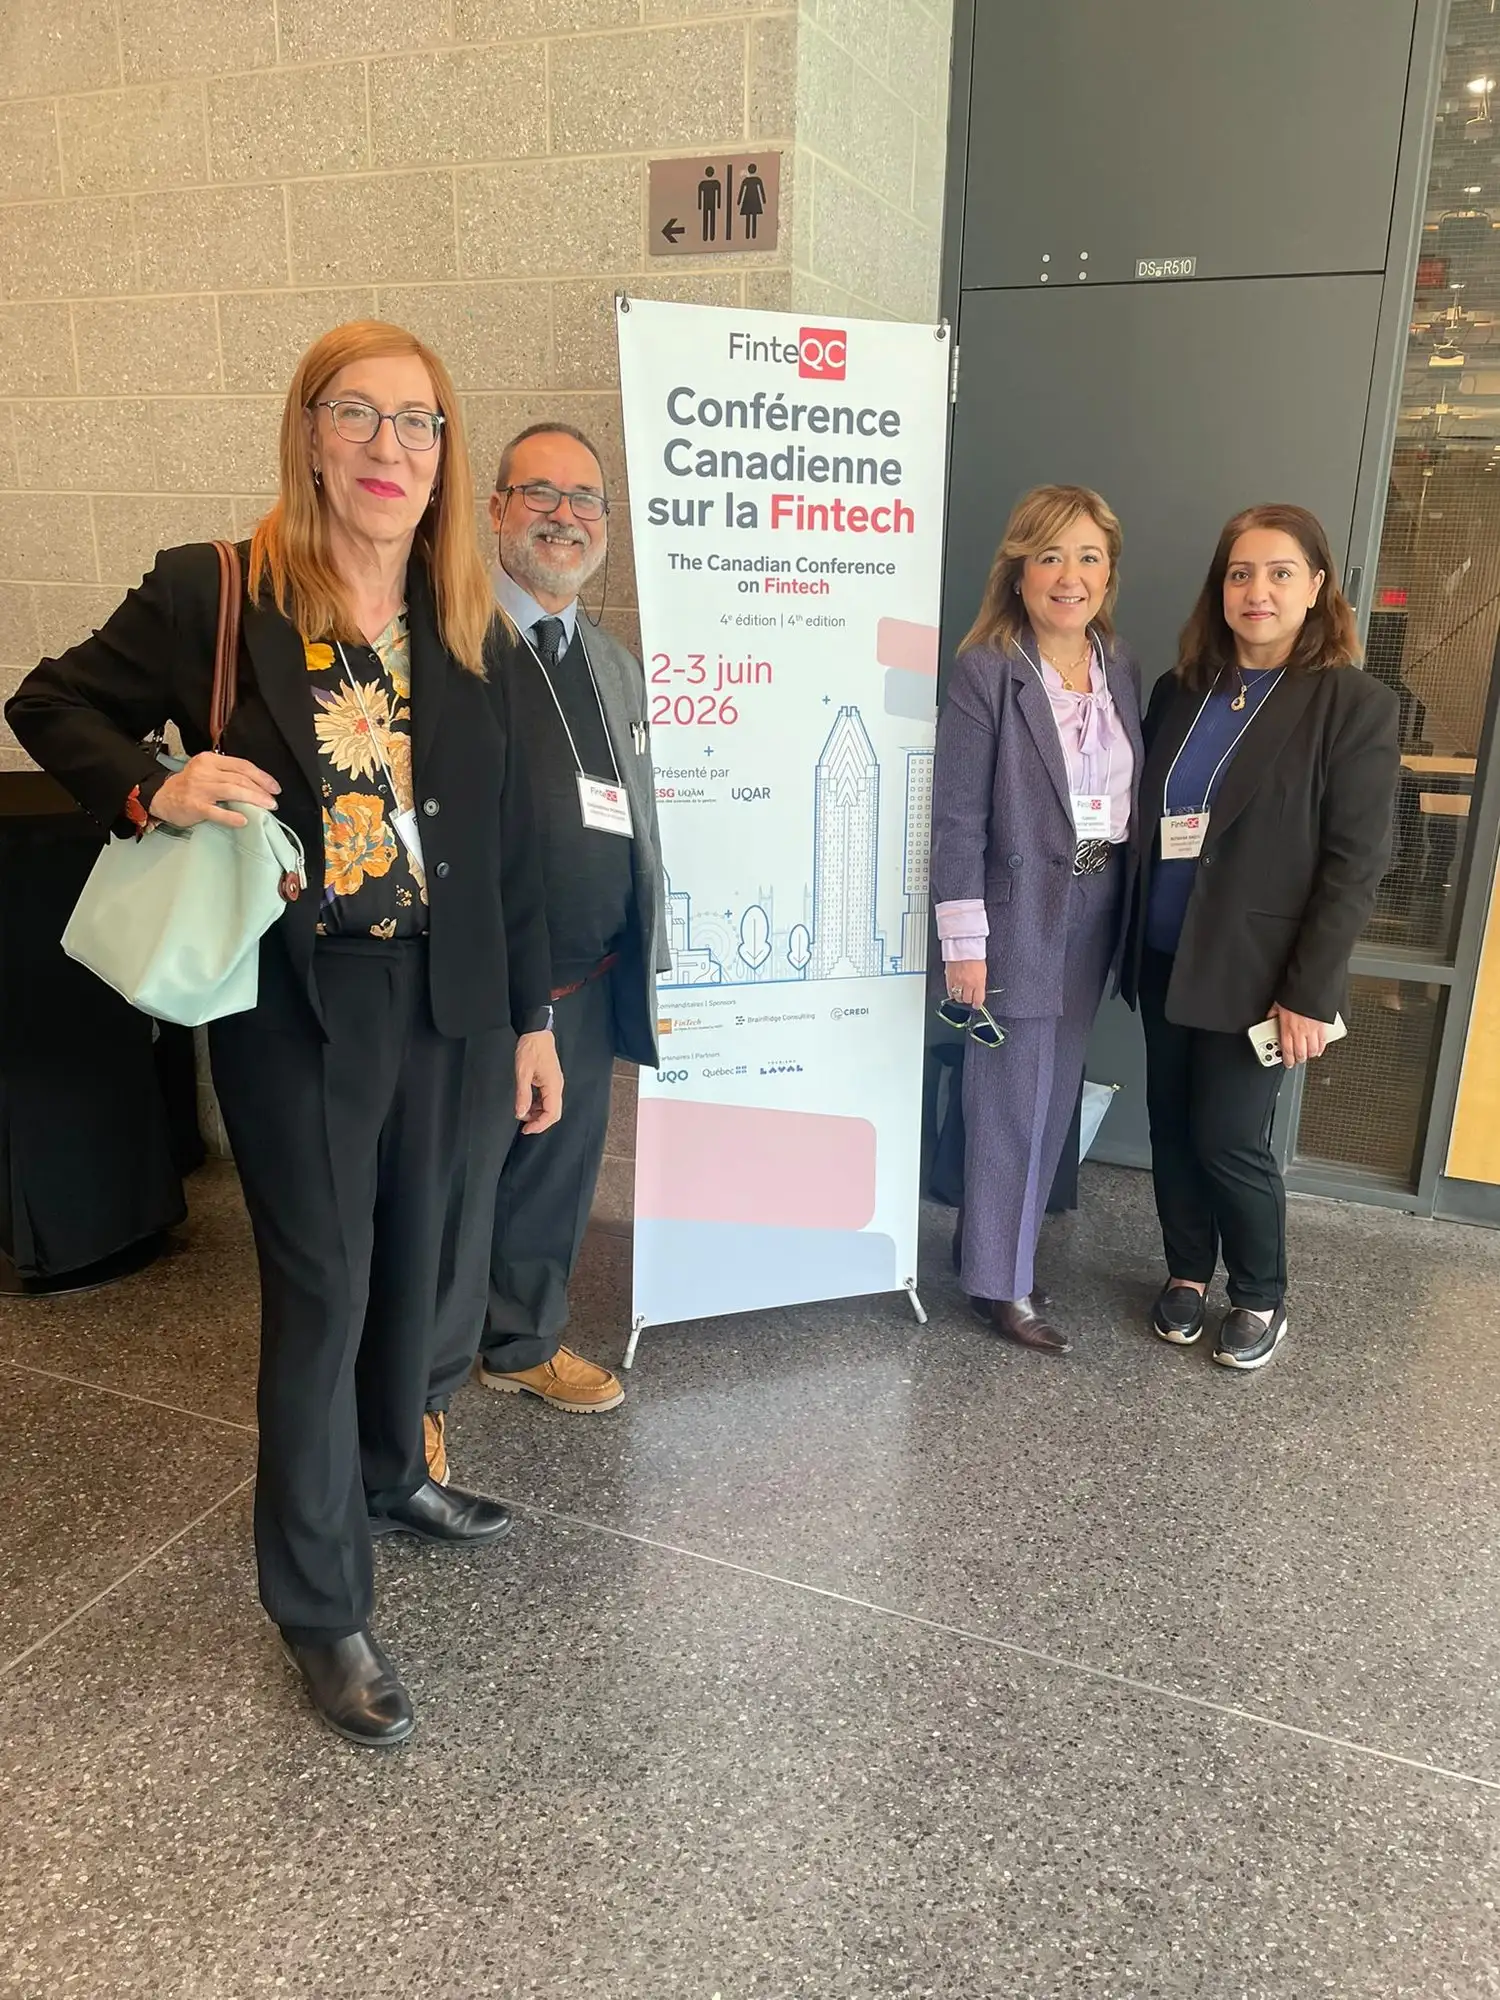
Panel C: «Imbuing Normative Principles on Digital Assets into Law»
La Dra. Mª del Carmen Pastor Sempere, Catedrática de Derecho Mercantil de la Universidad de Alicante e Investigadora Principal del Proyecto Prometeo LegalCripto (CIPROM/2022/26), difundió los resultados del proyecto en la Conférence Canadienne sur la Fintech (FinteQC 2026), celebrada en Montreal los días 2 y 3 de junio de 2026. El equipo de LegalCripto protagonizó el Panel C, «Imbuing Normative Principles on Digital Assets into Law», un espacio dedicado a cómo trasladar al Derecho los principios normativos sobre activos digitales, en diálogo con la comunidad académica y profesional canadiense e internacional.
El equipo de LegalCripto en la Conférence Canadienne sur la Fintech (FinteQC 2026), Montreal
Contexto
La Conférence Canadienne sur la Fintech (FinteQC), organizada por la ESG UQAM y la UQAR, es uno de los principales foros académicos y profesionales de Canadá sobre tecnología financiera, con sesiones dedicadas a la banca abierta, los activos digitales, la inteligencia artificial en los servicios financieros y las monedas digitales de banco central. En su cuarta edición, LegalCripto llevó al debate norteamericano los resultados del proyecto en materia de activos digitales, categorías del Derecho privado, finanzas integradas de iniciativa pública y gobernanza de la inteligencia artificial.
Panelistas
- Carmen Pastor Sempere, Universidad de Alicante · Investigadora Principal
- Marina Echebarría Sáenz, Universidad de Valladolid
- Pompeu Casanovas, Consejo Superior de Investigaciones Científicas (CSIC)
Las intervenciones
Derecho privado y activos digitales
Marina Echebarría Sáenz — «Private Law and the Digital-Asset Ecosystem»
Bajo el subtítulo «Where FinTech regulation meets the categories of private law», la intervención planteó si el propio Derecho privado debe adaptarse a los activos digitales en un contexto de globalidad, tokenización masiva y tensiones entre culturas jurídicas, con una tesis central: la clave analítica es el control, no la propiedad.
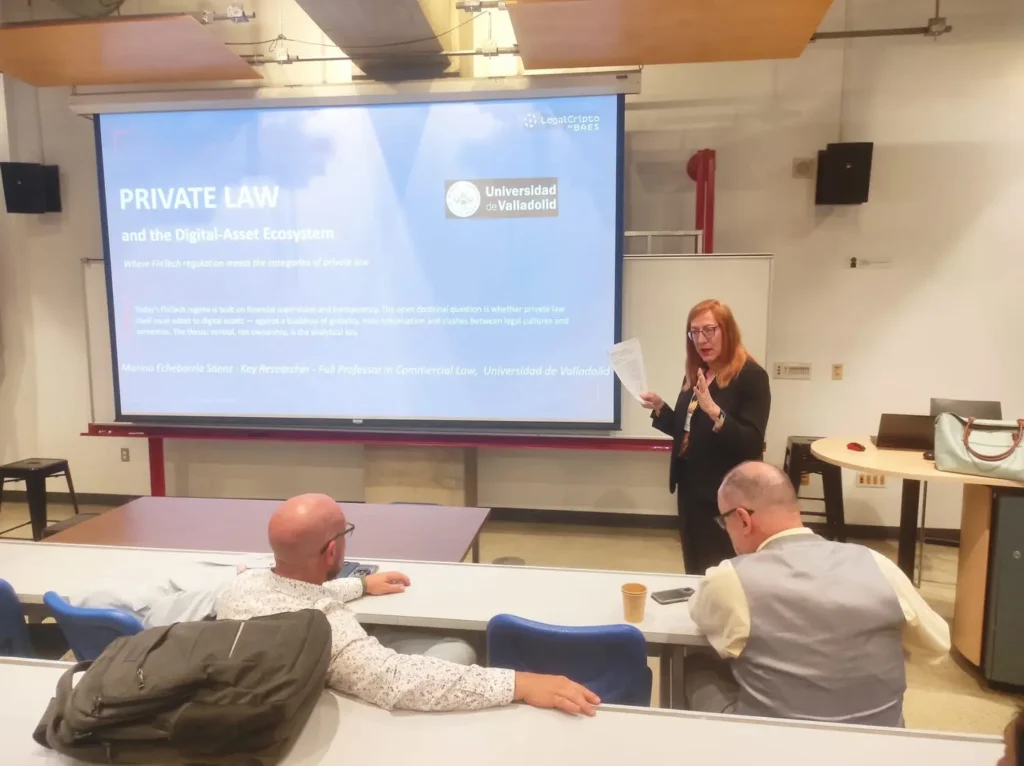
Marina Echebarría Sáenz durante su intervención «Private Law and the Digital-Asset Ecosystem»
Resultados del proyecto · Finanzas integradas
Carmen Pastor Sempere — Resultados de LegalCripto
La Investigadora Principal presentó, en inglés, los principales resultados del proyecto, con especial atención a las finanzas integradas de iniciativa pública (public embedded finance) y al caso ALCOIN, la primera moneda digital de ámbito municipal desarrollada en España, como ejemplo de aplicación de los principios normativos sobre activos digitales a políticas públicas concretas.
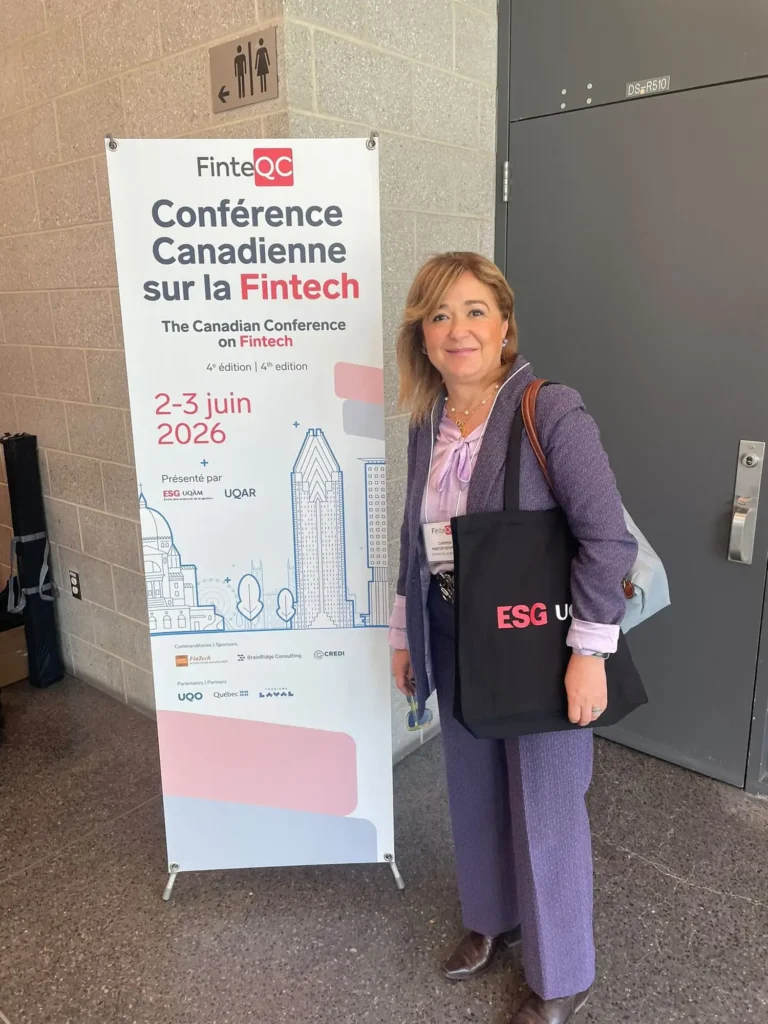
Carmen Pastor Sempere, Investigadora Principal de LegalCripto, en FinteQC 2026
Gobernanza de la IA · Marco europeo
Pompeu Casanovas — «The European framework: AI Act, 2025 Strategy & Finance»
La intervención situó el AI Act (Reglamento (UE) 2024/1689) y la Estrategia europea 2025 en relación con el sector financiero, y desarrolló la propuesta de una cadena de valor de la IA ética y legal (AIVC) como columna vertebral del marco, en conexión con GDPR, DORA, PSD3, FIDA y MiCA, y con la distribución de responsabilidad y la soberanía digital.
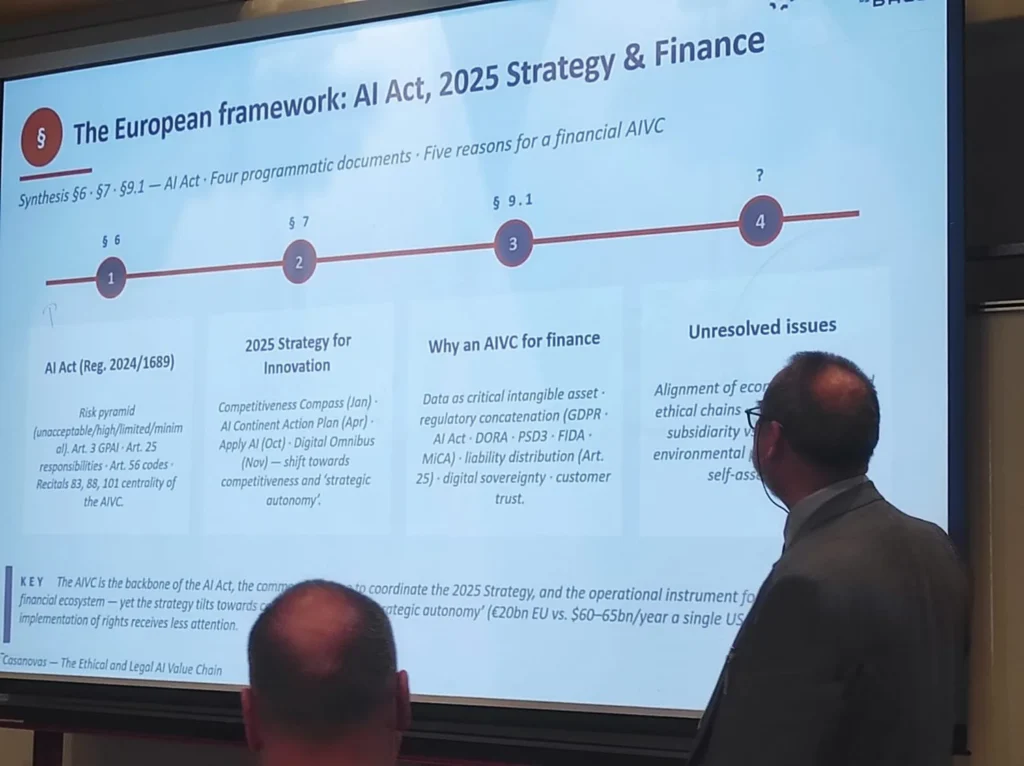
Pompeu Casanovas (CSIC): el marco europeo (AI Act, Estrategia 2025) y la cadena de valor de la IA ética y legal (AIVC).
Agradecimientos
Desde LegalCripto agradecemos a la organización de la Conférence Canadienne sur la Fintech (FinteQC), a la ESG UQAM y a la UQAR la invitación y la excelente acogida, así como a cuantas ponentes y ponentes, moderadoras y moderadores y asistentes hicieron posible un debate del máximo nivel. Gracias por seguir tendiendo puentes entre Europa y Norteamérica en el estudio de la regulación de los activos digitales.
Internacionalización y trabajo en red del proyecto
La participación en FinteQC refuerza la vocación de LegalCripto de tejer redes de colaboración científica más allá del ámbito europeo y de trasladar al debate internacional los resultados del proyecto en materia de activos digitales, tokenización, finanzas integradas, gobernanza de la inteligencia artificial y seguridad jurídica del Derecho privado.
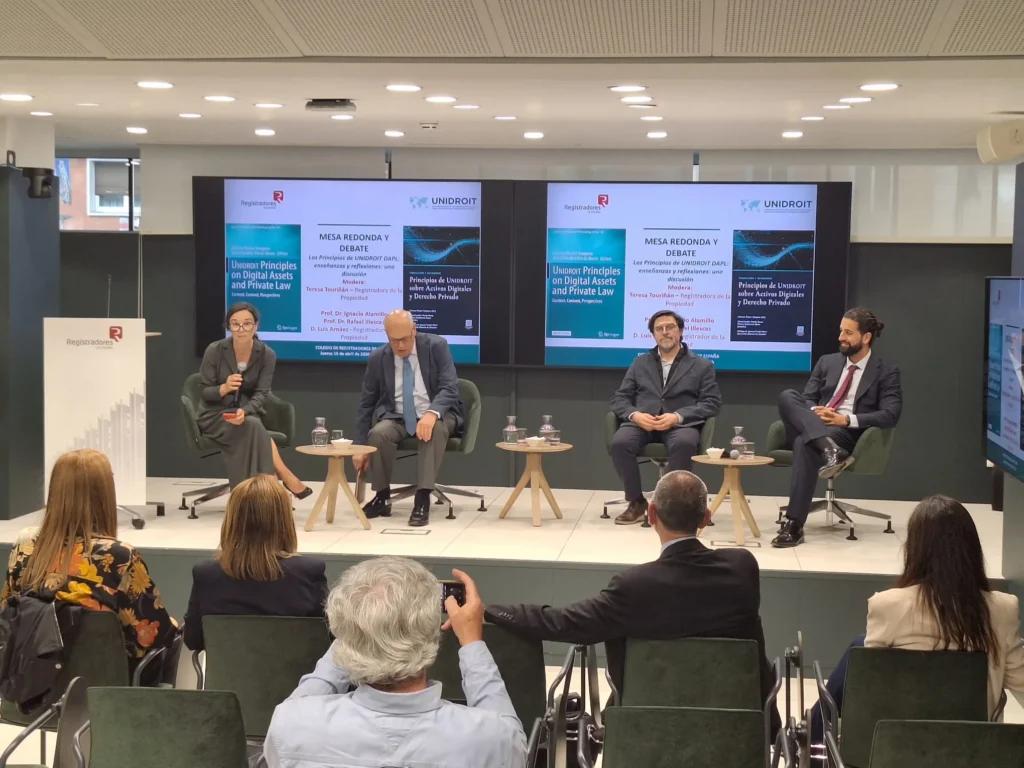
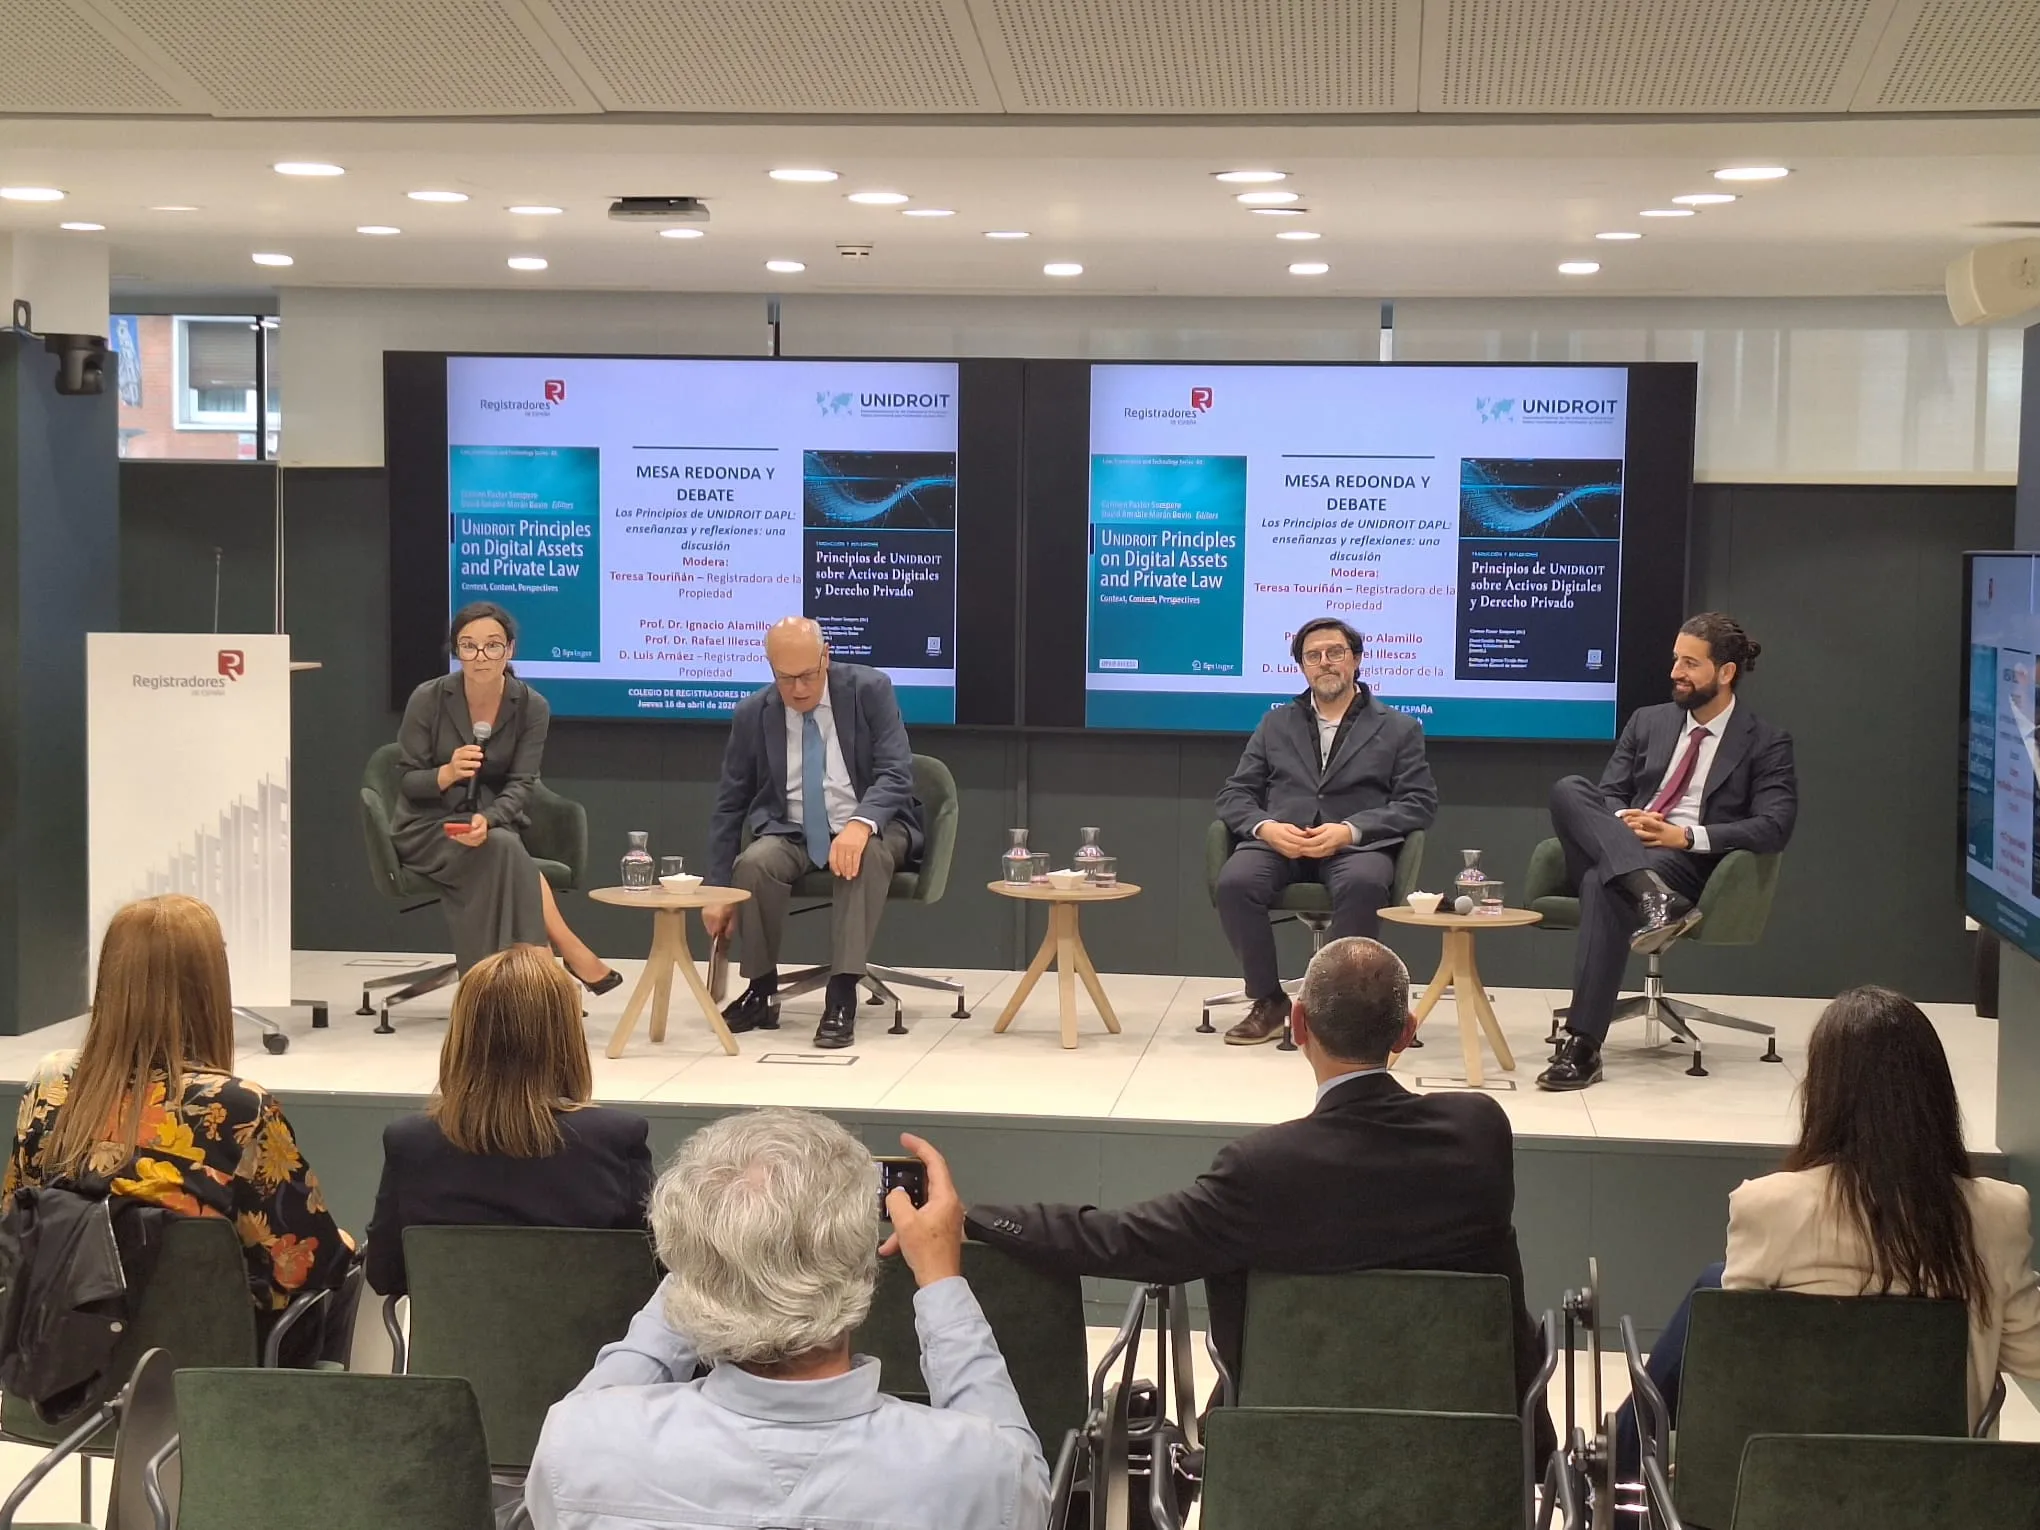
Presentación de las obras colectivas sobre los Principios UNIDROIT sobre Activos Digitales y Derecho Privado (DAPL)
La Dra. Mª del Carmen Pastor Sempere, Catedrática de Derecho Mercantil de la Universidad de Alicante e Investigadora Principal del Proyecto Prometeo LegalCripto (CIPROM/2022/26), presentó el 16 de abril de 2026, en el Salón de Actos del Ilustre Colegio de Registradores de España en Madrid, las dos obras colectivas dedicadas a los Principios UNIDROIT sobre Activos Digitales y Derecho Privado (DAPL, 2023): una edición en inglés, publicada por Springer, y una edición en castellano, publicada por la Editorial Comares, ambas en acceso abierto. La jornada, de carácter híbrido y con seguimiento en streaming, reunió a académicos, registradores, profesionales del sector y representantes de organismos internacionales en torno a este instrumento de referencia para el Derecho privado de los activos digitales.
Contexto
El Eurosistema ha publicado la hoja de ruta de APPIA, su iniciativa estratégica para configurar la próxima generación de infraestructuras financieras europeas basadas en la tokenización y en la tecnología de registros distribuidos (DLT), mientras el Reglamento MiCA se consolida como pieza del nuevo marco europeo de los criptoactivos. En paralelo, el bloque BRICS desarrolla infraestructuras financieras avanzadas basadas en la tokenización de activos y en la tecnología blockchain, con el propósito de reducir su dependencia del dólar estadounidense y de sistemas tradicionales como SWIFT.
En este escenario de avance simultáneo de la adopción, la infraestructura y la regulación, el Derecho privado sigue afrontando una pregunta decisiva: con qué categorías jurídicas se entienden, transfieren, custodian y garantizan los activos digitales. Los Principios UNIDROIT (DAPL), adoptados por el Consejo de Dirección de UNIDROIT en mayo de 2023 y estructurados en diecinueve principios, ofrecen un marco internacional de referencia orientado a dotar de seguridad jurídica a un terreno en plena transformación, y ya dialogan con reformas y desarrollos recientes en distintas jurisdicciones.
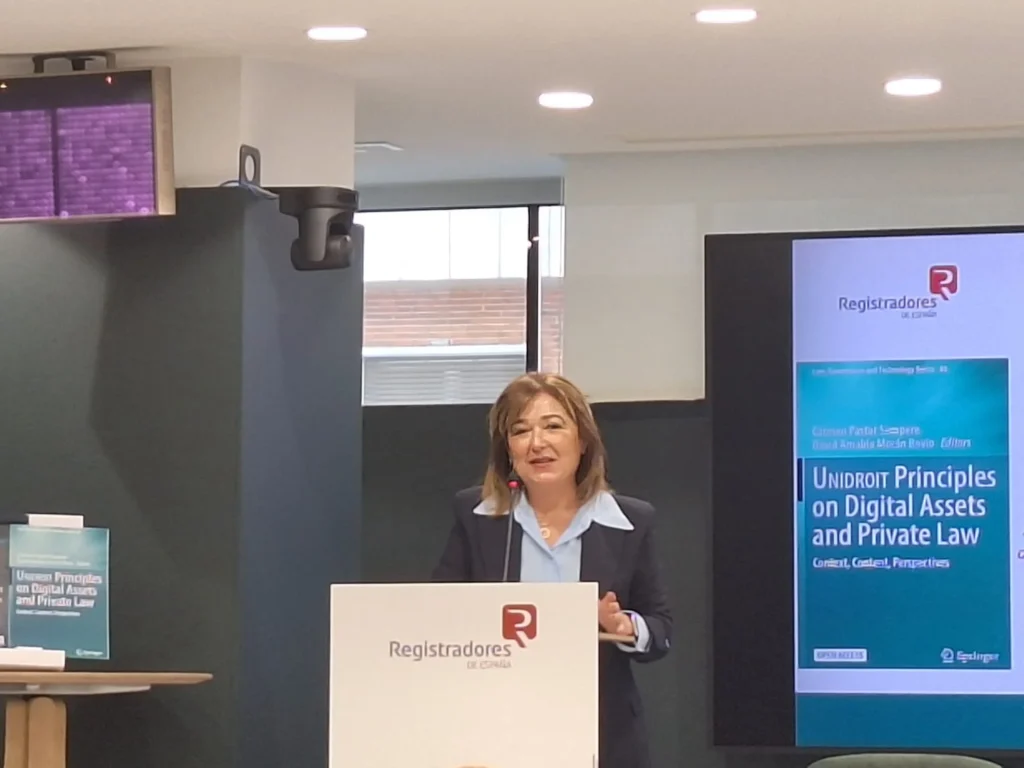
Sesión de apertura de la jornada en el Salón de Actos del Colegio de Registradores de España (Madrid, 16 de abril de 2026).
Programa
Inauguración
D.ª Dulce Calvo, Directora de Asuntos Europeos del
Colegio de Registradores de España.
Profa. Dra. Carmen Pastor Sempere
«Academia, Registro y UNIDROIT, un diálogo necesario: activos digitales
y ciencia abierta desde el Proyecto LegalCripto PROMETEO».
Prof. Dr. Ignacio Tirado
Secretario General de UNIDROIT.
«Los UNIDROIT Principles DAPL en la actualidad: avances y primeros
resultados».
Prof. Dr. David Amable
Presentación de la obra colectiva en inglés
(Springer · Open Access).
«Fases y apuntes».
Profa. Dra. Marina Echebarría
Presentación de la obra colectiva en castellano
(Comares · Open Access).
«Algún pormenor ilustrativo».
Mesa redonda y debate
«Los Principios de UNIDROIT DAPL: enseñanzas y reflexiones: una
discusión abierta».
Modera: D.ª María Teresa Touriñán,
Registradora de la Propiedad.
- Prof. Dr. Ignacio Alamillo.
- Prof. Dr. Rafael Illescas.
- D. Luis Arnáez, Registrador de la Propiedad.
Clausura
D. Enrique Maside, Secretario General de ELRA
(European Land Registry Association).
max-width: 900px; margin: 40px auto; padding: 0 24px; color: var(–verde-oscuro); font-family: Arial, Helvetica, sans-serif; }
.programa *, .programa *::before, .programa *::after { box-sizing: border-box; }
.programa__item { display: grid; grid-template-columns: 76px 1fr; gap: 24px; padding: 24px 0; border-bottom: 1px solid rgba(0, 71, 55, 0.18); }
.programa__item:first-child { border-top: 1px solid rgba(0, 71, 55, 0.18); }
.programa__item time { color: var(–verde-oscuro); font-size: 1rem; font-weight: 700; line-height: 1.4; }
.programa__item h3 { margin: 0 0 8px; color: var(–verde-oscuro); font-size: 1.2rem; line-height: 1.35; }
.programa__item p { margin: 0 0 8px; color: var(–verde-oscuro); font-size: 1rem; line-height: 1.65; }
.programa__item p:last-child { margin-bottom: 0; }
.programa__cargo { opacity: 0.75; }
.programa__moderacion { margin-top: 16px !important; }
.programa__item ul { margin: 12px 0 0; padding-left: 20px; }
.programa__item li { margin-bottom: 6px; line-height: 1.5; }
.programa__item li::marker { color: var(–verde-claro); }
.programa__item–destacado { margin: 12px 0; padding: 24px; background: var(–fondo-suave); border: 1px solid var(–verde-claro); border-radius: 8px; }
.programa__item–destacado time, .programa__item–destacado h3 { color: var(–verde-oscuro); }
.programa__item–destacado h3 { position: relative; padding-bottom: 10px; }
.programa__item–destacado h3::after { position: absolute; bottom: 0; left: 0; width: 42px; height: 3px; background: var(–verde-claro); content: «»; }
@media (max-width: 600px) { .programa { margin: 24px auto; padding: 0 16px; }
.programa__item { grid-template-columns: 1fr; gap: 8px; padding: 20px 0; }
.programa__item–destacado { padding: 20px; }
.programa__item time { color: var(–verde-claro); } }
La mesa redonda y el debate sobre los Principios UNIDROIT DAPL, con registradores, académicos y profesionales del sector.
Las obras presentadas
Edición en castellano · ComaresAcceso abierto
Principios de UNIDROIT sobre Activos Digitales y Derecho Privado
Dirigida por la Dra. Carmen Pastor Sempere y coordinada por los profesores David Amable Morán Bovio y Marina Echebarría Sáenz, la obra ofrece la primera traducción consensuada al español de los diecinueve Principios DAPL, acompañada de los estudios de veintinueve especialistas en Derecho mercantil, Derecho privado y tecnología. Dirigida al ámbito académico y profesional hispanohablante, en España y América Latina, está orientada tanto a la comprensión del instrumento como a su aplicación práctica en contratos, litigios, arbitraje, garantías, custodia e insolvencia. La presentó, en la jornada, la Profa. Dra. Marina Echebarría.
Edición en inglés · SpringerAcceso abierto · CC BY 4.0
UNIDROIT Principles on Digital Assets and Private Law
Editada por Carmen Pastor Sempere y David Amable Morán Bovio y publicada por Springer (Cham, 2026) en acceso abierto, dentro de la Law, Governance and Technology Series (vol. 80), la edición en inglés reúne los comentarios y reflexiones del equipo del proyecto sobre los diecinueve Principios DAPL, y facilita el diálogo con la comunidad jurídica y académica internacional. La presentó, en la jornada, el Prof. Dr. David Amable.
DOI: 10.1007/978-3-032-11001-5
Ambas ediciones son resultado del Proyecto PROMETEO «LegalCripto» (CIPROM/2022/26), financiado por la Generalitat Valenciana, y se publican desde el inicio en acceso abierto para facilitar una difusión amplia y sin barreras del conocimiento jurídico sobre activos digitales.
Agradecimientos
Desde LegalCripto expresamos nuestro más sincero agradecimiento al Ilustre Colegio de Registradores de España y a UNIDROIT por la magnífica jornada celebrada el 16 de abril en Madrid. Reconocemos especialmente la labor del Prof. Ignacio Tirado, Secretario General de UNIDROIT, por el impulso institucional dado a este proyecto; a Dª Dulce Calvo y a D. Enrique Maside por sus intervenciones de apertura y clausura; y a cuantas ponentes y ponentes contribuyeron, con sus aportaciones, a un debate del máximo nivel científico. Gracias por la hospitalidad y por seguir tendiendo puentes en el estudio de la regulación de los activos digitales.
Internacionalización y trabajo en red del proyecto
La presentación de estos volúmenes refuerza la vocación de LegalCripto de tejer redes de colaboración científica entre universidades, instituciones registrales y organismos internacionales, y de trasladar al debate regulatorio europeo los resultados del proyecto en materia de activos digitales, tokenización y seguridad jurídica del Derecho privado.
Comité Científico
Claro. Siguiendo el formato de las dos primeras líneas (Nombre, cargo, institución), quedaría así:
- Hideki Kanda, Profesor Emérito, Universidad de Tokyo
- Carmen Pastor, Catedrática de Derecho Mercantil, Universidad de Alicante
- David Amable, Catedrático de Derecho Mercantil, Universidad de Cádiz
- Marina Echebarría, Catedrática de Derecho Mercantil, Universidad de Valladolid
- Rafael Illescas, Catedrático Emérito de Derecho Mercantil, Universidad Carlos III de Madrid
- Miguel Ángel Pendón, Catedrático de Derecho Mercantil, Universidad de Cádiz
- Teresa Rodríguez de las Heras, Catedrática de Derecho Mercantil, Universidad Carlos III de Madrid
- Agustín Madrid, Catedrático Emérito de Derecho Mercantil, Universidad Pablo de Olavide
- Alfonso Martínez-Echevarría, Catedrático de Derecho Mercantil, Universidad San Pablo-CEU
- Jorge Feliu, Profesor Titular de Derecho Mercantil, Universidad Carlos III de Madrid
- Eduardo Miranda, Profesor Permanente Laboral de Derecho Mercantil, Universitat Politècnica de València
- Pablo Sanz, Profesor de Derecho Mercantil, UNED
- María José Vañó, Profesora, Universitat de València
- Isabel M.ª Villar Fuentes, Profesora Titular de Derecho Procesal, Universidad de Cádiz
- Ignacio Alamillo-Domingo, Doctor, Universidad de Murcia
- Julián Valero-Torrijos, Catedrático de Derecho Administrativo, Universidad de Murcia
- María Cristina Timón-López, Doctora, Universidad de Murcia
- José Caro Catalán, Profesor Ayudante Doctor de Derecho Procesal, Universidad de Cádiz
- Nicolás Augoustatos, Profesor Titular de Derecho Mercantil, Universidad Pablo de Olavide
- M.ª del Mar Bustillo, Profesora Titular de Derecho Mercantil, Universidad de Valladolid
- Ester Becerril, Profesora, Universidad de Valladolid
- Rafael del Castillo, Profesor de Derecho Mercantil, CEU
- María Teresa Touriñán, Registradora de la Propiedad
- Luis Arnáez, Registrador de la Propiedad
Fechas
25 y 26 de mayo de 2026
Mesa redonda y reunión de trabajo sobre la regulación de los activos digitales
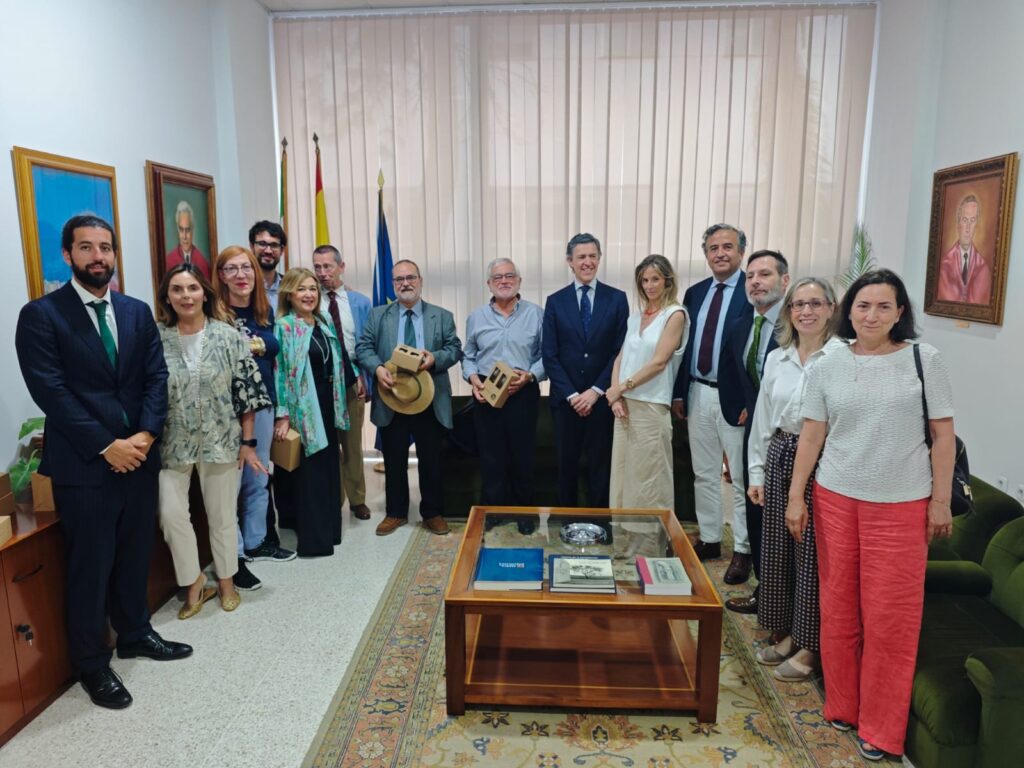
La Dra. Mª del Carmen Pastor Sempere, Catedrática de Derecho Mercantil de la Universidad de Alicante e Investigadora Principal del Proyecto Prometeo LegalCripto (CIPROM/2022/26), participó los días 25 y 26 de mayo de 2026 en la Jornada Científica «Cómo regular los activos digitales», organizada por la Universidad de Cádiz a través de la Facultad de Derecho y la Facultad de Ciencias Económicas y Empresariales, en colaboración con la Universidad Pablo de Olavide.
El encuentro reunió a un amplio grupo de académicos y profesionales del Derecho mercantil y de la práctica registral para debatir, desde una perspectiva multidisciplinar, los retos jurídicos que plantea la regulación de los activos digitales y para avanzar en propuestas concretas de cara al legislador.
Lunes 25 de mayo · Mesa redonda (Campus de Jerez de la Frontera)
La primera jornada se celebró en la Sala de Juntas II del Edificio de Despachos y Seminarios del Campus de Jerez de la Frontera. Tras las palabras de bienvenida de la Profa. Dra. Lucía Alvarado Herrera, directora de la jornada, y de la Prof.ª Dra. Isabel Villar Fuentes, Decana de la Facultad de Derecho de la Universidad de Cádiz, dio comienzo la mesa redonda «Cómo regular los activos digitales», moderada por la propia Profa. Dra. Lucía Alvarado Herrera.
En la mesa intervinieron, junto a la Dra. Carmen Pastor Sempere, los profesores y profesoras Agustín Madrid Parra, David Amable Morán Bovio, Alfonso Martínez-Echevarría y García de Dueñas, Marina Echebarría Sáenz, Pompeu Casanovas, Teresa Rodríguez de las Heras Ballell, Jorge Feliú Rey, María del Mar Bustillo Saiz, María Jesús Blanco Sánchez, Nicolás Augoustatus Zarco y Pablo Sanz Bayón, así como los registradores de la propiedad D. Luis Arnáez Fernández y Dª María Teresa Touriñán Morandeira.
Martes 26 de mayo · Reunión de trabajo (Cádiz)
La segunda jornada tuvo lugar en la Sala de Juntas Manuel Mora de la Facultad de Ciencias Económicas y Empresariales, en Cádiz. Bajo el título «Propuestas de lege ferenda», los participantes celebraron una reunión de trabajo orientada a identificar y articular recomendaciones normativas concretas en materia de activos digitales.
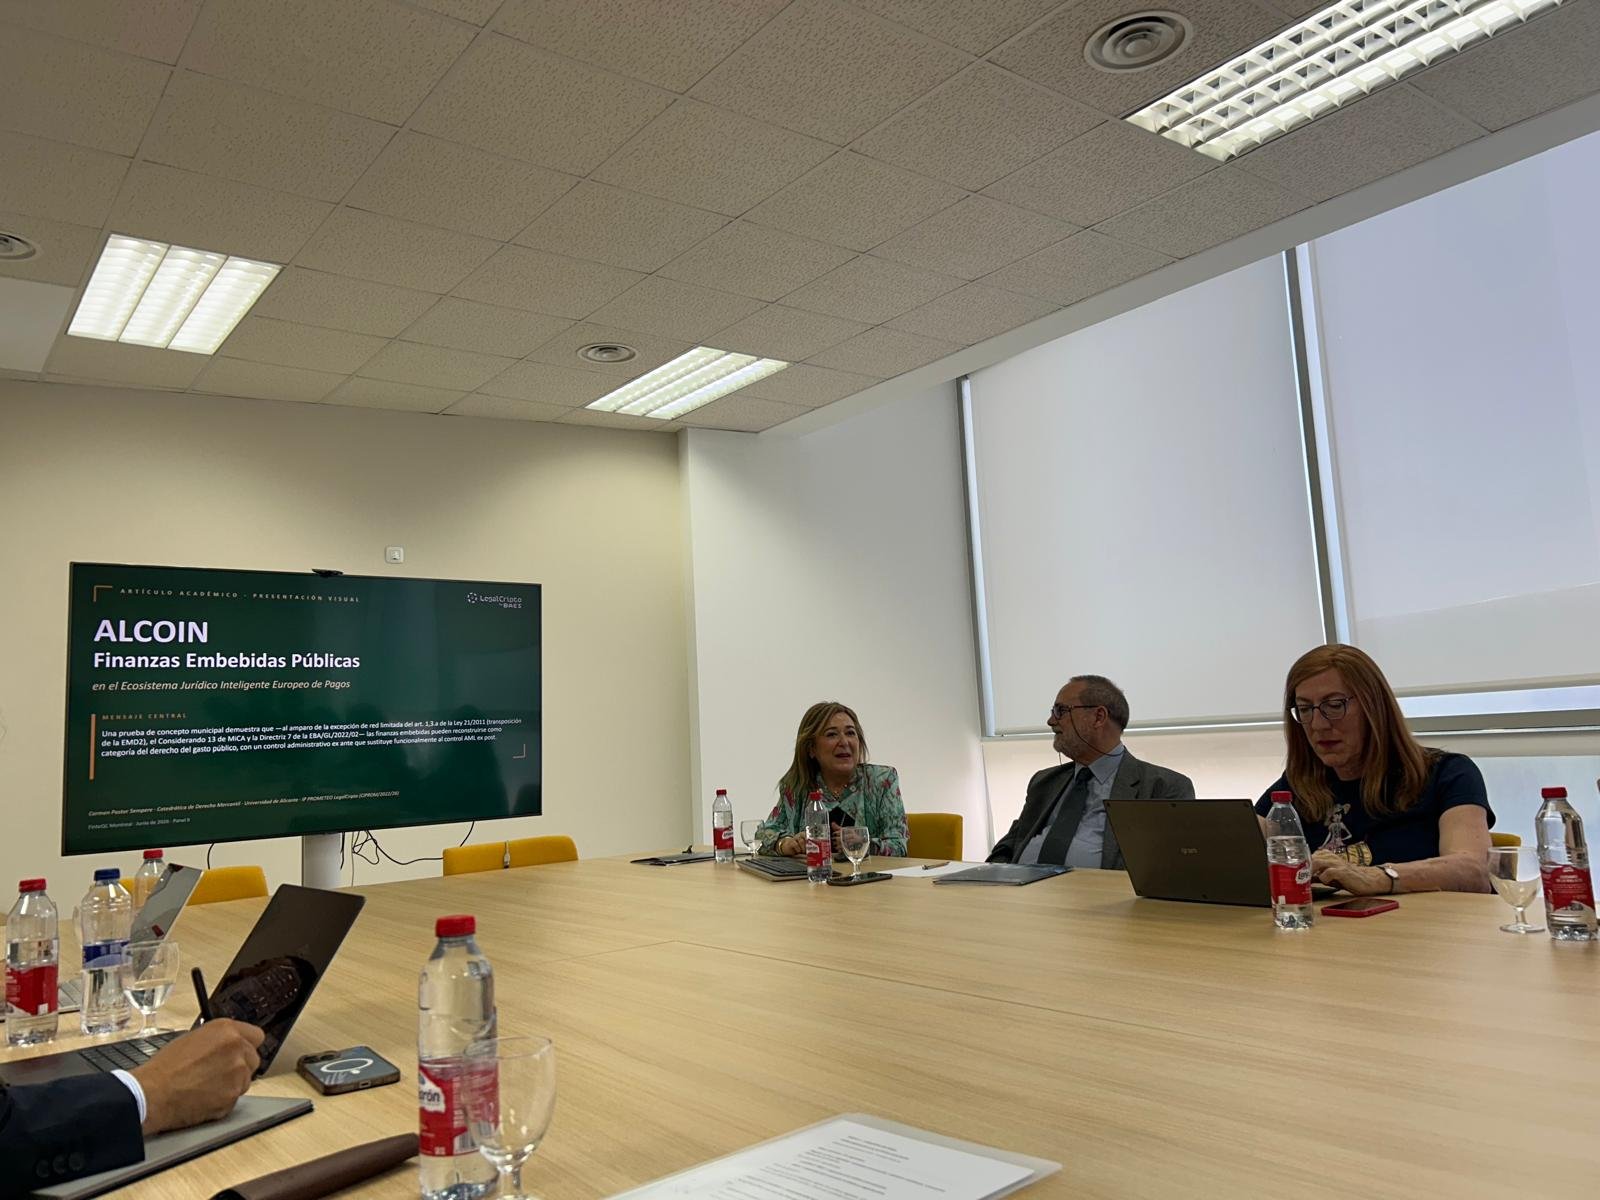
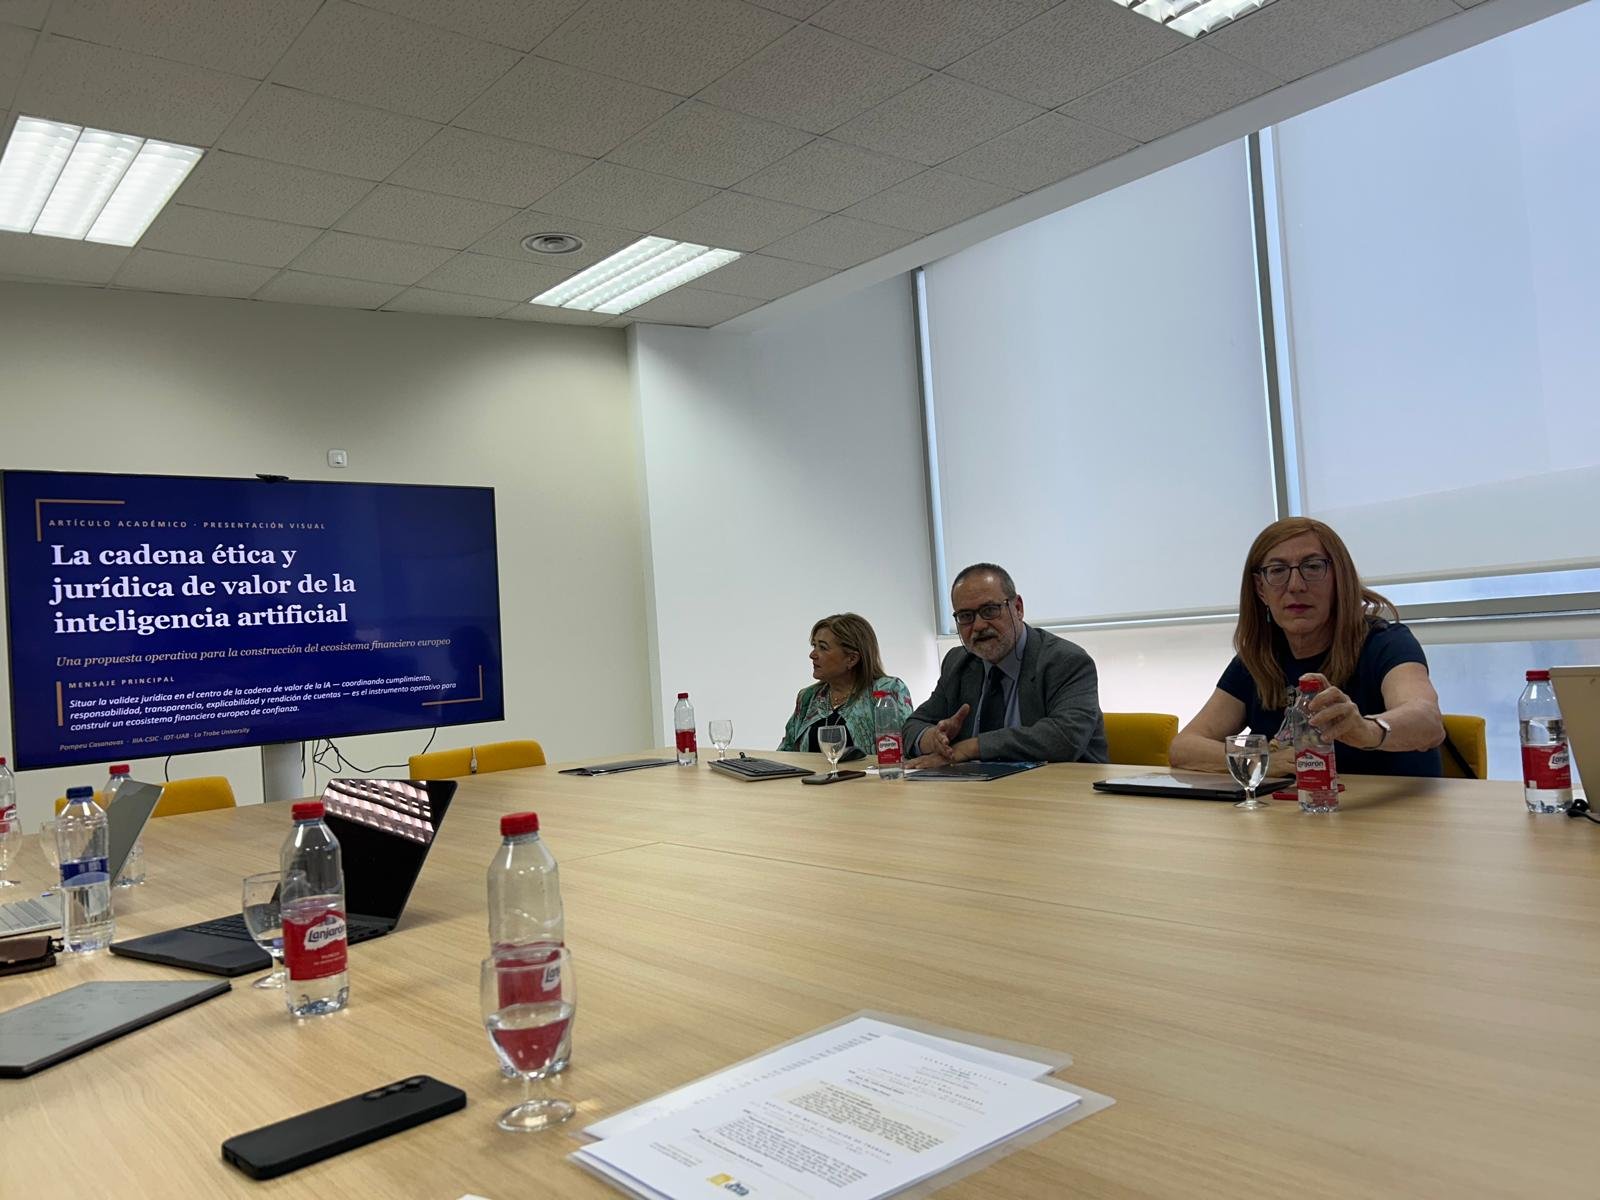
En este marco, la IP de LegalCripto presentó los resultados del proyecto, entre ellos la prueba de concepto ALCOIN sobre finanzas embebidas públicas en el ecosistema jurídico inteligente europeo de pagos, así como la reflexión sobre la cadena ética y jurídica de valor de la inteligencia artificial. La clausura corrió a cargo de la Profa. Dra. Susana Fernández Pérez de la Lastra, Decana de la Facultad de Ciencias Económicas y Empresariales de la Universidad de Cádiz.
Agradecimientos
Desde LegalCripto queremos expresar nuestro más sincero agradecimiento a la Universidad de Cádiz y a la Universidad Pablo de Olavide por la organización de esta jornada, así como al Grupo PAIDI «Derecho del comercio nacional e internacional» (SEJ-333) por su impulso académico.
Hacemos extensivo nuestro agradecimiento a la Profa. Dra. Lucía Alvarado Herrera, directora de la jornada, por su excelente labor de coordinación y por la cálida acogida dispensada; a la Prof.ª Dra. Isabel Villar Fuentes, Decana de la Facultad de Derecho, y a la Profa. Dra. Susana Fernández Pérez de la Lastra, Decana de la Facultad de Ciencias Económicas y Empresariales, por su apoyo institucional; y a todas las ponentes y los ponentes que, con sus aportaciones, hicieron posible un debate del máximo nivel científico. Gracias por la hospitalidad y por contribuir a tender puentes en el estudio de la regulación de los activos digitales.
Internacionalización y trabajo en red del proyecto
La participación en esta jornada refuerza la vocación de LegalCripto de tejer redes de colaboración científica entre universidades y profesionales del Derecho, y de trasladar al debate regulatorio europeo los resultados del proyecto en materia de activos digitales, finanzas embebidas y validez jurídica de la inteligencia artificial.
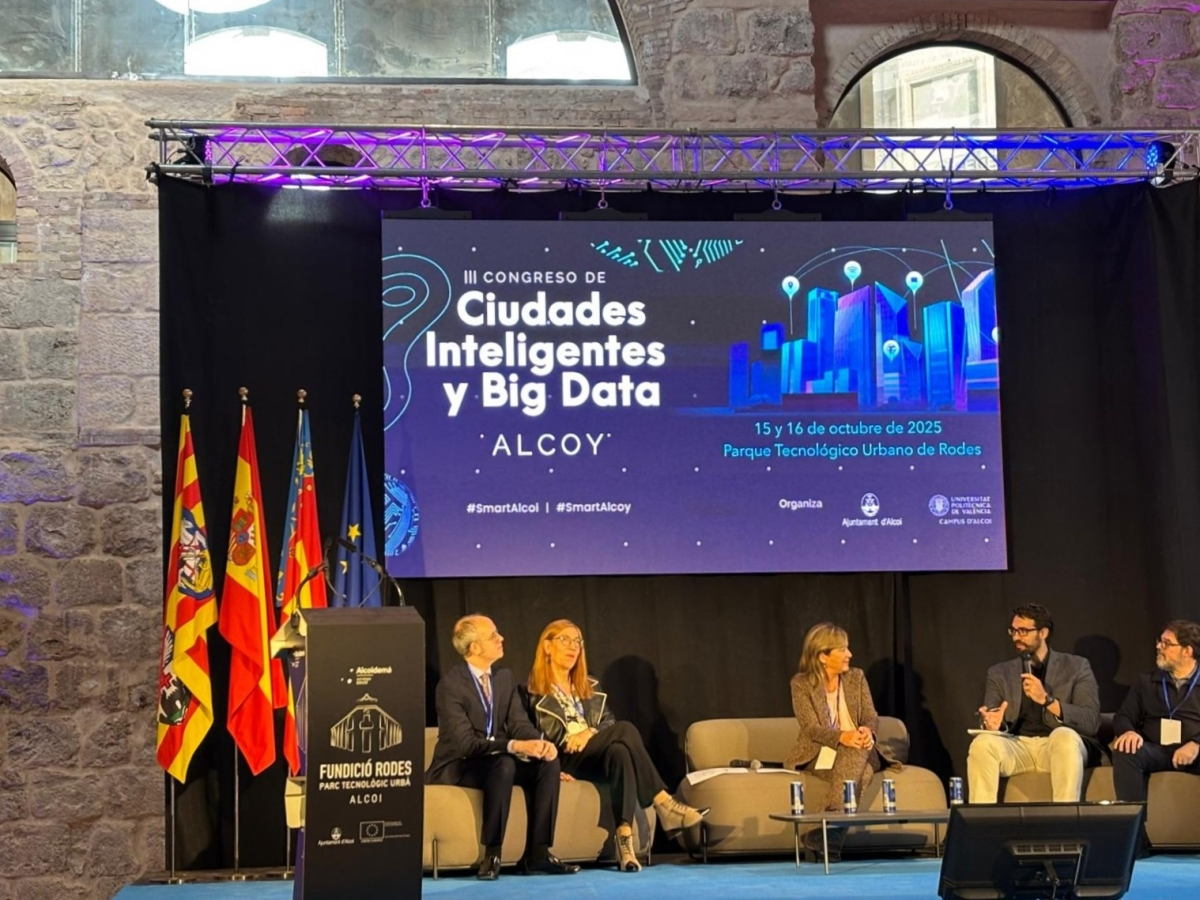
Mesa redonda con el Banco de España sobre los retos del nuevo ecosistema financiero europeo
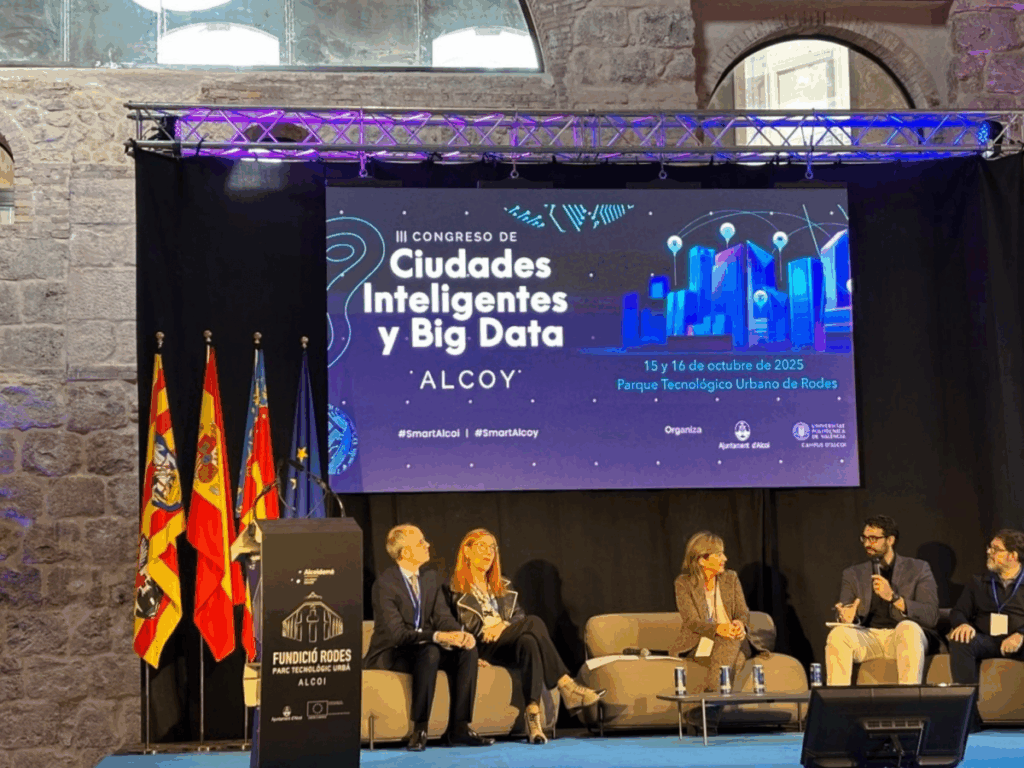
El III Congreso de Ciudades Inteligentes y Big Data, celebrado los días 15 y 16 de octubre de 2025 en el Parque Tecnológico Urbano de Rodes (Alcoy), dedicó la sesión matinal del jueves 16 a la transformación digital de las ciudades y al papel de los datos como herramienta de gobernanza y sostenibilidad.
PROGRAMA https://ciudadesinteligentes.congresosalcoi.es/programa/
La jornada se abrió con la conferencia de Sergio Gorjón, Jefe de la División de Innovación Financiera del Banco de España, quien ofreció una actualización sobre el estado del proyecto de euro digital, la iniciativa europea que reconfigurará el futuro de las transacciones y la soberanía monetaria en la Unión Europea.
A continuación, la Profª. Dra. Mª del Carmen Pastor Sempere, Catedrática de Derecho Mercantil de la Universidad de Alicante, Investigadora Principal de LegalCripto y Directora del BAES Blockchain Lab, moderó una mesa redonda que reunió a especialistas en Derecho, economía y tecnología para analizar los retos jurídicos y regulatorios del nuevo ecosistema financiero digital.
Participación de miembros de LegalCripto,
PONENTES, https://ciudadesinteligentes.congresosalcoi.es/ponentes/
En la mesa participaron varios miembros del grupo de investigación LegalCripto:
Investigadora del equipo:
- Profª. Dra. Marina Echebarría Sáenz (Universidad de Valladolid) – Catedrática de Derecho Mercantil especializada en nuevas tecnologías y Derecho de la Competencia.
Colaboradores de LegalCripto:
- Prof. Dr. Ignacio Alamillo Domingo (Universidad de Murcia) – Experto en identidad digital y protección de datos.
- Prof. Dr. Pablo Sanz Bayón (UNED) – Especialista en Derecho Mercantil y regulación de monedas digitales de banca central (CBDC).
Junto a ellos participó también José Francisco Canalejas, abogado especialista del despacho Gómez-Acebo & Pombo, y otros expertos del sector.
Declaraciones destacadas
Durante su intervención, Sergio Gorjón subrayó la importancia de iniciativas locales como las desarrolladas en Alcoy:
«Encuentros como este son muy necesarios para que la ciudadanía tenga un conocimiento transversal sobre las implicaciones de este tipo de fenómenos. Hablamos de iniciativas muy complejas, que tienen enorme cantidad de aristas y por tanto es interesante involucrar tanto al mundo académico como a las autoridades y centrar el debate en el día a día, en la realidad práctica»
Información del evento
- Lugar: Parque Tecnológico Urbano de Rodes, Alcoy (Alicante)
- Fecha: 16 de octubre de 2025




Del sandbox urbano de Alcoi al pagaré de empresa tokenizado
El 29 de septiembre de 2026, las Jornadas Científicas Internacionales de Clausura del proyecto PROMETEO LegalCripto (CIPROM/2022/26) se abrieron en la Sala Altamira de la Sede Ciudad de Alicante de la Universidad de Alicante con la sesión «Pruebas de concepto. Resultados y retos futuros». En ella se presentaron los resultados de la experiencia piloto AL-COIN y de la prueba de concepto del pagaré de empresa tokenizado. La sesión la moderó el Prof. Dr. Alejandro Llopis Banque.
Intervinientes
- Profa. Dra. Carmen Pastor Sempere, investigadora principal del proyecto, Universidad de Alicante. Construcción jurídica.
- D. Carlos López Valero y Dr. Ignacio Alamillo Domingo, ASTREA. Ejecución técnico-normativa.
- D. José Luis Martínez Téllez, director adjunto de Logalty, prestador cualificado de servicios de confianza.
- D. Ramón Martínez, BlockchainFUE. Sistema tecnológico blockchain.
AL-COIN: el piloto del sandbox urbano de Alcoi
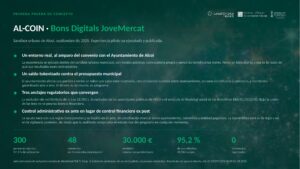
La primera prueba de concepto se llevó a cabo en septiembre de 2025 en el sandbox urbano de Alcoi, con fondos públicos y personas beneficiarias reales. El Ayuntamiento reservó una partida y emitió un token por cada euro, que solo circulaba entre el Ayuntamiento, las personas beneficiarias y los comercios, con reembolso garantizado uno a uno. Se inscribieron 300 personas y participaron 48 comercios de tres mercados municipales. Se emitieron 30.000 €, con un 95,2 % de uso efectivo y sin ninguna incidencia registrada.
Como reto futuro se planteó conectar estos programas públicos con el euro digital y con las infraestructuras del Eurosistema (Pontes y Appia), para que los reembolsos se liquiden en dinero de banco central.
El pagaré de empresa tokenizado
La segunda prueba de concepto demuestra un pagaré emitido y circulando sobre la red permisionada de BlockchainFUE, firmado con firma electrónica cualificada y con la identificación de Logalty, que verifica el documento de identidad por lectura NFC del chip. La conclusión central es que el original electrónico no es un fichero descargable: es el asiento del registro junto con su estado de control, en línea con la Ley Modelo de la CNUDMI y los Principios UNIDROIT. Cualquier descarga es solo una representación.
La sesión también señaló los límites del Derecho español actual. La jurisprudencia exige presentar el original para acudir al juicio cambiario (art. 821.1 LEC), y el pagaré singular de la pequeña empresa queda fuera del régimen registral que la Ley 6/2023 sí prevé para los valores negociables. Por eso se propone una agenda de reforma: transponer la Ley Modelo, reconocer el control como modo de transmisión, regular la pérdida del control y abrir el acceso al juicio cambiario.

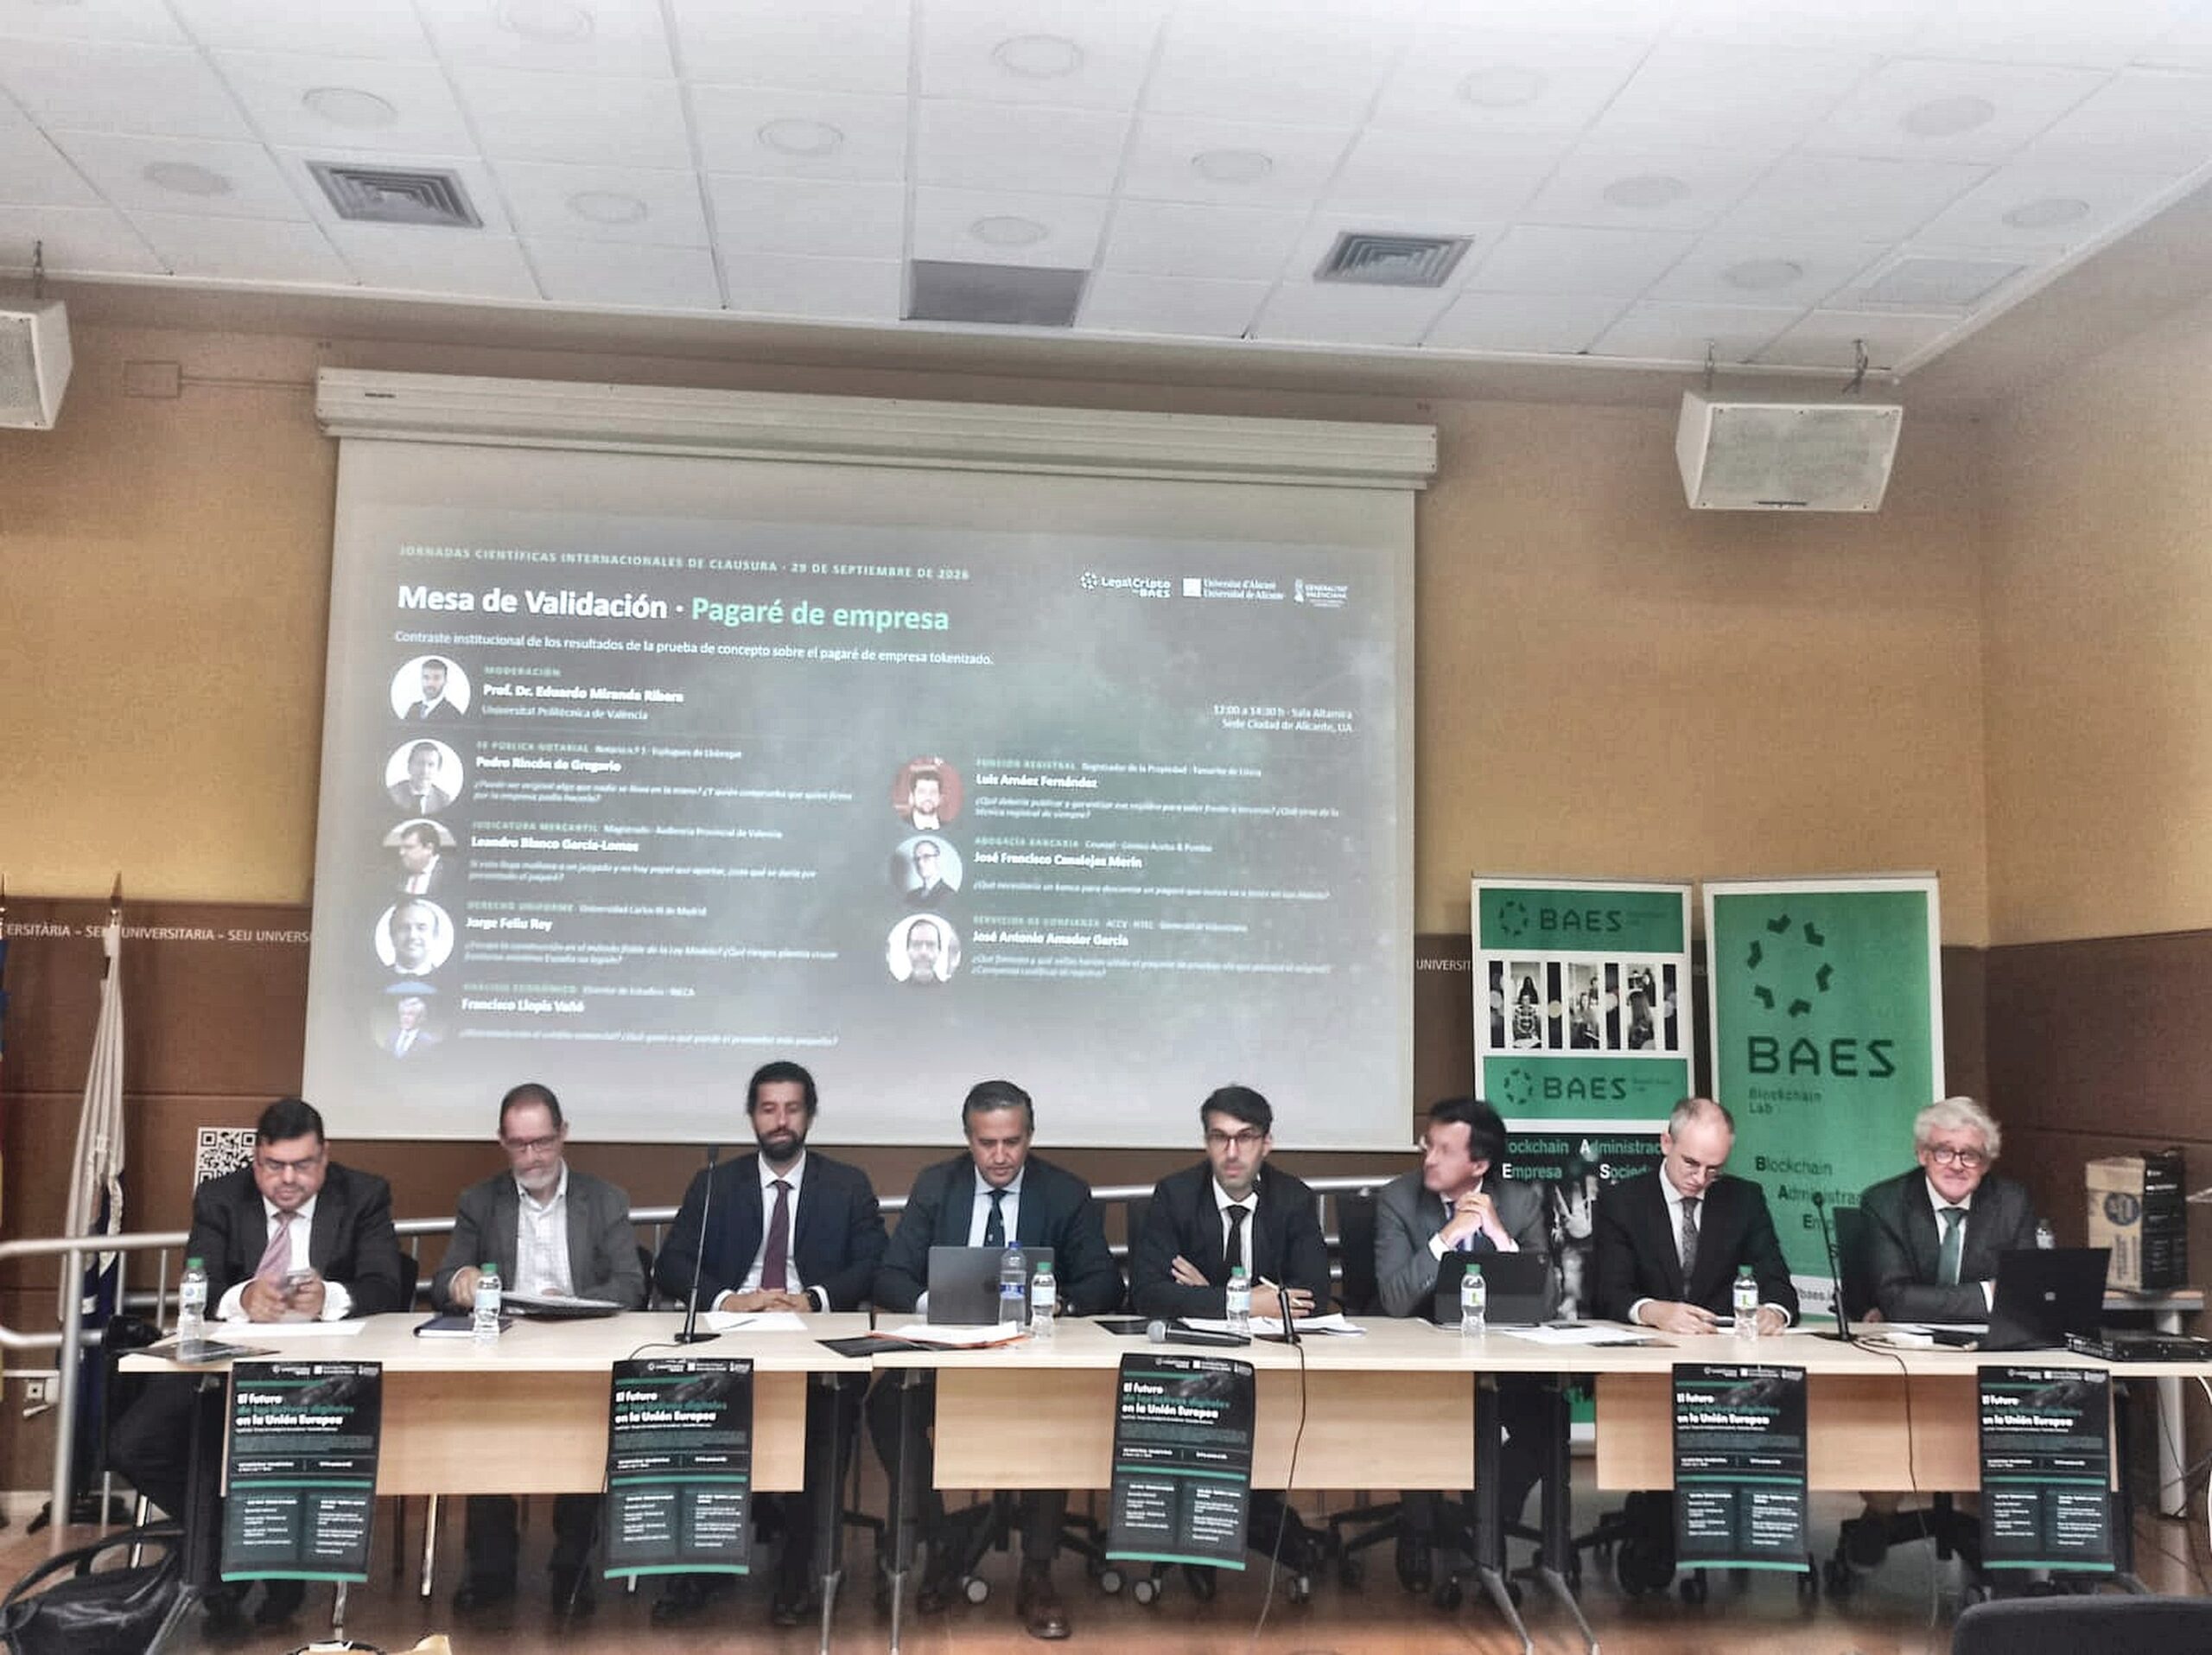
El 29 de septiembre de 2026, en las Jornadas Científicas Internacionales de Clausura del proyecto PROMETEO LegalCripto (CIPROM/2022/26), celebradas en la Sede Ciudad de Alicante de la Universidad de Alicante, se reunió la Mesa de Validación de la prueba de concepto «Pagaré de empresa». Su objeto fue el contraste institucional de los resultados de la prueba de concepto sobre el pagaré de empresa tokenizado. La moderó el Prof. Dr. Eduardo Miranda Ribera, profesor permanente laboral (acreditado a titular) de la Universitat Politècnica de València.
La Mesa reunió a validadores de siete ámbitos.
- Fe pública notarial. D. Pedro Rincón de Gregorio, notario n.º 1 de Esplugues de Llobregat (Barcelona).
- Judicatura mercantil. Ilmo. Sr. D. Leandro Blanco García-Lomas, magistrado de la Audiencia Provincial de Valencia, especialista en asuntos de lo mercantil.
- Derecho uniforme. Prof. Dr. Jorge Feliu Rey, Universidad Carlos III de Madrid.
- Análisis económico. Dr. Francisco Llopis Vañó, director de Estudios del Instituto de Estudios Económicos de la Provincia de Alicante (INECA).
- Función registral. D. Luis Arnáez Fernández, registrador de la Propiedad de Tamarite de Litera (Huesca).
- Abogacía bancaria. Dr. José Francisco Canalejas Merín, counsel de Bancario y Financiero de Gómez-Acebo & Pombo, doctor en Derecho por la Universidad de Castilla-La Mancha.
- Servicios de confianza. D. José Antonio Amador García, director del Departamento de Sistemas y Desarrollo de ACCV-ISTEC, Autoritat de Certificació de la Comunitat Valenciana, Generalitat Valenciana.
Se reproducen a continuación, íntegras y en el orden de la Mesa, las intervenciones y conclusiones escritas que los validadores han remitido al proyecto. De la intervención de Jorge Feliu Rey, en el ámbito del Derecho uniforme, no se dispone de texto escrito.
Fe pública notarial. Pedro Rincón de Gregorio, notario n.º 1 de Esplugues de Llobregat
Los aspectos cambiarios quedan, por regla general, al margen de la intervención notarial, apenas intervenimos en los protestos y de manera inhabitual. La excepción son los títulos que se utilizan como medios de pago, porque ahí entran en juego los controles de prevención del blanqueo y de la financiación del terrorismo.
En cuanto a la dicotomía entre original y copia, conviene no confundir planos. Que el sistema notarial español, de tipo latino, se ha construido en torno a la idea de matriz y copia, con numerosísimos efectos jurídicos y que esa lógica viene de la Edad Media y se consolidó con la Ley del Notariado de 1862, no puede siginificar que los notarios la busquemos en todos los ámbitos. Además, creo que el propio ordenamiento la ha ido relajando la importancia de la idea de contraste con un original.
Las sedes electrónicas de las Administraciones, replicadas después por las corporaciones notarial y registral, se mueven, en realidad, en una lógica distinta. En realidad no permiten contrastar con un original o, mejor dicho, no es relevante que se contraste con un original, sino que lo que permiten es comprobar la autenticidad e integridad del documento (como dice el propio art. 31.2 de la Ley del Notariado respecto de las copias autorizadas electrónicas) frente al que consta en la sede, insisto, sea original o no. Y es que las Normas Técnicas de Interoperabilidad lo han llevado al extremo: la copia electrónica es materialmente idéntica al documento depositado, y solo los metadatos distinguen uno de otro.
Por eso, desde la óptica notarial y respecto a documentos electrónicos no notariales, resultaría más útil acudir a la Ley Modelo de la CNUDMI sobre Documentos Transmisibles Electrónicos (2017) y a la idea de verificabilidad más que a la de contraste con un original. Esa idea tiene dos caras. La primera es poder comprobar que el documento presentado es auténtico. La segunda, tanto o más importante, es poder fiarse del sistema que lo valida. Las sedes electrónicas nacionales merecen confianza, pero cuidado, ya se han dado fraudes con sedes extranjeras suplantadas: documentos que parecían válidos por su CSV o su QR pero se verificaron con una url falsa.
La cuestión de fondo, en definitiva, no es tanto original o copia, sino poder verificar la validez del documento frente a una fuente fiable.
Esta conclusión enlaza directamente con los poderes de representación en el European Business Wallet. Identificar a una persona (PID) o a una empresa (EBWOID) no acredita quién puede obligarla, hay que huir de la idea de que la nueva tecnología crea una nueva caracterización de los poderes, o lo que es lo mismo, una autorización técnica para usar el wallet no es un poder frente a terceros. Para que una credencial de representación sea fiable, debe poder contrastarse con la fuente jurídicamente competente.
El Reglamento eIDAS 2.0 incluye expresamente los poderes y mandatos entre los atributos verificables frente a fuentes auténticas (art. 45e y anexo VI.9). Inevitablemente, esta norma hay que ponerlo en relación y contexto con la Directiva 2025/25, que menciona a los notarios entre las autoridades que verifican la identidad, la capacidad y las facultades en el Digital EU Power of Attorney.
La idea, por tanto, no es que la fuente registral no sea auténtica o que no sea importante en otros aspectos (EBWOID, por ejemplo), sino que la fuente notarial en la acreditación de poderes (en el caso español) es mucho más completa. En primer lugar comprende personas físicas y jurídicas, aspecto fundamental pues no podemos ni debemos olvidar que eIDAS2 plantea un wallet para las empresas y otro para los ciudadanos. Además, decía, el poder notarial incluye entidades mercantiles o no (cooperativas, UTE, etc) y otras formas jurídicas (fundaciones, asociaciones, partidos políticos, sindicatos, etc). Además, y es relevante como cierr, los plazos notariales permiten una actualización inmediata, que empieza a ser un elemento fundamental en la normativa europea (así, por ejemplo, en la normativa de PBC/FT respecto a la actualización de la titularidad real).
Pedro Rincón de Gregorio. Notario en Esplugues de Llobregat y colaborador con el Centro Tecnológico del Notariado.
Judicatura mercantil. Leandro Blanco García-Lomas, magistrado de la Audiencia Provincial de Valencia
PERSPECTIVA JUDICIAL
Leandro Blanco García-Lomas, magistrado integrante de la Sección Novena de la Audiencia Provincial de Valencia, especializada en asuntos de lo mercantil.
Estas líneas, necesariamente, han de suponer una reivindicación, un llamamiento al legislador para que acoge en el seno del ordenamiento jurídico procesal la realidad que supone la generación de documentos, de medios probatorios, a través de la técnica o el instrumento del “blockchain”, y que, desgraciadamente, no tiene acogida, diría que ni siquiera se ha contemplado, en nuestras normas rituarias.
Desde el punto de vista del tráfico mercantil, que es el ámbito donde percibo que mayor utilidad puede tener este tipo de documentos o material probatorio, nos encontramos que las ventajas que proporciona la herramienta del “blockchain”, fundamentalmente desde la perspectiva de la concesión de legitimación y de la acreditación de los sucesivos endosos de un título valor (en el modelo propuesto en las jornadas, un pagaré o un cheque, pero claramente extensivo a conocimientos de embarques o CMR, tan usados en el transporte), no recibe un correlato procesal que permita generalizar su uso a efectos de garantizar su aportación en el proceso con normalidad.
De esta forma, si acudimos a la regulación del juicio cambiario, veremos que, conforme al artículo 819 de la Ley de Enjuiciamiento Civil, se afirma que éste procederá si, al incoarlo, se presenta letra de cambio, cheque o pagaré que reúna los requisitos previstos en la Ley Cambiaria y del Cheque, y que ésta no recoge la forma en que debe presentarse un título cambiario generado por un endoso dentro del sistema del “blockchain”, por lo que existe un peligro cierto de que el órgano judicial inadmita la demanda sucinta de juicio cambiario, ya que, analizando el órgano judicial la corrección formal del título conforme al artículo 821.2 de la Ley de Enjuiciamiento Civil, se encuentre con que éste no reúna los requisitos exigidos por la Ley Cambiaria y del Cheque.
Podría pensarse que, no reuniendo los requisitos de la Ley Cambiaria y del Cheque, el título valor generado con la herramienta del “blockchain” puede ser el documento “cualquiera que sea su forma y clase o el soporte físico en que se encuentren, que aparezcan firmados por el deudor o con su sello, impronta o marca o con cualquier otra señal, física o electrónica” a que se refiere el artículo 812.1.1º de la Ley de Enjuiciamiento Civil para iniciar el proceso monitorio.
En estos casos, tenemos dos resoluciones de la Audiencia Provincial de Murcia que ha descartado atribuir al documento generado por “blockchain” el carácter de documento del artículo 812.1.1º de la Ley de Enjuiciamiento Civil, tanto por el hecho de que no era suficiente el certificado unilateral de deuda emitido por el sistema, como por el más discutible de que no iba acompañado por la certificación de la firma electrónica por un tercero de confianza. Se trata de los Autos de la Sección Primera de la Audiencia Provincial de Murcia nº 121/2025, de 25 de marzo (R971/2024; Pte. Miguel Ángel Larrosa Amante) y de la Sección Cuarta de la Audiencia Provincial de Murcia, de 26 de junio de 2026, este último suscrito por un servidor. Cometiendo al acto pudoroso de no citarme, transcribo brevemente el argumento que llevó al primer auto a rechazar la petición inicial de proceso monitorio:
“5.- Ahora bien, lo que resulta imprescindible es que dicha firma obre en el contrato y que se justifique la realidad de la misma a través de la certificación de tercero de confianza que interviene en el control de la validez de dicha firma electrónica. Como señala la SAP Asturias (1ª) 230/24, de 17 de diciembre: «Lo anterior nos lleva a la Ley 59/2003, de 19 de diciembre, de firma electrónica, en cuyo art. 3 se regulan los soportes del documento electrónico, disponiendo a este propósito que la carga de realizar las comprobaciones de que se trata de una firma electrónica avanzada basada en un certificado reconocido, que cumple todos los requisitos y condiciones establecidos en esta Ley para este tipo de certificados, así como que la firma se ha generado mediante un dispositivo seguro de creación de firma electrónica, «corresponderá a quien haya presentado el documento electrónico firmado con firma electrónica reconocida». La demostración de tales extremos suele llevarse a cabo mediante la intervención de los «terceros de confianza» regulados en el art. 25 Ley 34/2002, como figura encargada de archivar en soporte informático las declaraciones que hubieran tenido lugar por vía telemática entre las partes por el tiempo estipulado que, en ningún caso, será inferior a cinco años.
Llevadas las anteriores consideraciones al ámbito del proceso monitorio, entendemos que los medios de acreditación de la deuda que aparecen enumerados en el art. 812 LEC deben ser integrados con la regulación anteriormente expuesta, lo que conduce a exigir que, en el caso de tratarse de un contrato bancario firmado por vía digital, deba acompañarse el correspondiente certificado emitido por el tercero de confianza expresivo de las circunstancias a que hace referencia su regulación propia para demostrar tanto la identidad de los intervinientes como la veracidad del contenido obligacional al que se vinculan.”
Esta argumentación nos proporciona, o pone el dedo en la llaga del problema, y es que los documentos generados por el mecanismo del “blockchain”, pese a su evidente utilidad, carecen del valor de título ejecutivo, que es lo que precisa para que su uso se extienda en el comercio. Es decir, las entidades financieras acudirían a su uso generalizado en el tráfico si constituyera un documento válido para acudir a los jueces. Si acudimos al elenco de títulos ejecutivos del artículo 517.2 de la Ley de Enjuiciamiento Civil, veremos que el documento que nos ocupa no tiene encaje en ninguno de los mencionados allí, incluso en los de los números 6º y 7º, lo que constituye un verdadero problema si atendemos al hecho de que los títulos ejecutivos enumerados constituyen una lista cerrada, que no admite interpretaciones analógicas. Así lo recordó, por ejemplo, el Auto de la Sección Decimoquinta de la Audiencia Provincial de Barcelona nº 129/2021, de 23 de julio (R1148/2021; Pte. José María Ribelles Arellano), a propósito de la pretensión de ejecutar de manera forzosa un acuerdo de refinanciación. Éste no estaba contemplado como título ejecutivo en el elenco del artículo 517.2 de la Ley de Enjuiciamiento Civil, por lo que no era posible impetrar esa ejecución.
En consecuencia, mientras no se reconozca la realidad de los documentos a que me estoy refiriendo, entiendo que estamos perdiendo una oportunidad. Por esta razón, urge una reforma legislativa. Reforma necesaria y, sobre todo, pertinente y oportuna. No sólo los juzgados van por detrás de la realidad.
Análisis económico. Francisco Llopis Vañó, director de Estudios de INECA
PROYECTO PROMETEO CIPROM/2022/26 · LEGALCRIPTO
Jornadas Científicas Internacionales de Clausura · Universidad de Alicante
Mesa de Validación de la Prueba de Concepto «Pagaré de empresa»
Representación, registro y la posición del pequeño proveedor
Notas para la intervención en el bloque de Empresa, Pyme y Análisis Económico
1. Una revolución industrial que todavía no ha llegado del todo a los pagos
Empiezo por situar lo que vamos a discutir dentro de un marco más amplio, porque creo que conviene decirlo con claridad antes de entrar en el detalle técnico del pagaré: estamos en medio de una revolución industrial, y es la de la digitalización de la economía. No es una metáfora ni un eslogan de congreso; es una transformación con la misma profundidad que tuvieron la máquina de vapor o la electrificación, y como todas las revoluciones industriales anteriores, no se completa con discursos, se completa con herramientas concretas que las empresas puedan usar en su día a día.
En los últimos años hemos visto cómo esa digitalización ha ido avanzando de forma muy sólida en un terreno muy concreto: la trazabilidad de la producción. Sabemos, con un grado de precisión que hace una década era impensable, de dónde viene una materia prima, por qué manos ha pasado un producto, qué condiciones ha tenido un proceso de fabricación. Esa trazabilidad ha dejado de ser una promesa tecnológica para convertirse en una exigencia de mercado, e incluso en una exigencia normativa en sectores como el agroalimentario o el textil.
Lo que todavía no hemos resuelto, o no del todo, es trasladar ese mismo nivel de digitalización y de trazabilidad a los medios de pago que sostienen esas mismas cadenas de producción y comercialización. Sabemos trazar un producto desde el campo hasta el lineal, pero seguimos financiando y cobrando esas operaciones con instrumentos que, en muchos casos, no han cambiado sustancialmente desde el siglo XIX. El pagaré de empresa es el ejemplo perfecto: un título que cumple una función económica plenamente vigente —aplazar el pago, dar liquidez mediante el descuento, circular entre empresas como garantía de cobro— pero que sigue atado a una lógica de papel, de tenencia física, de original único que hay que guardar en un cajón.
La prueba de concepto que hoy se presenta en esta mesa es, en ese sentido, el paso que falta: llevar la digitalización de la trazabilidad —que ya dominamos en la producción— al instrumento que paga esa producción. No se trata de inventar un medio de pago nuevo, se trata de dar a las empresas, y muy especialmente a la pequeña y mediana empresa, una herramienta que ya existía, pero con las garantías de seguridad, rapidez y circulación que la tecnología actual permite.
Dicho esto, y precisamente porque hablamos de dar herramientas a las empresas, tengo que detenerme en la otra cara de esta misma moneda: qué le ocurre a la pequeña empresa cuando la digitalización, en lugar de ser una herramienta que recibe, es un cambio normativo que se le impone.
2. La pequeña empresa ante el cambio: apertura, no resistencia
Quiero empezar este bloque despejando un malentendido frecuente. El pequeño empresario español no es, como a veces se presenta, un sujeto reacio a la tecnología o aferrado al papel por nostalgia. Mi experiencia, y la de quienes trabajamos cerca del tejido empresarial de menor tamaño, es la contraria: el pequeño empresario está abierto a la modernización, entiende que la digitalización es imparable y en términos generales la acoge bien, porque suele traducirse en menos tiempo perdido en tareas administrativas y en más capacidad de competir.
Lo que el pequeño empresario no quiere —y aquí sí conviene ser muy preciso— no es más tecnología, sino más incertidumbre, más coste no planificado y más legislación cambiante sobre su actividad diaria. No rechaza la finalidad, rechaza el método cuando el método consiste en trasladarle a él la carga de interpretar, a su propio coste y riesgo, qué significa exactamente cumplir una norma que no ha diseñado y en cuyo diseño no ha participado.
2.1. El precedente de Verifactu: una lección reciente y muy instructiva
Para no quedarnos en la abstracción, propongo traer a esta mesa un ejemplo muy reciente, muy documentado y, creo, muy revelador: el Reglamento de Requisitos de los Sistemas Informáticos de Facturación, conocido como Verifactu, aprobado por el Real Decreto 1007/2023.
La finalidad de la norma es, en abstracto, irreprochable: garantizar que las facturas emitidas no puedan modificarse ni eliminarse de forma fraudulenta, y reforzar así la lucha contra el fraude fiscal. Ningún pequeño empresario defiende el fraude. El problema no fue el objetivo, fue la implementación.
- El calendario de entrada en vigor —1 de enero de 2026 para las personas jurídicas, 1 de julio de 2026 para los autónomos— generó una carrera de adaptación en muy poco tiempo, con costes documentados de hasta 8.000 euros para pymes de sectores como la hostelería o el comercio.
- La propia Administración tuvo que aclarar, mediante consultas vinculantes de la Dirección General de Tributos, si una simple hoja de Excel o un documento de Word constituían o no un «sistema informático de facturación» sujeto al Reglamento. El pequeño empresario se vio obligado a convertirse, él solo o con ayuda de un asesor que tampoco tenía la respuesta clara, en intérprete de una frontera técnica que ni la propia norma había resuelto con precisión.
- La presión de organizaciones como la Federación Nacional de Asociaciones de Trabajadores Autónomos obtuvo finalmente una moratoria, pero esa moratoria llegó, para muchos, después de haber asumido ya el coste de adaptación, y generó a su vez una nueva incertidumbre: ¿debía el empresario seguir invirtiendo, o esperar a ver si la prórroga se consolidaba en el Parlamento?
El resultado es un patrón que conviene nombrar con precisión, porque no es exclusivo de Verifactu y es, me temo, trasladable sin esfuerzo al objeto de esta mesa: una tecnología que promete objetivos legítimos —la lucha contra el fraude fiscal, en el caso de Verifactu; la trazabilidad y la eliminación del doble descuento, en el caso del pagaré tokenizado— es diseñada por actores con una capacidad técnica y una capacidad de absorción de costes muy superiores a las del destinatario final, y se implementa en un marco donde la carga de interpretar qué significa exactamente cumplir recae, precisamente, sobre quien menos recursos tiene para hacerlo.
«Una tecnología que promete objetivos legítimos, diseñada por actores con capacidad técnica y de absorción de costes muy superior a la del destinatario final, e implementada en un marco donde la carga de interpretar qué significa exactamente cumplir recae sobre quien menos recursos tiene para hacerlo.»
Traigo este precedente a la mesa no para desanimar el proyecto que hoy se valida, sino para pedir que aprendamos de él antes de repetirlo. Si el pagaré tokenizado se traslada al mercado con la misma lógica de calendario apresurado, estándares poco claros hasta que la práctica los va fijando a golpe de consulta, y ayudas que llegan después de que el coste ya se ha producido, corremos el riesgo de que la pequeña empresa viva la tokenización del pagaré exactamente como ha vivido Verifactu: como una obligación más, impuesta desde fuera, que absorbe tiempo y dinero sin que perciba con claridad el beneficio propio.
Con esta advertencia como telón de fondo, paso a las tres preguntas concretas que se nos han planteado desde este ámbito de empresa, pyme y análisis económico.
3. Primera cuestión: ¿es comprensible la distinción entre representación y registro?
La pregunta que se nos traslada es si la distinción entre representación y registro —es decir, entre el documento descargable que el usuario ve y el asiento del registro que es, jurídicamente, el verdadero original— resulta comprensible para el usuario. Mi respuesta es que no lo es de forma espontánea, y que no deberíamos pretender que lo sea sin un trabajo activo de diseño y de acompañamiento.
3.1. Un choque de intuiciones
En el mundo del papel, la distinción entre original y copia es intuitiva porque existe un objeto físico único. En el mundo digital, el usuario medio tiene interiorizada la intuición exactamente contraria: el archivo es la cosa. Si recibo un PDF de una factura o un contrato firmado electrónicamente, el archivo es mi derecho, y una copia es tan válida como el original porque los bits son idénticos. En el pagaré tokenizado se pide justo lo contrario: que se entienda que el fichero descargable, aunque sea visualmente idéntico al pagaré, no es el título, y que el título reside en una entrada de un registro que no se puede descargar ni tener en la mano.
Esto es más exigente que la alfabetización digital que ya manejamos con la firma electrónica, porque en el pagaré la unicidad no es un detalle técnico: es el elemento constitutivo del título valor, la tenencia excluyente. No basta con explicar que el documento está firmado electrónicamente; hay que explicar que ese documento, aun pareciéndolo, no es lo que el usuario cree que es.
3.2. Puentes y límites de la analogía con figuras ya conocidas
El ordenamiento español maneja ya distinciones análogas que el ciudadano medio asume sin demasiado conflicto: la nota simple frente a la certificación registral en el Registro de la Propiedad, la copia simple frente a la copia autorizada notarial. En ambos casos hay un documento informativo y un documento con eficacia jurídica plena, y existe una cultura jurídica previa, aunque sea operativa y no dogmática, de que «para el banco hace falta la autorizada, no la simple».
Pero esa analogía tiene un límite que no podemos ignorar: en esos casos, el usuario interviene normalmente acompañado de un profesional —notario, gestor, abogado— que hace de intermediario de la distinción. En el pagaré tokenizado, si el flujo está pensado como autoservicio, ese intermediario desaparece, y con él desaparece el mecanismo social que hoy hace funcionar la distinción en los ejemplos tradicionales.
Por eso me parece pertinente trasladar a la fe pública notarial y a la función registral, que también intervienen en esta mesa, una pregunta directa: si la solución pasa por reintroducir esa intermediación profesional en algún punto del circuito —certificación notarial del acto de emisión, o una función «traductora» del registrador respecto del estado de control— precisamente para suplir lo que la interfaz, por sí sola, no puede garantizar en términos de comprensión real por parte del usuario.
3.3. Una recomendación de método: testarlo, no darlo por supuesto
No basta con el diseño de producto, por cuidado que sea —avisos legales, marcas de agua, advertencias de que «esto no es el original»—. Si algo nos ha enseñado la prueba de concepto del Al-coin en el sandbox municipal de Alcoy es que estas cuestiones deben testarse empíricamente, con empresarios reales, midiendo si efectivamente entienden qué tienen en la mano antes de aceptarlo como medio de pago o de cobro. Mi recomendación a esta mesa es que no demos la comprensibilidad por supuesta: que la midamos.
4. Segunda cuestión: el efecto sobre el coste del crédito comercial
La segunda pregunta que se nos traslada es qué efecto cabe esperar sobre el coste del crédito comercial. Aquí conviene distinguir, con honestidad, entre lo que ocurre mientras persiste la laguna jurídica actual y lo que podría ocurrir si esa laguna se resuelve.
4.1. Mientras persiste la incertidumbre
La sentencia del Tribunal Supremo 94/2014 exige aportar el original con la demanda para poder acudir al juicio cambiario, y ni siquiera admitió un testimonio notarial como sustituto. Si el acceso verificable al registro no se reconoce como equivalente a la tenencia del original a los efectos del artículo 819 de la Ley de Enjuiciamiento Civil, el tenedor del pagaré tokenizado pierde la vía ejecutiva rápida y queda relegado al declarativo ordinario. Eso es un riesgo de cobro que el mercado precia de inmediato: más prima de riesgo, descuento más caro, o directamente rechazo de la operación por parte de entidades conservadoras.
A esto se suma que España no ha transpuesto todavía el criterio del método fiable de la Ley Modelo de la CNUDMI de 2017, mientras el Reino Unido y Francia ya lo han legislado de forma expresa, incluyendo el pagaré. Esto genera una asimetría competitiva real: un pagaré tokenizado emitido bajo derecho español puede resultar «de segunda categoría» frente a instrumentos equivalentes bajo derecho inglés o francés, lo que penaliza su circulación transfronteriza y puede encarecer, o directamente bloquear, su descuento por entidades extranjeras.
La respuesta previsible del mercado a corto plazo, mientras esto no se resuelva, no es la innovación sin fricción que a veces se presupone, sino la aparición de sistemas híbridos de «cinturón y tirantes» —mantener redundancia en papel o por vías tradicionales— que anulan buena parte del ahorro de costes que en teoría debía traer la tokenización.
4.2. Si se resuelve la incertidumbre
Si España transpone el criterio del método fiable y se asienta una doctrina judicial clara sobre el valor del acceso verificable al registro, los efectos esperables cambian de signo. Un registro con estado de control verificable elimina de forma estructural el riesgo de doble descuento —un mismo pagaré cedido simultáneamente a dos financiadores distintos—, que hoy es un riesgo real en el mercado de descuento y factoring en papel. La verificación instantánea del poder de representación inscrito en el Registro Mercantil reduciría asimismo el riesgo de firma sin poder vigente, otro coste que hoy se traslada al precio del descuento. Y un menor coste operativo de custodia y verificación documental, en un mercado con más competencia entre financiadores —no solo la banca relacional, también fintechs y plataformas de factoring—, podría trasladarse a mejores condiciones para quien cede el crédito.
4.3. Una precisión estadística que conviene no perder de vista
Conviene situar esta discusión en su magnitud real. Los datos disponibles, con las cautelas metodológicas propias de una estadística que el Banco de España y el INE ya no desagregan de forma específica para letras y pagarés desde 2015, apuntan a que los efectos comerciales tradicionales —cheques, letras y pagarés— representan hoy una fracción muy pequeña del número total de operaciones de pago en España, aunque conservan un peso proporcionalmente mayor en términos de importe, precisamente porque se utilizan en operaciones de cuantía media o elevada. El propio Banco de España documentó ya hace años que la proporción del crédito comercial descontado por entidades de crédito había retrocedido de niveles en torno al 13% antes de la crisis de 2008 a menos del 10% desde 2009.
Esto no debilita el proyecto, lo sitúa correctamente: no estamos sustituyendo un instrumento masivo, estamos intentando revitalizar, mediante la tokenización, un instrumento residual pero jurídicamente valioso, que en buena medida ha quedado hoy diluido dentro de productos bancarios de financiación empaquetada, como el confirming, en lugar de circular de forma autónoma entre empresas. El mensaje que yo defendería ante esta mesa no es que el coste del crédito vaya a bajar ni a subir de forma automática, sino que el efecto depende de forma crítica de si España resuelve la laguna del artículo 821.1 de la Ley de Enjuiciamiento Civil y transpone el criterio del método fiable; mientras tanto, el riesgo dominante es que la novedad tecnológica añada una capa de incertidumbre jurídica que encarezca, no abarate, el crédito comercial.
5. Tercera cuestión: la posición del proveedor de menor dimensión
La tercera pregunta es, a mi juicio, la que más valor diferencial puede aportar desde este bloque de empresa, pyme y análisis económico, porque no es una cuestión dogmática sino de economía real y de equilibrio de poder en la relación comercial.
5.1. El riesgo: el eslabón más débil soporta la carga de la novedad
- La pyme suele ser tomadora del pagaré, no emisora: lo recibe como medio de pago de un cliente de mayor tamaño y necesita descontarlo para financiar su circulante. Es la parte con menos poder de negociación y, habitualmente, con menos capacidad de asesoramiento jurídico especializado.
- Si la distinción entre representación y registro no se entiende bien, el riesgo de asimetría de información recae sobre el eslabón más débil: la pyme puede creer que tiene un título ejecutable y descubrir, en el momento del impago, que su posición procesal es más frágil de lo que pensaba.
- Existe un riesgo de imposición unilateral: si la gran empresa pagadora impone la plataforma tokenizada como único canal, la pyme no tiene margen real para negociar condiciones ni para exigir el formato tradicional, y asume en solitario los costes de aprendizaje y de conexión.
- El pagaré ya es hoy, en la práctica, un instrumento que alarga de facto los plazos de pago a proveedores; una versión tokenizada mal diseñada podría formalizar y reforzar esa dinámica en lugar de corregirla.
5.2. La oportunidad: una infraestructura que también puede proteger al pequeño
Si el registro verificable reduce el riesgo de fraude y mejora la trazabilidad del crédito, puede abrir el descuento a más financiadores —fintechs, plataformas de factoring, inversores no bancarios— aumentando la competencia y abaratando el coste para quien hoy depende en exclusiva de su banco de relación. La verificación automática de poderes y de autenticidad podría, de hecho, proteger más al proveedor pequeño que al grande, porque es precisamente el pequeño quien hoy tiene menos capacidad de verificar por sí mismo la solvencia jurídica del pagaré que recibe.
5.3. Por qué la tecnología «neutra» no lo es en la práctica
Antes de enunciar las salvaguardas que propongo, quiero explicitar la lógica que las sostiene a todas. Un registro verificable, un estado de control, una interfaz de consulta, son infraestructura neutra en el papel, en el sentido de que no privilegia jurídicamente a nadie. Pero el acceso real a esa infraestructura no es neutro, porque exige capacidades distribuidas de forma muy desigual: saber que la verificación existe, saber cómo consultarla, tener capacidad para interpretar lo que devuelve, y poder asumir el coste —de tiempo, dinero o asesoría— de hacerlo cada vez.
El cliente grande que diseña o impone la plataforma parte con esas tres capacidades ya resueltas: la ha construido él, tiene estructura jurídica y financiera propia, y el coste marginal de una consulta más es prácticamente cero. La pyme tomadora, no. Si el marco regulatorio se limita a declarar que «la verificación está disponible», sin más, la disponibilidad formal convive con una desigualdad práctica de acceso que reproduce, y puede incluso agravar, la asimetría de poder que ya existe hoy en la relación comercial.
5.4. Tres salvaguardas, pensadas como un conjunto
Primera: acceso gratuito o de bajo coste a la verificación del registro.
Si consultar el estado de control tiene un coste por consulta, ese coste pesa de forma completamente distinta según el volumen: se diluye a nada para quien hace miles de consultas, y puede ser una barrera real para la pyme que recibe dos o tres pagarés tokenizados al trimestre. El resultado previsible, si no se corrige, es que esa pyme renuncie a verificar y acepte el título a ciegas, exactamente la opacidad que el registro pretendía evitar. El precedente de la nota simple registral, de coste tasado y bajo precisamente porque la oponibilidad frente a terceros solo cumple su función si el tercero puede permitirse consultar, es el modelo funcional que propongo trasladar aquí.
Segunda: estándares de divulgación obligatoria, no solo disponibilidad de la información.
No basta con que la información esté disponible; tiene que presentarse de una forma que fuerce la comprensión, no que dependa de la diligencia o la sofisticación jurídica de quien la recibe. El modelo a trasladar, guardando las distancias, es el de la normativa de protección en la contratación con condiciones generales: no basta con que la cláusula esté en el contrato, tiene que cumplir requisitos de claridad. Aquí propondría exigir que la plataforma no se limite al aviso genérico de que «esto es una representación legible del registro y no título ejecutivo», sino que lo acompañe de una explicación estandarizada, y quizá supervisada por el propio prestador cualificado de servicios de confianza, de qué puede y qué no puede hacer el tenedor si hay impago. Es la diferencia entre un disclaimer defensivo, que protege a la plataforma, y una divulgación funcional, que protege al usuario.
Tercera: un papel activo de las cámaras de comercio como intermediarias de confianza.
La pyme no suele tener asesoría jurídica interna capaz de valorar si un instrumento financiero novedoso le conviene o qué riesgo procesal asume, y ni el banco de relación ni el gestor externo tienen necesariamente incentivo para explicar los riesgos de un instrumento que no han diseñado. Las cámaras de comercio cumplen ya hoy una función de acompañamiento a pymes que encaja de forma natural aquí: formación, resolución de dudas, acompañamiento de primer nivel. La propuesta consiste en dotarlas de un rol formal —no necesariamente de asesoría jurídica vinculante, pero sí de punto de verificación accesible— donde la pyme pueda llevar el pagaré tokenizado recibido y obtener, sin coste o a coste simbólico, una lectura de qué es exactamente lo que tiene entre manos.
Subrayo que estas tres salvaguardas deben entenderse como un conjunto, no como medidas sueltas: dar acceso gratuito sin divulgación clara produce una pyme que consulta pero no entiende lo que ve; exigir divulgación clara sin un intermediario de confianza la deja sola interpretando un documento técnico-jurídico; y tener cámaras de comercio dispuestas a ayudar sin acceso gratuito a la verificación las deja sin la información de base sobre la que aconsejar. Y añado, recogiendo la lección de Verifactu que exponía al principio de esta intervención, una cuarta condición transversal: estas salvaguardas tienen que estar operativas desde el primer día de la implantación, no llegar como parche posterior a que el coste ya se haya producido. El Kit Digital ayudó a muchos autónomos a adaptarse a Verifactu, pero llegó tarde para quienes ya habían pagado miles de euros de adaptación. No cometamos el mismo error de calendario con el pagaré tokenizado.
6. Cierre
Termino donde empecé. La digitalización de la economía es una revolución industrial en marcha, y el pagaré de empresa tokenizado es una pieza legítima y necesaria de esa transformación, en la medida en que extiende a los medios de pago la misma trazabilidad que ya hemos incorporado a la producción. Pero una revolución industrial bien gestionada no se mide solo por la elegancia de su arquitectura técnica o jurídica, sino por si deja a la pequeña empresa en mejor posición que en la que estaba, o si simplemente le traslada un coste y una incertidumbre nuevos que antes no tenía.
Mi conclusión para esta mesa es, por tanto, una invitación a diseñar con la pequeña empresa en el centro, no al final: testando la comprensión real de la distinción entre representación y registro antes de darla por supuesta; siendo honestos sobre que el efecto en el coste del crédito depende de que resolvamos cuanto antes la laguna procesal y la transposición pendiente, y no solo de la tecnología; e incorporando desde el primer momento, y no como enmienda posterior, las salvaguardas que permitan que el proveedor de menor dimensión gane con este cambio en lugar de limitarse a soportarlo.
Función registral. Luis Arnáez Fernández, registrador de la Propiedad de Tamarite de Litera
Luis Arnaez Fernandez
Registrador de la Propiedad, Mercantil y de Bienes Muebles
Cuando nos planteamos los efectos que produce la inscripción de determinadas operaciones en sede de tecnología Blockchain o de Registros distribuidos, es esencial hacer una distinción entre lo que la tecnología puede hacer, por un lado, y los efectos que el ordenamiento jurídico anuda a esas operaciones, por otro.
El pagaré diseñado en la prueba de concepto se nutre de todos los aspectos tecnológicos, de seguridad y de celeridad que da la aplicación de esta tecnología por sí misma. En particular, el efecto fundamental que sí puede reconocerse en esta prueba es el que, en un registro de derechos como el Registro de la Propiedad, se conoce como de tracto sucesivo o de cadena de titularidades
Ahora bien, hay muchos efectos de los que goza el Registro de la Propiedad que no pueden aplicarse, de una manera directa a esta prueba de concepto, ya que para que así fuera se necesitaría un reconocimiento expreso por parte del sistema jurídico español.
Estos efectos son los que se relacionan con los casos en los que existen discrepancias entre lo que se conoce como realidad jurídica registral, la que aparece publicada en la red, de la realidad jurídica extrarregistral, la que se desenvuelve fuera del registro.
Asi, el principio más importante es el que se conoce como de fe publica registral, que nace como una excepción a la no convalidación de los actos nulos que han tenido acceso al registro, y que a la postre implica un reconocimiento de la adquisición realizada al amparo de la información registral, protegiendo al adquirente de buena fe, frente al verus domini que no ha inscrito su derecho y generando una verdadera adquisición a non domino
Es precisamente éste el punto que da mas fuerza al registro y que irradia a todo el sistema registral, en especial al de legitimación (o presunción de exactitud del registro) y el de inoponibilidad de los títulos no inscritos.
Además, no debemos olvidar el aspecto esencial de la calificación jurídica que el registrador hace de todo acto que quiera tener acceso al registro.
Es posible que, atendiendo a esta nueva realidad digital, se le conceda a un pagaré de esta naturaleza, algunos de los efectos que hemos señalado, pero en todo caso requiere de una profunda revisión de los principios que sirven de fundamento a este sistema de transmisión para que podamos hablar de un sistema coherente e integrado como el que se diseñó en la Ley Hipotecaria y se perfecciono con sus sucesivas reformas
Por otro lado, es también esencial hablar de la representación de quien quiere actuar en la red, especialmente cuando esta representación es de tipo orgánico o de personas jurídicas.
En este sentido, la inscripción de estos cargos en el registro mercantil produce la legitimación de su actuación, lo cual en combinación con el principio recogido en el articulo 234 de la LSC que permite a quien ostente el poder de representación realizar cuantos actos no sean contrarios al objeto social, hace que sea relativamente sencillo conocer, mediante una consulta al Registro Mercantil si la representación alegada como base para poder acceder a la red esta bien construida o en caso contrario resulta rechazable.
Seria aconsejable establecer plataformas de interoperabilidad para que esta consulta se pueda desarrollar con los más amplios estándares de celeridad sin merma de la seguridad jurídica en cuanto a la información emitida.
Abogacía bancaria. José Francisco Canalejas Merín, Gómez-Acebo & Pombo
José F. Canalejas Merín
Of counsel. Gómez-Acebo & Pombo Abogados, S.L.P. Doctor en Derecho
La problemática del descuento de pagarés sin soporte documental1
Los aspectos de Derecho regulatorio relacionados con los criptoactivos y la adopción de las tecnologías de registro distribuido han sido ampliamente desarrollados, pero las cuestiones de Derecho privado apenas se han tratado o requieren un estudio más profundo, por lo que iniciativas como las Jornadas Científicas Internacionales de Clausura del Proyecto PROMETEO LegalCripto merecen una valoración muy positiva.
En una economía de mercado, caracterizada por el uso intensivo del capital y por la dependencia constante del crédito para financiar la actividad empresarial, la transmisión ágil, segura y cierta de los derechos es indispensable. De ahí que se considere que los títulos-valores son una de las contribuciones más importantes del Derecho mercantil.
Algunas cuestiones relativas a la cesión de los derechos de crédito han planteado y plantean muchas incertidumbres2. El sistema de asignación de riesgos del Derecho común protege la posición del deudor y prima la seguridad jurídica, lo que dificulta la circulación de los derechos de crédito y exige el desarrollo de instrumentos que refuercen la seguridad del tráfico, atendiendo al valor económico del propio crédito y a la necesidad de establecer esquemas sencillos para probar y ejercitar los derechos, de modo que se mitigaran los riesgos que, para el potencial adquirente, pueden derivar de la existencia, la titularidad y las características del crédito3.
Descontar un pagaré cuyo original no llega a recibirse en soporte papel suscita un problema elemental de legitimación, pues la posesión del título es el fundamento de la posición jurídica de la entidad de crédito descontante. Ante la falta de entrega física, la entidad pierde o debilita el elemento central de la legitimación cambiaria y se expone a riesgos de doble circulación, presentación por un tercero, falsificación o conflicto entre poseedores.
La delimitación del concepto de título-valor requiere, en todo caso, analizar la estrecha relación o conexión que se establece entre el derecho y el propio documento. Aunque toda referencia documental a un derecho genera cierta dependencia entre ambos, no todos los documentos cumplen la misma función ni gozan de las propiedades que el ordenamiento reconoce a los títulos-valores. Al amparar la apariencia jurídica, el ordenamiento protege al tercero de buena fe que confía legítimamente en ella y, a la vez, permite aprovechar el valor económico del intercambio.
El papel opera como un instrumento de publicidad y como soporte que facilita el ejercicio de los derechos patrimoniales incorporados al título. La dogmática germano-suiza clásica concibió el título-valor como el documento representativo de un derecho privado que solo puede ejercitarse si se posee dicho documento.
No obstante, la cosificación del derecho no es sino un artificio jurídico que permite someter los derechos documentados a un régimen especial, régimen que procede revisar y reconfigurar. Dado que, conforme a nuestro ordenamiento jurídico, las partes no pueden pactar un régimen distinto del que resulta del Derecho común sin una habilitación legal expresa, debe acometerse una reforma legislativa, previo análisis del Derecho comparado y, en particular, del régimen jurídico suizo de los derechos-valores inscritos (Registerwertrechte).
Debe tenerse en cuenta que la «electronificación» o «desmaterialización» de los títulos-valores es un fenómeno que no se ha limitado a los títulos de inversión, sino que ya ha alcanzado, en mayor o menor grado, a todos los títulos-valores4. Sin embargo, en el ámbito cambiario, los avances se han limitado fundamentalmente al truncamiento, que permite a una entidad adherida a un sistema de compensación inmovilizar los originales (Norma SNCE/CE/04/001).
Aunque el mecanismo de truncamiento es una pieza clave del sistema de pagos español y posibilita la compensación interbancaria de cheques y pagarés sin trasladar materialmente el original de una entidad a otra, resulta insuficiente requiriéndose una reforma en profundidad5.
English translation
José F. Canalejas Merín
Of Counsel, Gómez-Acebo & Pombo Abogados, S.L.P. Doctor of Laws
The Problem of Discounting Promissory Notes in the Absence of a Paper Instrument6
The regulatory dimensions of crypto-assets and of the adoption of distributed ledger technology have been examined at considerable length; the questions of private law, by contrast, have scarcely been addressed or call for far closer study. Initiatives such as the International Scientific Closing Conference of the PROMETEO LegalCripto Project therefore merit a most favourable assessment.
In a market economy, characterised by the intensive use of capital and by a constant dependence upon credit to finance business activity, the expeditious, safe and legally certain transfer of receivables is indispensable. It is for this reason that negotiable instruments (títulos-valores) are rightly regarded as one of the most significant contributions of commercial law scholars.
Certain questions concerning the assignment of receivables have given rise, and continue to give rise, to considerable uncertainty7Risk allocation under the general law protects the position of the debtor and privileges legal certainty; in so doing, it impedes the circulation of claims and calls for the development of instruments that enhance the security of commercial dealings. Such instruments must have regard both to the economic value of the claim itself and to the need for simple mechanisms by which rights may be proved and enforced, so as to mitigate the risks that a prospective transferee may face as to the existence, ownership and characteristics of the claim8.
To discount a promissory note whose original is never issued in paper form raises an elementary problem of entitlement to enforce (legitimación), for possession of the instrument is the very foundation of the legal position of the discounting credit institution. Absent physical delivery, the institution loses, or at least weakens, the central element of its standing under the law of bills and notes, and is exposed to the risks of double circulation, presentment by a third party, forgery, or competing claims between holders.
Any delimitation of the concept of a negotiable instrument requires, in every case, an analysis of the close relationship, or nexus, between the right and the document itself. Although every documentary reference to a right creates a degree of interdependence between the two, not all documents perform the same function, nor do they all enjoy the attributes which the legal order confers upon negotiable instruments. By upholding legal appearance, the law protects the third party who, in good faith, legitimately relies upon it, and at the same time enables the economic value of the exchange to be realised.
Paper operates both as an instrument of publicity and as a medium that facilitates the exercise of the patrimonial rights embodied in the instrument. Classical German-Swiss doctrine conceived of the Wertpapier as a document representing a private right which may be exercised only by the person in possession of that document.
Nevertheless, the reification of the right is no more than a legal device which permits documented rights to be subjected to a special regime, and it is that regime which now falls to be reviewed and reconfigured. Since, under Spanish law, the parties may not agree upon a regime departing from the general law without express statutory authorisation, legislative reform is required, preceded by a comparative analysis and, in particular, by a study of the Swiss regime governing Registerwertrechte.
It should be borne in mind that the ‘electronification’ or ‘dematerialisation’ of negotiable instruments is a phenomenon not confined to securities; it has already reached, to a greater or lesser degree, every class of negotiable instrument9. In the field of bills and notes, however, progress has been confined essentially to truncation, which permits an institution participating in a clearing system to immobilise the originals (Rule SNCE/CE/04/001).
Although truncation is a cornerstone of the Spanish payment system, enabling the interbank clearing of cheques and promissory notes without the physical transfer of the original from one institution to another, it is insufficient, and a thoroughgoing reform is required10.
Servicios de confianza. ACCV-ISTEC, Generalitat Valenciana
Prueba de concepto «Pagaré de empresa»
El original electrónico y el certificado descargable
Valoración de la prueba de concepto desde la perspectiva de los servicios de confianza – ISTEC ACCV
Desde la perspectiva de un prestador de servicios de confianza, la prueba de concepto presenta una valoración global positiva, ya que demuestra la viabilidad técnica de gestionar electrónicamente el ciclo de vida de un pagaré: emisión, firma, transmisión, consulta, pago y cancelación. La solución integra adecuadamente elementos técnicos relevantes como la identificación del firmante, la firma electrónica, el sellado de tiempo y el registro cronológico de las operaciones. Asimismo, permite comprobar la trazabilidad del título y su estado en un momento determinado. Están todos los elementos necesarios para construir un sistema de evidencia fiable.
No obstante, hay que distinguir entre la viabilidad técnica acreditada por la prueba y el reconocimiento jurídico pleno del pagaré electrónico. Los servicios de confianza pueden proporcionar garantías sobre la identidad de los actores, la integridad de los datos, la fecha de las actuaciones y la conservación de las evidencias, pero no pueden, por sí solos, suplir la falta de una norma que reconozca expresamente la equivalencia entre el control electrónico y la posesión o entrega del título, ni resolver las particularidades procesales relativas al ejercicio de la acción cambiaria. La prueba de concepto demuestra que es posible una infraestructura técnicamente fiable, pero no permite afirmar todavía que el resultado tenga siempre la misma eficacia jurídica y procesal que el original en papel. Falta el sustento jurídico.
En este modelo, el “original” electrónico no debe identificarse con un archivo PDF descargable. Tal y como se ha comentado por el resto de validadores, el elemento jurídicamente relevante reside en el registro electrónico y, en particular, en la inscripción única del título, su historial íntegro y el estado de control que determina quién se encuentra legitimado en cada momento. Los documentos descargables deben tratarse como representaciones o paquetes de evidencia del registro. También resulta esencial que la firma electrónica cualificada no se limite a una visualización en PDF, sino que cubra los datos canónicos de la operación: identificador del título, contenido, tipo de actuación, estado anterior y posterior, identidad de los intervinientes, referencia a la operación precedente y fecha de la actuación.
Para que el paquete de evidencia se pueda utilizar sin que su apariencia induzca a pensar que constituye el original, se recomienda (se indico las jornadas) utilizar un contenedor electrónico ASiC-E (conforme a ETSI EN 319 162), que incluya tanto la información legible por personas como los datos y evidencias susceptibles de verificación automatizada. El contenedor podría incorporar un PDF/A denominado, por ejemplo, “Informe de evidencias del registro electrónico”, acompañado de los datos estructurados del título y de su historial, las firmas y sellos, los sellos de tiempo, los certificados, la información de revocación, los informes de validación y las evidencias relativas a las facultades de representación. En el PDF y en la interfaz debería figurar de forma destacada una advertencia como: “Representación para consulta. No constituye el título original, no es transmisible y no acredita por sí sola el control actual”. Por la misma razón, deberían evitarse expresiones como “descargar original” o “descargar pagaré”. De esta forma se evitarán confusiones.
No existe una categoría jurídica autónoma de “paquete de evidencia cualificado”. La cualificación debe aplicarse a los distintos componentes del paquete. Se recomienda emplear firma electrónica cualificada para las declaraciones cambiarias realizadas por personas físicas; sello electrónico cualificado del operador o prestador para garantizar el origen y la integridad del paquete; sellos cualificados de tiempo para fijar la existencia y secuencia de los eventos; y servicios cualificados de validación y archivo electrónico para mantener su verificabilidad a largo plazo. La firma cualificada identifica al firmante, pero no demuestra necesariamente que tenga facultades suficientes para obligar a una sociedad. Por ello, debe conservarse también una evidencia fiable y temporalmente vinculada de la representación, procedente del Registro Mercantil, de una fuente notarial o de una atestación electrónica de atributos. La cuestión de la representación se trató en la mesa por parte de los validadores del registro y el notariado.
La cualificación del servicio de libro mayor reforzaría especialmente la prueba de que las inscripciones se han incorporado de manera íntegra, única, cronológica y secuencial. Aportaría, por tanto, una presunción reforzada sobre la integridad y el orden temporal del historial. Sin embargo, no convertiría automáticamente el registro en un pagaré reconocido jurídicamente, ni acreditaría por sí sola la veracidad de todos los datos, las facultades de representación, el control exclusivo conforme a los modelos internacionales sobre títulos transferibles o la procedencia de la vía ejecutiva. Su valor sería principalmente probatorio y de confianza institucional, por lo que en una primera fase no es justificable como requisito.
Desde el punto de vista económico, la cualificación del libro mayor debería valorarse conforme a un criterio de proporcionalidad. La cualificación propia exigiría adaptar la arquitectura, las políticas y los procedimientos, implantar controles de seguridad y continuidad, superar evaluaciones de conformidad y asumir una supervisión permanente, con inversiones iniciales que previsiblemente se situarían en varios cientos de miles de euros y costes anuales significativos. Por ello, para una primera implantación parece más razonable utilizar un paquete de evidencia con componentes cualificados ya disponibles, mantener el libro mayor sujeto a auditoría independiente y reservar su cualificación para una fase posterior, condicionada al desarrollo normativo y a la existencia de una demanda suficiente por parte de los usuarios. No se recomienda la cualificación del servicio de libro mayor en una fase temprana.
La prueba de concepto constituye una base técnica válida y ampliable. Como opinión, la prioridad debería ser asegurar que cada operación quede vinculada a una identidad, a unas facultades de actuación, a un instante verificable y a un estado inequívoco del título, evitando que las representaciones descargables puedan confundirse con el original. Así se permitiría ofrecer desde ahora una evidencia electrónica robusta, sin atribuirle efectos jurídicos que todavía dependen del reconocimiento normativo del pagaré electrónico.
- Agradezco la amable invitación de Carmen Pastor Sempere a las Jornadas Científicas Internacionales de Clausura del Proyecto PROMETEO LegalCripto CIPROM/2022/26 en la Universidad de Alicante.
Este trabajo se ha realizado en el marco del proyecto de investigación del Ministerio de Ciencia e Innovación: PID2022-137502NB-I00, «Blockchain y Derecho societario (2). Bigdata, Fintech y la protección del usuario de los servicios financieros» (II.PP. R. Palá Laguna y P.-J. Bueso Guillén).
Las opiniones y errores de este documento son exclusivamente míos.↩︎
- ASCARELLI, T. Teoría general de los títulos de crédito, México: Editorial Jus, 1947, llegó a afirmar que quien adquiere un crédito bajo el régimen del derecho común adquiere una «caja de sorpresas».↩︎
- BROSETA PONT, M., Manual de Derecho Mercantil, 1991, pág. 550, apuntó de forma lúcida que la más ágil y segura movilización de los derechos se consigue mediante su mobilización.↩︎
- Obsérvese que la Ley 14/2014, de 24 de julio, de Navegación Marítima, admite expresamente el conocimiento de embarque electrónico.↩︎
- El truncamiento no modifica la naturaleza cambiaria del título ni desplaza al original como fundamento de la legitimación.↩︎
- I am grateful to Carmen Pastor Sempere for her kind invitation to the International Scientific Closing Conference of the PROMETEO LegalCripto Project CIPROM/2022/26 at the University of Alicante. This work was undertaken within the research project of the Spanish Ministry of Science and Innovation PID2022-137502NB-I00, ‘Blockchain and Company Law (2): Big Data, Fintech and the Protection of Users of Financial Services’ (Principal Investigators: R. Palá Laguna and P.-J. Bueso Guillén). The views expressed, and any errors, are mine alone.↩︎
- T. Ascarelli, Teoría general de los títulos de crédito (Mexico: Editorial Jus, 1947), went so far as to assert that one who acquires a claim under the general law acquires a ‘box of surprises’.↩︎
- Broseta Pont, Manual de Derecho Mercantil (1991), p. 550, lucidly observed that the swiftest and most secure movilización of rights is achieved through their mobilisation↩︎
- It is to be noted that Law 14/2014 of 24 July on Maritime Navigation expressly recognises the electronic bill of lading.↩︎
- Truncation neither alters the character of the instrument under the law of bills and notes nor displaces the original as the foundation of title to sue.↩︎
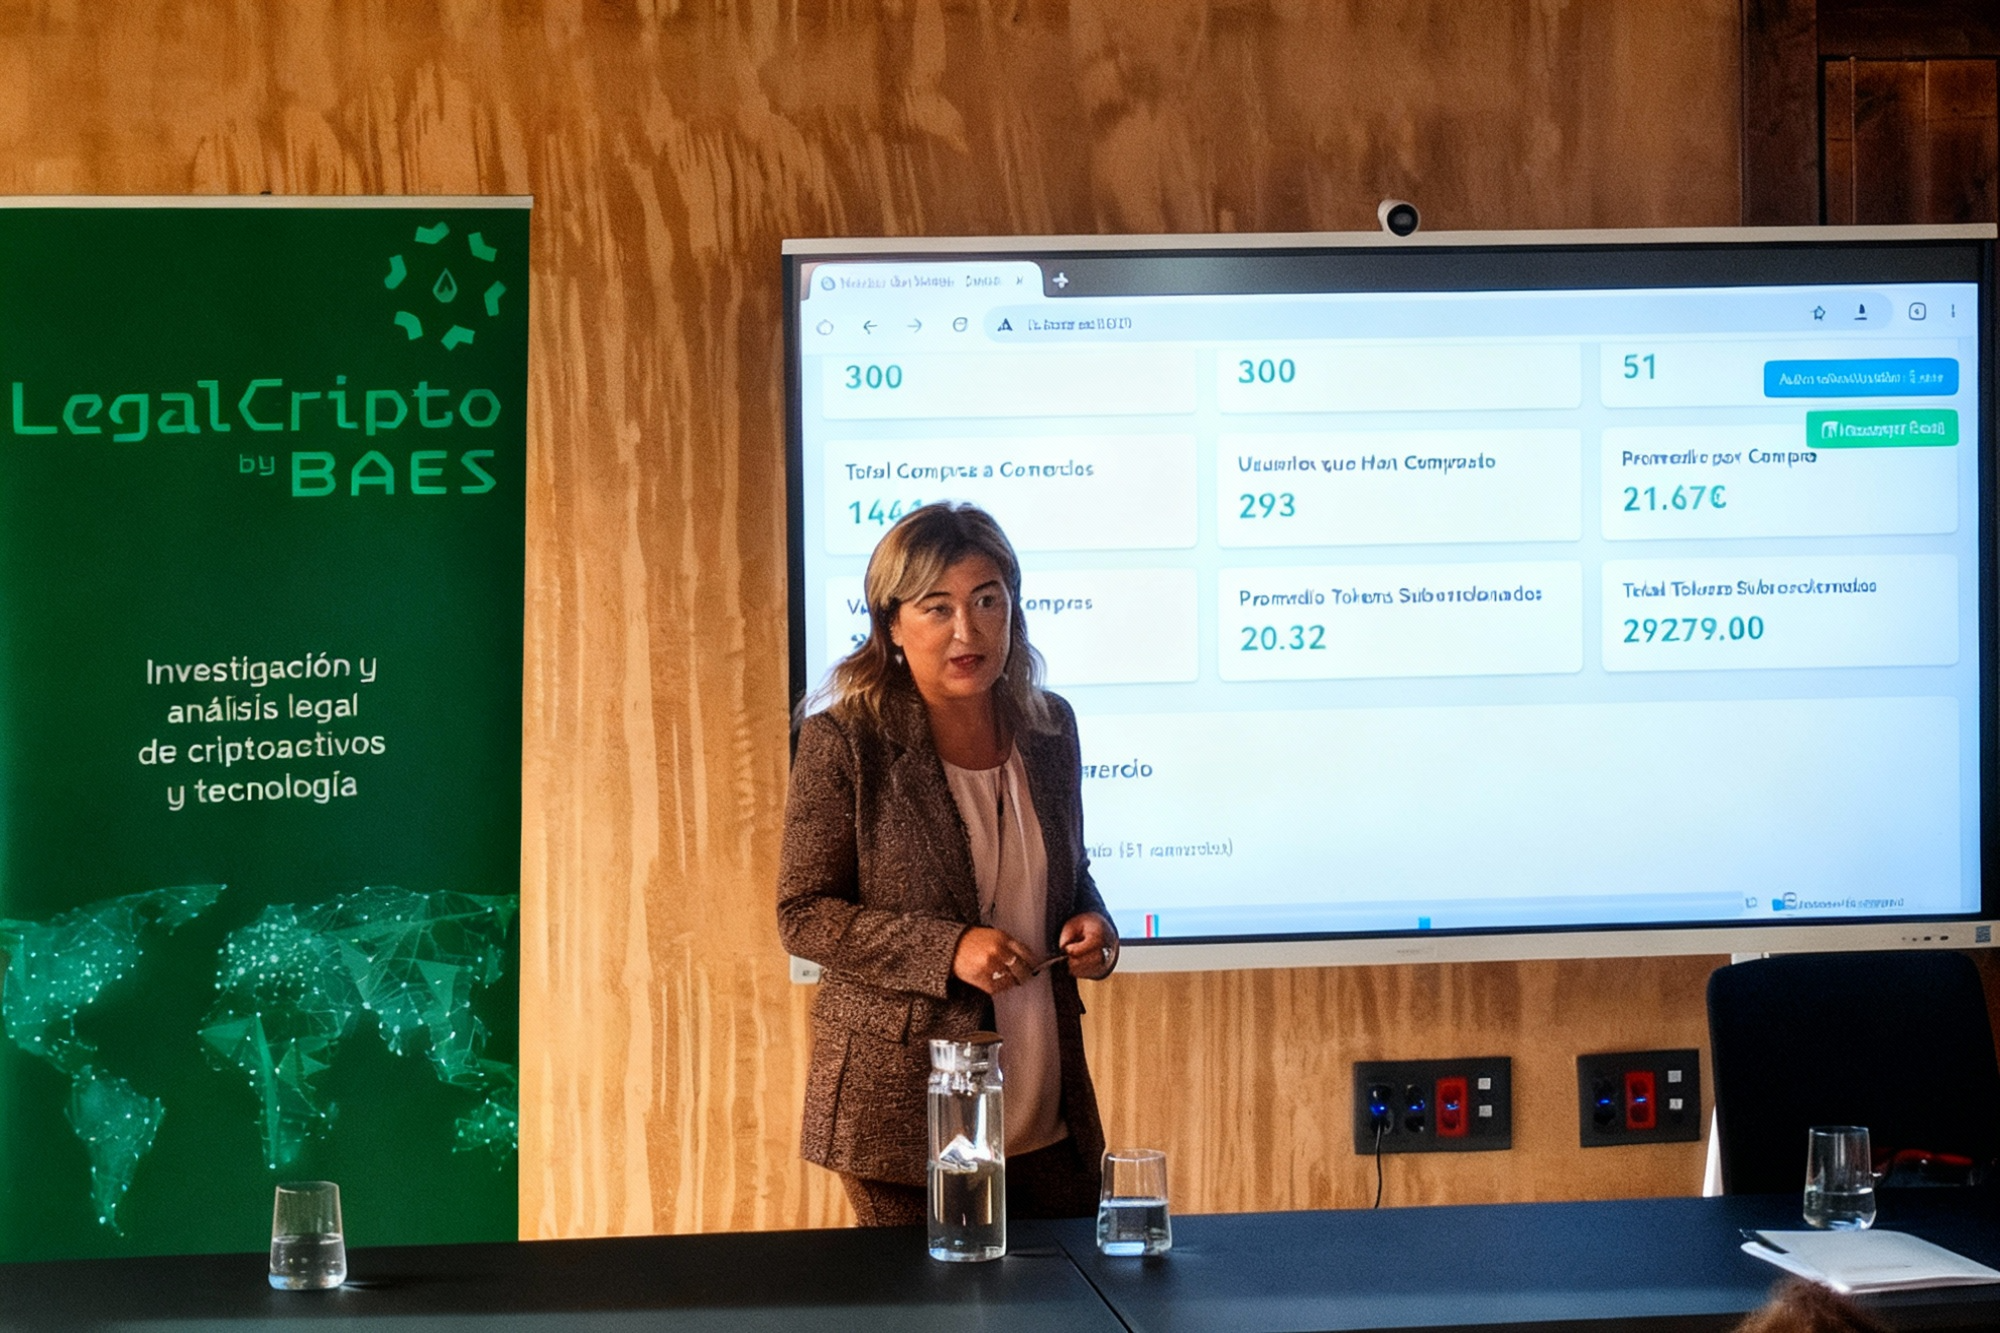
La sesión de tarde del III Congreso de Ciudades Inteligentes y Big Data, celebrada el 16 de octubre de 2025 en el Parque Tecnológico Urbano de Rodes y abierta al público general, acogió la presentación oficial de los resultados de AL-COIN, desarrollada en el marco del Proyecto Prometeo CIPROM/2022/26 [LegalCripto].
El Proyecto LegalCripto figura como entidad colaboradora oficial del congreso, con presencia de su logotipo institucional en la web del evento.
Ponencia principal
La presentación fue impartida por Carmen Pastor Sempere, Investigadora Principal de LegalCripto y Catedrática de Derecho Mercantil de la Universidad de Alicante, junto a Fernando Raduán, socio director de RadWare Labs, contratado con cargo al Proyecto Prometeo CIPROM/2022/26 como responsable de la materialización técnica de la prueba de concepto.
Resultados de la fase piloto (septiembre 2025)
La fase piloto, desarrollada en septiembre de 2025, arrojó resultados sobresalientes:
-
- 300 ciudadanos participantes
-
- 97,3% de activación (292 usuarios activos)
-
- 30.000 tokens emitidos
-
- 95,2% de uso efectivo (28.564 tokens utilizados en comercios locales)
-
- 48 comercios adheridos (mercados municipales de Alcoy)
-
- Monitorización en tiempo real con actualizaciones cada 5 minutos
-
- Sistema capaz de gestionar picos de 300 solicitudes/segundo
Diseño jurídico-tecnológico
AL-COIN fue concebida como una prueba de concepto (PoC) en el Sandbox municipal de Alcoi, diseñada como instrumento de red limitada con reglas programables (categorías de gasto, límites por ticket y caducidad) y con huella técnica en una red blockchain permisionada, que garantiza la integridad y trazabilidad de los fondos públicos.
Como destacó Carmen Pastor:
«ALCOIN no controla a las personas; controla el destino del dinero público, para que llegue donde y en lo que corresponde».
Infraestructura blockchain: BlockchainFUE
La red blockchain utilizada fue diseñada por el equipo de la Universidad de Alicante y actualmente es gestionada por la cooperativa BlockchainFUE, que presta servicios de red a la Generalitat Valenciana a través de STEC–ACCV. Esta colaboración ha sido determinante para garantizar una infraestructura robusta, segura y alineada con los estándares de la administración pública valenciana.
Materialización técnica: Fernando Raduán (RadWare Labs)
Fernando Raduán, socio director de RadWare Labs y contratado con cargo al Proyecto Prometeo CIPROM/2022/26, ha sido el responsable de materializar la prueba de concepto, traduciendo el diseño jurídico-tecnológico del equipo LegalCripto en una plataforma operativa capaz de gestionar el ciclo completo de emisión, distribución, uso y monitorización de los tokens AL-COIN. Su contribución ha abarcado el desarrollo técnico, la integración con los sistemas de los comercios adheridos y la implementación del panel de monitorización en tiempo real, bajo la dirección de Ramón Martínez Palomares, desarrollador en BlockchainFUE e investigador en BAES Blockchain Lab.
Reconocimiento del Banco de España
Durante la jornada inaugural del congreso, Sergio Gorjón, Jefe de la División de Innovación Financiera del Banco de España, ofreció una actualización sobre el proyecto de euro digital, en la que subrayó la importancia de iniciativas como AL-COIN para acercar a la ciudadanía los debates sobre los nuevos modelos monetarios. Gorjón destacó que este tipo de experiencias permiten «explicar las iniciativas complejas en su dimensión práctica y conectar la innovación con la realidad social».
Mesa redonda complementaria
La presentación se complementa con la mesa redonda sobre la presentación de la segunda prueba, programada para ser desplegada en 2026, «Prueba de concepto. Pagarés de empresa: Innovación Tecnológica y Desafíos Regulatorios», moderada por Carmen Pastor, con la participación de José Ramón Morales (socio de Garrigues) e Ignacio Alamillo Domingo (Astrea La Infopista Jurídica, colaborador LegalCripto).
Agentes implicados
| Función | Entidad |
|---|
| Diseño jurídico-tecnológico y dirección científica | Proyecto Prometeo CIPROM/2022/26 (LegalCripto) – Universidad de Alicante |
| Investigadora Principal | Carmen Pastor Sempere |
| Dirección técnica | Ramón Martínez Palomares (BlockchainFUE / BAES Blockchain Lab) |
| Materialización técnica | Fernando Raduán (RadWare Labs) – contratado Proyecto Prometeo |
| Infraestructura blockchain | BlockchainFUE / STEC-ACCV (Generalitat Valenciana) |
| Gestión operativa | Cámara de Comercio de Alcoy |
| Entorno de pruebas | Sandbox Urbano – Ayuntamiento de Alcoy |
Transferencia de conocimiento y proyección futura
Carmen Pastor subrayó la relevancia del modelo metodológico empleado:
«Nuestra apuesta metodológica (Prueba de concepto y Sandbox municipal) ha permitido a la Universidad de Alicante pasar de la investigación básica a la aplicada en un entorno seguro y auditable, multiplicando el impacto social de la investigación».
«El éxito del programa abre la posibilidad de replicar la experiencia en otros municipios, como ejemplo de cómo la investigación universitaria aplicada puede transformar la gestión del gasto público con trazabilidad, equidad y transparencia».
REPERCUSIÓN EN MEDIOS
La presentación de AL-COIN ha generado una amplia cobertura mediática a nivel autonómico, nacional e internacional:
Nota institucional Universidad de Alicante:
-
- Gabinete de Comunicación de la Universidad de Alicante (18 octubre 2025):
«La Universidad de Alicante lidera el diseño y la dirección científica de ALCOIN, la primera moneda digital municipal probada en España»
- Gabinete de Comunicación de la Universidad de Alicante (18 octubre 2025):
Medios nacionales:
-
- El Español (Alicante): «Este pueblo de Alicante prueba la primera moneda digital de España y que se puede conservar la privacidad» (30 octubre 2025)
-
- Cointelegraph en español: «Un municipio de España hace pruebas con una moneda digital con caducidad programada» (28 septiembre 2025)
-
- TradingView Noticias: Reproducción internacional (28 septiembre 2025)
Medios autonómicos y provinciales:
-
- Alicante Plaza: «Alcoy prueba Al-coin, su moneda digital municipal» (24 septiembre 2025)
-
- Alicante Plaza – Congreso: Cobertura del III Congreso (17 octubre 2025)
-
- Diario de Alicante: «La primera moneda digital municipal de la Comunitat está en Alcoy» (24 septiembre 2025)
-
- Todo Alicante: «Un municipio alicantino crea su propia moneda digital» (24 septiembre 2025)
-
- Todo Alicante: «Este municipio de Alicante convierte su dinero público en tokens y rompe las reglas del euro» (20 octubre 2025)
-
- El Periòdic d’Alcoi: «Alcoy presenta AL-COIN como caso pionero» (24 septiembre 2025)
Medios locales:
-
- COPE Alcoy: «Alcoy ya tiene su propia moneda digital municipal» (24 septiembre 2025)
-
- Alcoyinforma: Cobertura del proyecto (24 septiembre 2025)
-
- AQUÍ Medios de Comunicación: Cobertura del congreso (13 octubre 2025)
Medios especializados:
-
- NovaCiencia: «La UA al frente del diseño de ALCOIN, la primera moneda digital municipal de España» (20 octubre 2025)
-
- ESMARTCITY: Cobertura del congreso (9 octubre 2025)
-
- Criptolog: «Alcoy pilota AL-COIN, una moneda digital municipal» (25 septiembre 2025)
Fuentes institucionales:
-
- Ayuntamiento de Alcoy – Nota oficial: «Alcoy se convierte en el primer banco de pruebas de AL-COIN»
-
- Ayuntamiento de Alcoy – Congreso: «Del euro digital al impacto de la IA»
-
- UPV Campus Alcoy: Comunicación institucional
-
- CEEI Alcoy / EmprenemJunts: Difusión del congreso